证券之星消息,日前工银健康产业混合C基金公布三季报,2026年三季度最新规模2.1亿元,季度净值涨幅为19.39%。
从业绩表现来看,工银健康产业混合C基金过去一年净值涨幅为-5.25%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-26.3%,成立以来的最大回撤为-30.41%。
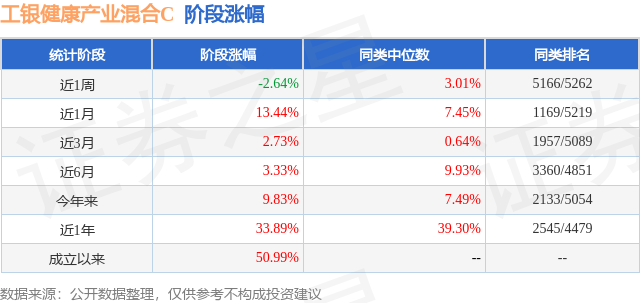
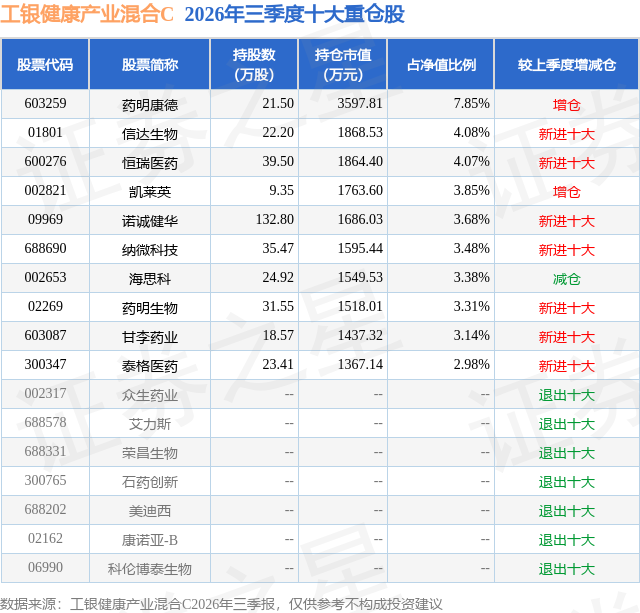
从基金规模来看,工银健康产业混合C基金2026年三季度公布的基金规模为2.1亿元,较上一期规模7294.08万元变化了1.37亿元,环比变化了187.93%。该基金最新一期资产配置为:股票占净值比93.09%,无债券类资产,现金占净值比6.53%。从基金持仓来看,该基金当季前十大股票仓位达39.82%,第一大重仓股为药明康德(603259),持仓占比为7.85%。
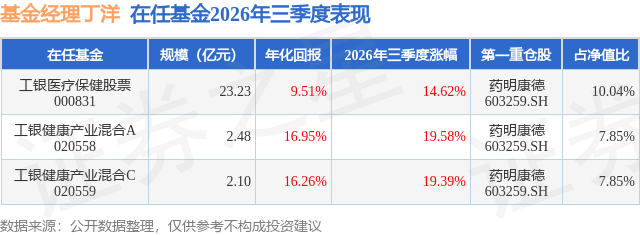
工银健康产业混合C现任基金经理为丁洋,近期离任的基金经理为谭冬寒。其中在任基金经理丁洋已从业3年又179天,2024年9月6日正式接手管理工银健康产业混合C,任职期间累计回报为40.48%。目前还管理着3只基金产品(包括A类和C类),其中本季度表现最佳的基金为工银健康产业混合A(020558),季度净值涨幅为19.58%。
对本季度基金运作,基金经理的观点如下:海外方面,尽管面临美联储加息、油价高企等宏观逆风,但AI产业带动上市企业盈利强劲增长,三季度欧美权益市场显著修复。通胀预期抬升下美欧日央行启动加息,油价中枢抬升推高海外通胀读数、一定程度拖累全球经济增长动能,但预计仍在可控幅度内。 u3000u3000国内方面,二季度以来经济增长动能放缓,其中外需维持强劲,内需边际走弱。三季度以来稳增长政策发力对传统内需形成托底,外需仍维持强劲,叠加国内供需调整,工业品价格和工业企业利润维持平稳态势。 u3000u3000A股方面,7月以来AI产业链大幅回调,叠加外部地缘政治等不确定性因素,市场情绪有所降温。整体来看,三季度价值风格显著占优,中信一级行业中煤炭、银行、农林牧渔等涨幅居前。 u3000u3000本基金主要投资于与健康产业主题相关的资产,当前主要聚焦于创新药和创新药产业链板块的投资。 2026年三季度,医药行业内部表现分化:CXO和上游科研服务表现强于创新药,一方面龙头公司业绩强劲,订单持续高增长,另一方面AI药物发现的增量需求引起了市场的广泛关注。创新药板块虽然也有不少新的海外授权发生,但市场整体反应平淡,并未给予相关公司应有的溢价。其他板块如医疗器械,中药,消费医疗,医药商业等整体表现一般。 u3000u3000本基金在2026年三季度相对基准有一定超额收益,主要是因为超配了创新药和创新药产业链板块。本基金在三季度显著增配了创新药产业链和上游科研服务板块,对净值带来正向贡献。 u3000u3000我们依然认为创新药是目前医药行业中逻辑最顺的子行业:1)全球创新药研发突破层出不穷。继肿瘤免疫治疗后,近几年又在ADC药物,减重增肌,阿兹海默症治疗单抗,TCE双抗治疗实体瘤和自免疾病,下一代PD-1双抗肿瘤免疫治疗,小核酸药物等领域取得了重大进展。2)中国创新药研发的产业优势。中国创新药企业在过去的5年中,已经由之前的"me-too"跟跑,快速进化到在ADC,双抗等领域跟海外创新药企业并跑甚至领跑,国内创新药行业正在迅速逼近甚至达到全球第一梯队。3)近年来国家持续出台以《全链条支持创新药发展实施方案》为代表的一系列支持和鼓励创新药行业发展的政策,2026年的《政府工作报告》更是将生物医药行业列为六大"新兴支柱产业"之一。2025年以来,集采和集采续约政策的优化也有望为仿创结合的药企解决后顾之忧。展望后市,我们仍然看好创新药板块的走势。本报告期内,我们对于估值合适,研发实力强,产品有出海潜质的创新药/仿制药转型创新药的公司继续增加配置,同时对外部政策因素的变化保持持续跟踪和评估。 u3000u3000具体来看,我们认为创新药行业有以下细分投资机会:1)具有出海潜力的创新药biotech公司:随着中国创新药研发能力在过去几年的快速提升,中国已经在双抗/ADC等创新药研发的前沿领域走在了世界的前列,一些biotech创新药企业自己研发的First-in-Class药物也被授权给了海外大药企,成为这些跨国大药企临床管线中的重要资产。随着跨国大药企积极推进这些产品的临床试验和未来的上市销售,国内的相关biotech创新药企也将享受到丰厚的里程碑收入和权益分成。2)收入快速增长,即将扭亏为盈的创新药龙头企业:中国第一批以PD-1单抗,BTK抑制剂等作为主要产品的创新药biotech公司,在过去几年取得了商业化的巨大成功。随着公司销售收入的持续爬坡,这些公司的经营亏损也在持续收窄,并将在未来两年迎来扭亏为盈的重要时刻,从而实现从创新药biotech公司到pharma大药企的转型升级。3)正处在国内获批放量阶段的创新药大单品:这些创新药biotech公司前期已经在产品研发和临床推进上证明了自己,现在即将迎来大品种的获批和上市销售。如果他们能在销售上逐步证明自己,则将成为新一代的明星biotech企业。4)经营稳健,从仿制药转型创新药的传统大药企:在集采产品收入逐步出清的同时,这些公司的创新药收入正在快速增长,相当多公司创新药收入占比已经或者即将超过50%。随着医药行业供给侧改革的推进,这类公司有望"剩者为王",成为组合的压舱石。 u3000u3000在创新药产业链方面:1)以海外收入为主要来源的CXO和科研上游公司的业绩驱动因素是海外新药研发景气度的回暖,以及商业化大订单的拉动。我们继续看好以海外收入为主要来源的CXO和科研上游公司,但需要关注美伊冲突对于海外通胀和流动性的影响。2)以国内收入为主要来源的CXO公司的业绩驱动因素是国内新药研发景气度的回暖。相关公司从2025年三季度以来已经明确感受到行业的回暖,无论是订单的量和价格都有明显转暖。3)以国内收入为主要来源的科研上游公司。这类公司的业绩驱动因素是国内新药研发景气度的回暖和国产替代的趋势。随着国内新药研发景气度的逐渐企稳回升,目前以国内收入为主要来源的CXO和科研上游板块已经从订单拐点逐步迎来了业绩拐点。另外一个值得注意的趋势是,从2026年以来,随着AI大模型能力的不断突破,AI制药领域也吸引了相当多的增量资金,很多大模型公司也将生物医药领域作为一个非常重要的下游应用,并开始进行大量投资,我们对这一新的产业趋势保持着持续的跟踪和密切的关注。我们在本报告期内增配了有望受益于商业化大订单放量的后端CDMO和科研上游公司,也增配了部分有望受益于AI药物发现这一产业趋势的前端CRO和上游科研服务公司。
本文数据来源于工银健康产业混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




