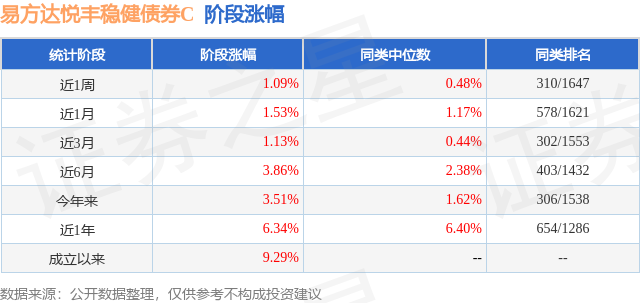
证券之星消息,日前易方达悦丰稳健债券C基金公布三季报,2026年三季度最新规模9.22亿元,季度净值涨幅为-1.52%。
从业绩表现来看,易方达悦丰稳健债券C基金过去一年净值涨幅为-0.46%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-4.45%,成立以来的最大回撤为-4.45%。
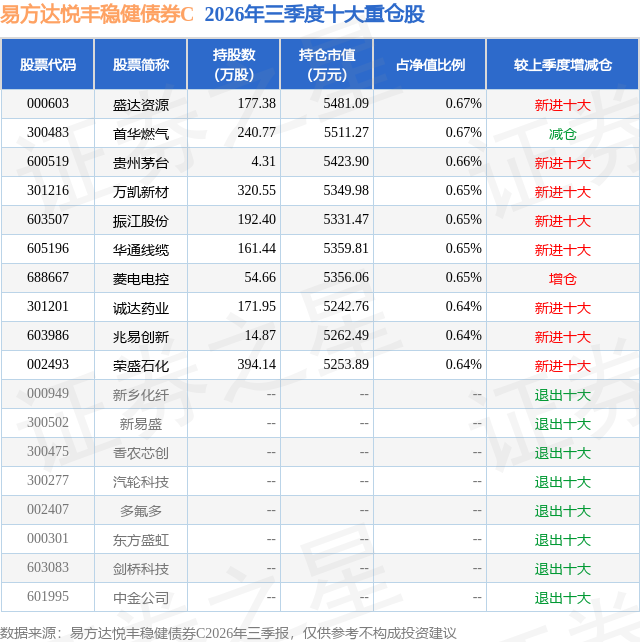
从基金规模来看,易方达悦丰稳健债券C基金2026年三季度公布的基金规模为9.22亿元,较上一期规模9.76亿元变化了-5349.68万元,环比变化了-5.48%。该基金最新一期资产配置为:股票占净值比19.55%,债券占净值比80.4%,现金占净值比0.17%。从基金持仓来看,该基金当季前十大股票仓位达6.52%,第一大重仓股为盛达资源(000603),持仓占比为0.67%。
易方达悦丰稳健债券C现任基金经理为张雅君。其中在任基金经理张雅君已从业12年又106天,2024年9月3日正式接手管理易方达悦丰稳健债券C,任职期间累计回报为5.56%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为易方达丰瑞债券A(027614),季度净值涨幅为2.48%。
对本季度基金运作,基金经理的观点如下:三季度国内经济"K型"分化延续,总量相比二季度有微弱改善,但需求延续显著分化。一方面出口表现更加强劲,AI产业链是带动出口增长的核心力量,不过AI以外的机电产品、消费品等受益于海外补库需求和产能份额提升等因素亦有所修复;另一方面内需投资和居民消费仍处于底部,财政虽表态积极但实物工作量改善有限,二手房市场有底部企稳迹象,但输入性通胀压力持续、广义税收征管趋严等因素对居民部门造成负向拖累,消费改善难度亦较大。整体而言,在AI产业链引领下的企业盈利改善已带动国内制造业投资进入温和回升通道,只是本轮呈现无信贷复苏特征,对于债市的传导并不直接,因此广谱利率仍延续下行趋势。海外方面,美国经济走强且劳动力市场趋紧使得通胀回落进程停滞,美联储9月已加息25BP,市场预计年内进一步加息概率高,10年期美债利率达到5.3%,创下近20年历史新高,市场对美债担忧情绪延续。虽然重启加息带动美元指数走强,但在国内出口景气和结汇需求支撑下,人民币汇率仍处于温和升值通道。 债券市场方面,三季度延续较强走势,超长债收益率下行幅度更大,利率债和信用债收益率曲线均呈现平坦化走势,其中10Y国债收益率下行5BP至1.68%,30Y国债收益率下行14BP至2.1%,3Y信用债收益率持平于1.65%,10Y信用债收益率下行15BP至1.95%。经济"K型"分化格局下内需疲弱主导债市定价的特征已被市场广泛认知并交易,机构通过拉长久期博弈资本利得,使得30-10Y国债期限利差从50BP的较高水平压缩至42BP,而监管已批复两批中小基金发行5Y摊余成本债基,带动4Y以上中长端信用债整体走强。从机构行为来看,三季度资金利率虽稳定维持在政策利率附近,但由于中短端信用债绝对收益率水平过低,理财直接配置意愿降低,通过申购基金配债需求明显增加,纯债基金大幅净流入后久期偏好相对理财直投明显提升,因此即使在保险传统配置盘放缓的背景下,超长债收益率在交易盘的主导下仍走出了顺畅的下行行情。不过当前理财持仓公募债基比例已达到历史新高,后续如遇市场扰动赎回负反馈风险将进一步提升。 三季度A股指数普跌、风格反向切换。三季度上证指数跌6.2%,沪深300指数跌12.5%,创业板指数跌27.8%,科创综指跌28.0%,跌幅从大盘权重到科创成长逐级放大。风格仍是主线,方向与二季度相反。三季度国证成长指数跌19.0%,几乎跌去二季度全部涨幅,国证价值指数涨3.9%,尚未修复二季度8%的跌幅。中证红利指数全季涨9.4%,传统板块内部分化,煤炭、石油石化、银行、医药等行业上涨,建筑材料、电力设备、机械设备等行业下跌20%以上。总体看,三季度是二季度"一九分化"的回吐。科技龙头转为跌幅来源,红利、煤炭石化和银行板块贡献正收益。 报告期内,本基金规模有所回落。债券方面,组合三季度仍维持较高的久期水平,并延续无杠杆的哑铃型配置结构,因底仓久期长而较好把握了三季度平坦化的整体上涨行情,并在季度末债市持续上涨后进行了一定止盈操作,将久期降低至中性偏高水平。同时,组合通过精细化调整持仓结构,增加超长国债活跃券占比并减持部分等级利差和品种利差极低的中长久期信用债,进一步提升了组合流动性,提前预防超涨后可能出现的调整风险。权益方面,三季度持仓仍以基础化工、有色金属、电力设备等资源制造链条为主,结构上继续增持了基础化工行业,减持了电力设备行业,并在有色金属行业上进行精细化操作。在电子行业下跌过后,组合适度增加了电子行业的配置,但相对指数依然低配较多。整体思路上,依然坚持不在单一方向上过度集中暴露,希望在控制行业偏离风险的同时,尽量避免明显跑输指数,在进攻性与结构均衡之间寻找平衡。
本文数据来源于易方达悦丰稳健债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




