证券之星消息,日前德邦新添利债券E基金公布三季报,2026年三季度最新规模0.0亿元,季度净值涨幅为-1.31%。
从业绩表现来看,德邦新添利债券E基金过去一年净值涨幅为-2.47%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-4.68%,成立以来的最大回撤为-4.68%。

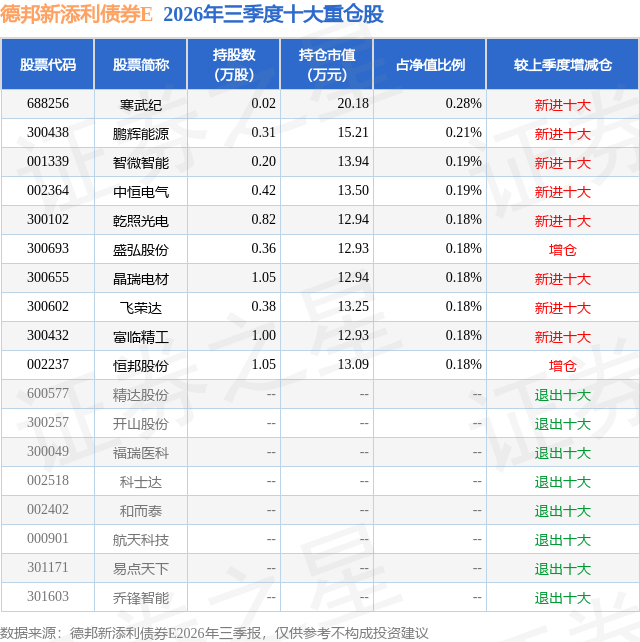
从基金规模来看,德邦新添利债券E基金2026年三季度公布的基金规模为0.0亿元,较上一期规模5.3万元变化了-0.11万元,环比变化了-2.05%。该基金最新一期资产配置为:股票占净值比16.72%,债券占净值比77.3%,现金占净值比1.64%。从基金持仓来看,该基金当季前十大股票仓位达1.95%,第一大重仓股为寒武纪(688256),持仓占比为0.28%。
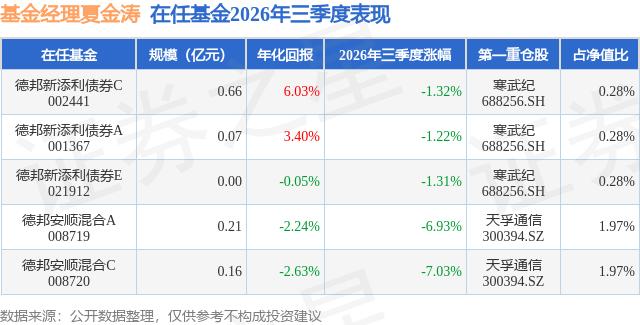
德邦新添利债券E现任基金经理为李荣兴 张旭 夏金涛。其中在任基金经理夏金涛已从业4年又238天,2025年4月16日正式接手管理德邦新添利债券E,任职期间累计回报为-1.36%。目前还管理着5只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:从基本面来看,三季度国内经济延续温和复苏态势。GDP方面,二季度同比增长4.3%,上半年累计增长4.7%,较一季度5.0%的增速有所回落。物价方面,9月CPI同比上涨0.9%,环比上涨0.2%,核心CPI同比上涨1.0%,显示终端需求修复仍偏温和,通胀中枢尚未明显抬升;PPI同比上涨5.0%,环比上涨1.2%,上游工业品价格在基数效应和全球大宗商品价格支撑下维持高位,但输入性通胀担忧有所升温,国内通胀压力整体可控。景气度方面,制造业PMI在7月、8月短暂回落至荣枯线下方后,9月重回扩张区间,表明制造业景气度有所反复。信贷数据呈现开门红后回落特征,7月新增人民币贷款一度转负,8月、9月虽有所回升,但实体融资需求的结构性矛盾仍存,企业中长期贷款需求有待进一步提振。政策方面,货币政策延续支持性基调,操作更趋精细化。三季度央行通过MLF与买断式逆回购灵活调节流动性,引导资金面维持均衡偏松,资金利率波动率下降。财政政策延续积极定调,但发力强度相对温和,政府债供给压力阶段性显现。市场方面,回顾2026年三季度,债市整体呈震荡走强、曲线平坦化格局,核心驱动是基本面弱现实与货币宽松预期。季度初受资金面阶段性收敛、权益市场调整引发固收+赎回担忧压制,10年期国债收益率区间震荡;随后在存款降息预期发酵、政治局会议宽松信号、央行流动性呵护的共同推动下,收益率逐步下行。信用债方面,资产荒逻辑持续演绎,各等级信用利差进一步压缩至历史低位,城投债在化债政策推进下需求旺盛,低等级、长久期品种利差收窄更为显著,信用环境总体平稳。展望四季度,债券市场面临基本面弱修复、政策宽松预期、供给压力的博弈格局,利率下行空间受制于收益率曲线已处历史低位、政府债供给等;但终端需求偏弱、通胀温和、资产荒逻辑延续,又为债市提供底部支撑。四季度债市或将维持震荡格局,策略上维持适当久期和杠杆、积极运用信用策略的核心思路,兼顾收益与风险控制,灵活把握结构性机会。本基金债券部分在报告期内主要以利率债为主,本基金将根据宏观节奏动态合理调整债券比例和久期。权益投资方面,本基金在报告期内主要使用量化选股策略,分散投资,利用人工智能选股策略、多因子策略等进行选股。继25年全年上涨后,26年开年市场情绪高昂,指数快速上涨,但从3月底开始美伊军事冲突给全球市场带来强烈波动,A股跌至3800点附近随后持续反弹震荡。3季度以来科技股抱团瓦解,指数随之显著下跌。我们认为AI叙事的长期价值仍在,但上半年以来市场抱团情况严重,少数行业个股集中了大部分成交额,短期筹码结构上存在较大风险,需对部分热门行业保持谨慎,不排除未来市场因抱团瓦解产生波动震荡。超额收益方面,市场震荡难免带来波动,但相比抱团行情,均衡轮动的市场更适合持股分散化的量化模型。3季度以来全球AI叙事主导的行情有一定的波动风险,需对部分热门行业保持警惕,不排除抱团瓦解对市场造成短期情绪甚至流动性冲击。中国经济在政策支持与内生创新驱动下,市场情绪在风险释放后将逐渐改善,政策层面着力扩大内需、稳定就业、化解地方债务风险。A股市场在政策支持下有望迎来盈利上行周期。总体而言,中国经济将在政策护航与创新驱动下展现韧性,为市场走向慢牛奠定基础。AI叙事长期价值仍在,抱团带来的风险瓦解后仍具备长期投资价值。
本文数据来源于德邦新添利债券E2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




