证券之星消息,日前财通医药健康混合A基金公布三季报,2026年三季度最新规模0.25亿元,季度净值涨幅为24.71%。
从业绩表现来看,财通医药健康混合A基金过去一年净值涨幅为-1.14%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-19.67%,成立以来的最大回撤为-19.67%。
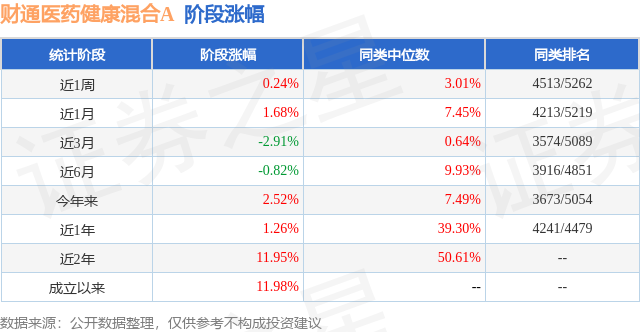
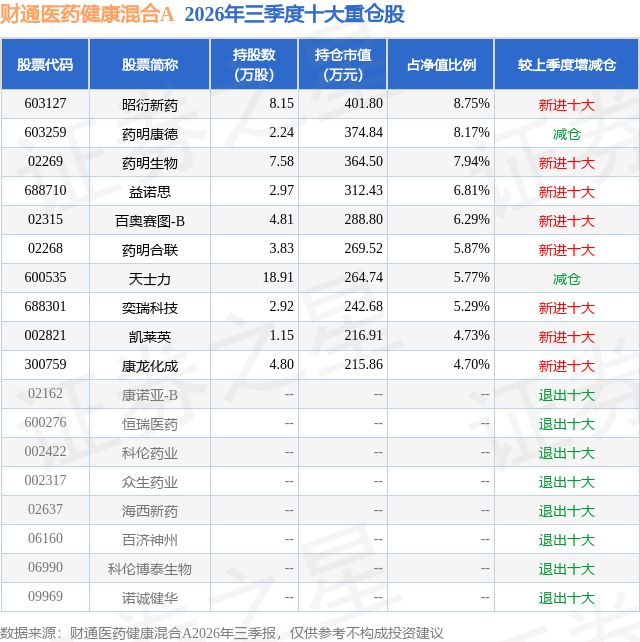
从基金规模来看,财通医药健康混合A基金2026年三季度公布的基金规模为0.25亿元,较上一期规模3047.02万元变化了-500.36万元,环比变化了-16.42%。该基金最新一期资产配置为:股票占净值比93.83%,无债券类资产,现金占净值比9.13%。从基金持仓来看,该基金当季前十大股票仓位达64.32%,第一大重仓股为昭衍新药(603127),持仓占比为8.75%。
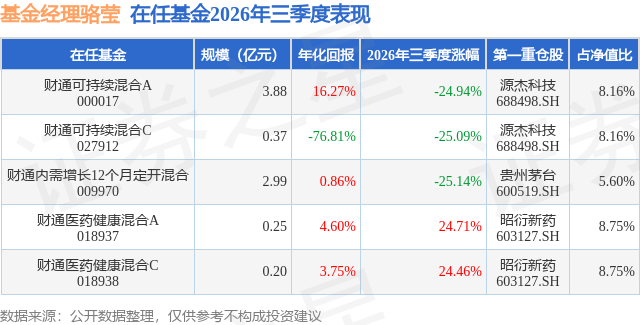
财通医药健康混合A现任基金经理为骆莹。其中在任基金经理骆莹已从业3年又255天,2024年5月8日正式接手管理财通医药健康混合A,任职期间累计回报为14.61%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为财通医药健康混合A(018937),季度净值涨幅为24.71%。
对本季度基金运作,基金经理的观点如下:2026年三季度,医药板块走出"A股温和修复、港股强劲反弹"的分化格局,核心驱动力是创新药出海BD密集落地,以及CXO订单回暖带来的盈利修复。子板块中,CRO(CXO)和港股创新药在三季度表现相对突出:CRO板块三季度区间涨幅约31.19%,大幅跑赢申万医药生物(约+9.13%);港股创新药指数(中证港股通创新药)三季度涨幅约31.03%。本轮行情本质是基本面持续兑现,加上资金从科技流出高低切。 创新药BD 2.0时代开启,但确定性需要"分品种"验证: (1)方向一:随着前期对外授权(BD)密集落地,国产创新药正从"一次性卖授权"迈向"BD 2.0时代"--在海外合作方资金与渠道支持下,全球注册性临床全面铺开,三期数据持续读出,研发确定性增强,进而驱动估值与股价提升。但需提示的风险在于,国产创新药出海已进入"硬核随机对照试验"的集中验收期,成功与失败将显著分化。这也是为什么我们认为"确定性"必须落到具体品种的III期设计质量与数据细节上。 (2)方向二:技术创新带来的股价弹性。多款重磅国产创新药有望实现概念验证(Proof of Concept),在世界舞台展现产品竞争力。 CXO基本面有望逐步企稳向上,三条线共振: (1)海外CDMO:随着替尔泊肽(H1销售276.93亿美元,全球TOP1)、司美格鲁肽等重磅大单品持续放量,业绩有望超预期。 (2)国内CXO:研发投入不断加大,订单开始加速--药明康德H1营收289亿元(+38.9%)、在手订单664.3亿元(+25.2%)并上调全年指引至585-605亿元,凯莱英新签订单+54.6%,康龙化成CDMO新签订单+50%以上,昭衍新药二季度新签订单接近翻倍。 (3)AIDD的放大效应:AI在前端指数级加速候选分子生成,但所有硅基设计的分子都必须回到湿实验(合成、表达、验证、动物实验、生产)才能成药--这套"干湿闭环"的实体环节正是CXO的核心生意。AI迭代越快,CXO复购越稳定、订单价值量越高。罗氏Lab-in-the-Loop闭环战略、诺和诺德与Anthropic合作、字节孵化AI制药公司等事件持续验证这条逻辑,并催生"杰文斯效应"--AI降低单项目成本反而推高药企探索的靶点数量和行业总实验量。 此外,我们认为国内市场无论是院内还是院外,基本面可能开始接近拐点,后续内需方面困境反转的机会有待进一步观察。 最后,秉持对每一位持有人负责的初心,我们也诚挚提示广大投资者:建议理性看待产品的历史表现,充分认知市场的潜在波动,根据自身风险承受能力理性评估产品适配性,通过均衡配置分散风险,减少频繁择时带来的交易损耗,以更长期的视角分享产业成长的复利价值。我们将一如既往勤勉尽责,在快速变化的市场中持续挖掘产业机遇,力争为投资者创造更好的回报。
本文数据来源于财通医药健康混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



