证券之星消息,日前金鹰持久增利债券(LOF)E基金公布三季报,2026年三季度最新规模10.74亿元,季度净值涨幅为-9.22%。
从业绩表现来看,金鹰持久增利债券(LOF)E基金过去一年净值涨幅为-7.73%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-13.53%,成立以来的最大回撤为-17.67%。

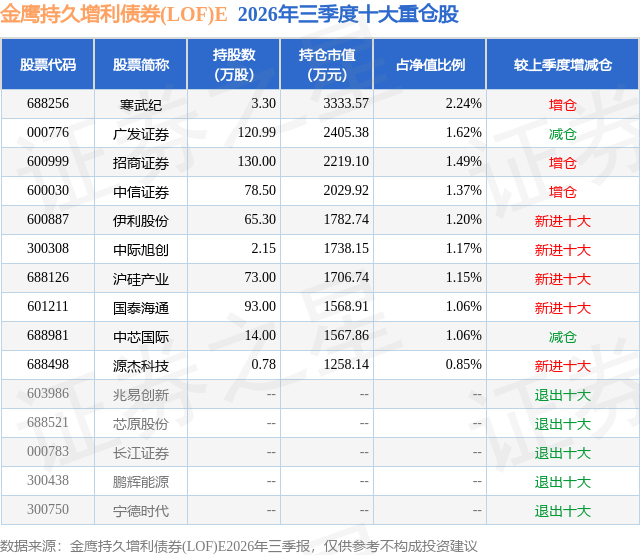
从基金规模来看,金鹰持久增利债券(LOF)E基金2026年三季度公布的基金规模为10.74亿元,较上一期规模13.57亿元变化了-2.84亿元,环比变化了-20.91%。该基金最新一期资产配置为:股票占净值比18.18%,债券占净值比100.27%,现金占净值比2.63%。从基金持仓来看,该基金当季前十大股票仓位达13.21%,第一大重仓股为寒武纪(688256),持仓占比为2.24%。
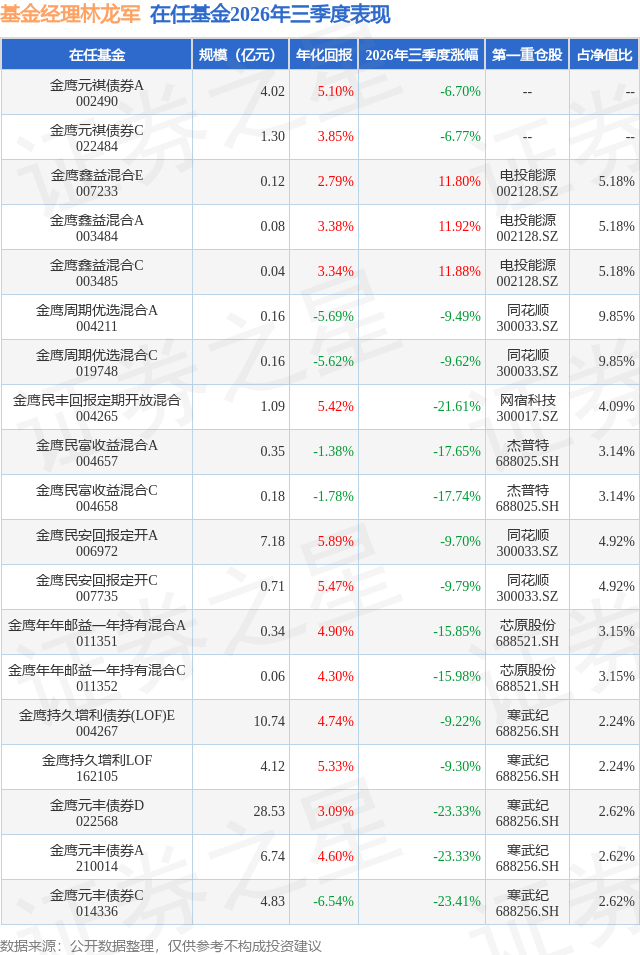
金鹰持久增利债券(LOF)E现任基金经理为林龙军。其中在任基金经理林龙军已从业8年又168天,2018年5月17日正式接手管理金鹰持久增利债券(LOF)E,任职期间累计回报为49.27%。目前还管理着19只基金产品(包括A类和C类),其中本季度表现最佳的基金为金鹰鑫益混合A(003484),季度净值涨幅为11.92%。
对本季度基金运作,基金经理的观点如下:受海外流动性与科技产业景气度预期变化影响,三季度市场涨少跌多,TMT风格调整明显,但煤炭、石油以及农业、金融等行业有所表现。宽基指数方面科创50、创业板指等科创方向深度调整,大盘价值及红利等方向上涨。三季度初市场在震荡后急跌,科技方向集中调整,红利与消费等方向反弹,随着杠杆资金的加速出清,8月初市场超跌反弹,海外季报披露,市场重新交易AI带来的增长逻辑,至8月中旬开始指数高位震荡,但PCB与光通信方向逻辑继续演绎。9月份市场加息落地,但美债利率高企持续给分母端造成压力,叠加节前避险情绪的影响,市场再度加速下行。 权益市场走弱的背景下,可转债的期权价值受到更大的影响,中证转债指数持续调整,叠加超预期赎回事件以及到期可转债数量增多的影响,整体转股溢价率水平呈压缩趋势。三季度初可转债转股价值随股票行情回落,转股溢价率被动提升,在8月份的股票反弹行情中转股溢价率得以消化,但也导致可转债没有跟上反弹,价格带基本持平状态,仅部分新券在上市初期保持活跃;随着股票市场再进入调整阶段,科创、创业板方向的转债跟随股票调整,估值同步压缩。 债券市场三季度超长端品种在7月下旬和9月下旬走出两波强势行情,其余时间整体偏震荡,短端资金利率刚性的制约下表现相对钝化。其中,7月下旬受资金面抢跑拉久期影响长债表现强势,9月下旬则是在央行超额续作MLF、隔夜逆回购规模上限扩容等利好催化下长端利率进一步下行。 组合股票延续均衡配置的思路,行业配置相对分散,三季度增配了大金融等业绩确定性高、估值相对低的非AI方向的资产,主动控制个股的仓位比例,执行以绝对收益为目标的投资策略。可转债资产在延续中低价为主的配置思路,在三季度继续降低仓位,结构上降低高价高弹性可转债的配置比例。债券部分更多关注交易机会,聚焦利差保护相对更强的方向。
本文数据来源于金鹰持久增利债券(LOF)E2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



