证券之星消息,日前新华双利债券A基金公布三季报,2026年三季度最新规模10.0亿元,季度净值涨幅为-6.44%。
从业绩表现来看,新华双利债券A基金过去一年净值涨幅为-0.45%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-9.81%,成立以来的最大回撤为-26.79%。
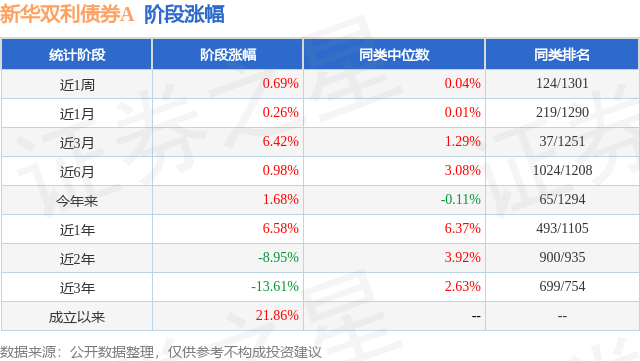
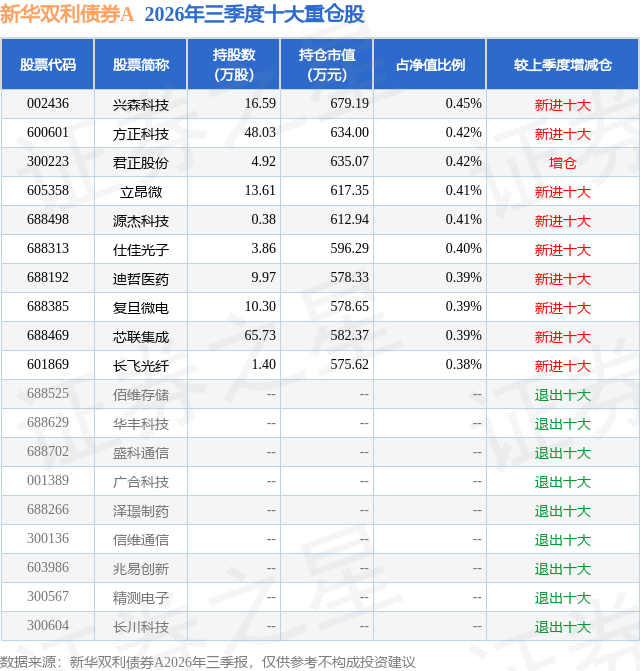
从基金规模来看,新华双利债券A基金2026年三季度公布的基金规模为10.0亿元,较上一期规模8.81亿元变化了1.18亿元,环比变化了13.44%。该基金最新一期资产配置为:股票占净值比17.75%,债券占净值比82.61%,现金占净值比0.74%。从基金持仓来看,该基金当季前十大股票仓位达4.06%,第一大重仓股为兴森科技(002436),持仓占比为0.45%。
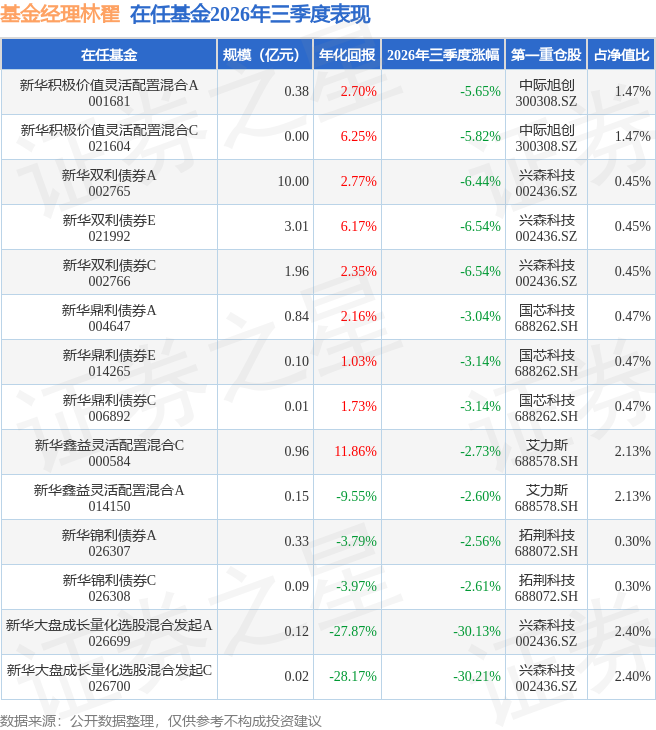
新华双利债券A现任基金经理为李晓然 林翟。其中在任基金经理林翟已从业6年又58天,2025年7月23日正式接手管理新华双利债券A,任职期间累计回报为2.45%。目前还管理着14只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度,A股经历了明显调整、阶段性修复和再度承压的过程,市场风格分化较大。7月,前期涨幅较大的科技成长板块集中调整,风险偏好下降与杠杆资金撤出相互强化;8月市场阶段性企稳修复,9月再度震荡走弱。从季度表现看,科技成长板块调整幅度较大,银行、能源等价值类板块相对占优。我们认为,海外地缘局势、通胀压力及利率预期变化是市场的重要扰动因素,9月美联储加息进一步增加了高估值资产面临的外部压力。债券市场在国内需求修复偏缓、货币宽松预期及流动性支持下整体震荡偏强,短端与中长端表现分化,中长端收益率下行,信用利差普遍收窄,期间也受到资金面波动、输入性通胀和止盈交易的阶段性扰动。可转债市场则同时受到正股走势与估值变化的影响:7月在权益市场调整中体现出一定抗跌性,但转股溢价率被动抬升;8月正股反弹带来的收益受到溢价率压缩的制约;9月正股回落与估值压缩叠加,转债市场进一步承压,部分高价、高弹性品种调整较为明显。 展望未来,我们认为国内经济仍处于修复阶段,权益市场的中期机会需要结合盈利改善与估值水平共同判断。9月制造业PMI回升至扩张区间,但不同行业、不同规模企业之间仍存在分化,经济修复的持续性与广度有待进一步观察。人工智能应用与算力需求仍是值得持续跟踪的产业方向,但长期成长空间并不能替代对短期估值和盈利兑现的要求,应更加重视订单、利润及现金流的验证。若后续内需与信用扩张逐步改善,市场机会有望向顺周期及更广泛的行业扩散,大盘均衡风格的配置价值也将提升。债券方面,政策支持和配置需求仍有利于市场,但在收益率与信用利差处于较低水平的背景下,需要权衡票息收益、久期风险和流动性,警惕经济预期改善或通胀扰动带来的调整。可转债市场虽然有所调整,但在投资者结构驱动下整体估值仍高。后续应更加重视正股基本面、转股价值与溢价率之间的匹配,并审慎评估强赎等条款风险。 本产品三季度延续股票、可转债与纯债相结合的配置思路。股票部分以量化多因子策略为核心,保持大盘成长风格,关注成长性及景气度改善。可转债部分延续以高转股价值、低转股溢价率品种补充权益弹性的思路。纯债部分以高等级信用债为主要配置,搭配国债和政策性金融债,持仓包括产业债、二级资本债及永续债等品种;报告期内增加了部分中长久期政策性金融债配置,适度延长利率债部分的久期,同时保留短端债券配置,组合杠杆维持较低水平,兼顾票息收益、利率机会与流动性管理。报告期内,成长风格调整对组合净值形成阶段性压力,也提示我们需要将股票与偏股型转债的风险暴露合并考察,避免低估二者在市场调整中的同向波动。后续将在保持策略逻辑一致性的基础上,加强对估值、拥挤度和流动性变化的跟踪,结合宏观及风格信号优化组合配置,努力平衡收益弹性与回撤控制。
本文数据来源于新华双利债券A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



