证券之星消息,日前圆信永丰强化收益C基金公布三季报,2026年三季度最新规模1.76亿元,季度净值涨幅为-0.87%。
从业绩表现来看,圆信永丰强化收益C基金过去一年净值涨幅为-1.85%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-4.77%,成立以来的最大回撤为-8.3%。

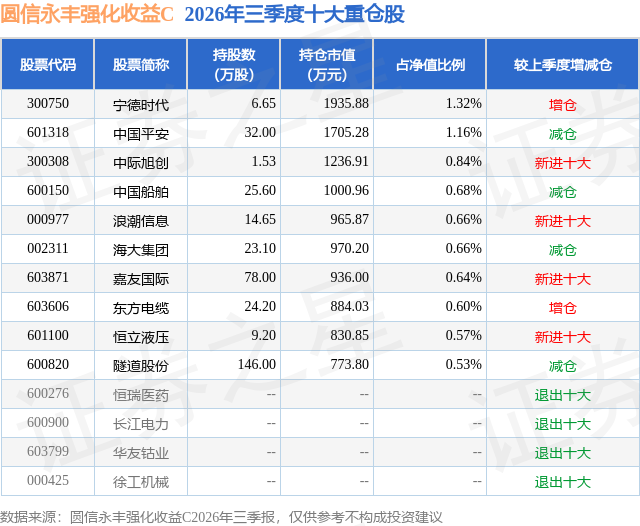
从基金规模来看,圆信永丰强化收益C基金2026年三季度公布的基金规模为1.76亿元,较上一期规模1.9亿元变化了-1381.62万元,环比变化了-7.26%。该基金最新一期资产配置为:股票占净值比19.96%,债券占净值比100.84%,现金占净值比1.56%。从基金持仓来看,该基金当季前十大股票仓位达7.66%,第一大重仓股为宁德时代(300750),持仓占比为1.32%。
圆信永丰强化收益C现任基金经理为林铮。其中在任基金经理林铮已从业10年又204天,2020年2月25日正式接手管理圆信永丰强化收益C,任职期间累计回报为20.0%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为圆信永丰瑞丰66个月定开债(011101),季度净值涨幅为0.82%。
对本季度基金运作,基金经理的观点如下:2026年三季度,债市收益率整体震荡下行、曲线显著走平。10年期国债收益率较二季度末下行约5bp至1.68%附近,30年期下行约14bp至2.10%附近,而1年期受资金利率中枢抬升影响小幅上行,收益率曲线呈牛平形态。分月看,7月权益高位回调、股债跷跷板由压制转为支撑,叠加基本面修复偏弱、融资需求不足,长端打开下行空间,央行加量投放对冲税期缺口,交易盘集中做多超长端;8月海外加息预期降温,资金再度流向纯债,配置盘与交易盘共振推动长端创年内新低,月中后央行转为零投放,叠加股市回暖,长端小幅反弹;9月上中旬受久期考核传闻、美债利率上行压制,中下旬央行重启逆回购、超额续作MLF,流动性转松,长端再创年内新低,临近季末受降准降息预期降温、机构拥挤度抬升影响小幅调整。信用债方面,三季度信用利差整体压缩,呈现中长久期占优、短端偏弱的结构特征,5年期表现明显好于3年期。截止季度末,信用利差已压缩至历史极低分位,二永债、保险次级债等品种在拉久期过程中相对受益。可转债方面,三季度转债市场先扬后抑、波动明显放大。7月至8月中旬,在权益市场结构性行情与资产荒资金外溢推动下维持强势,估值一度升至年内高位,高价券表现突出;8月下旬起因权益调整、海外加息预期升温,转债随止盈压力显现而走弱,9月跌幅进一步扩大,中证转债指数单月下跌约5.2%,全季累计下跌7.0%,明显弱于纯债,整体估值压力明显释放。A股市场三季度呈现高位回落、风格切换的调整行情,与二季度科技成长主导的普涨格局明显不同。7月市场冲高后大幅回落,季初即触及区间高点,海外加息预期升温与成长股高估值止盈压力集中释放,各主要指数快速回撤;8月超跌反弹但力度有限,资金明显向低估值、高股息方向切换;9月市场再度回落。三季度整体市场风格极度偏向红利防御,中证红利指数为唯一录得正收益的主要宽基,成长风格指数跌幅居前;二季度领涨的电子、通信板块转为领跌,银行、煤炭等低估值板块涨幅居前。产品方面,三季度债券继续维持中等久期,在资金面整体宽松背景下,以票息为主,9月开始,随着市场拥挤度加大,组合适当降低久期;由于转债整体估值较高,转债仓位整体维持在较低水平;股票方面,维持相对分散的持仓风格,整体上电力设备、新能源、机械、有色配置行业占比相对靠前,继续看好业绩可持续的品种相对表现。
本文数据来源于圆信永丰强化收益C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



