证券之星消息,日前长江收益增强债券基金公布三季报,2026年三季度最新规模2.18亿元,季度净值涨幅为-1.68%。
从业绩表现来看,长江收益增强债券基金过去一年净值涨幅为0.33%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-3.15%,成立以来的最大回撤为-7.91%。

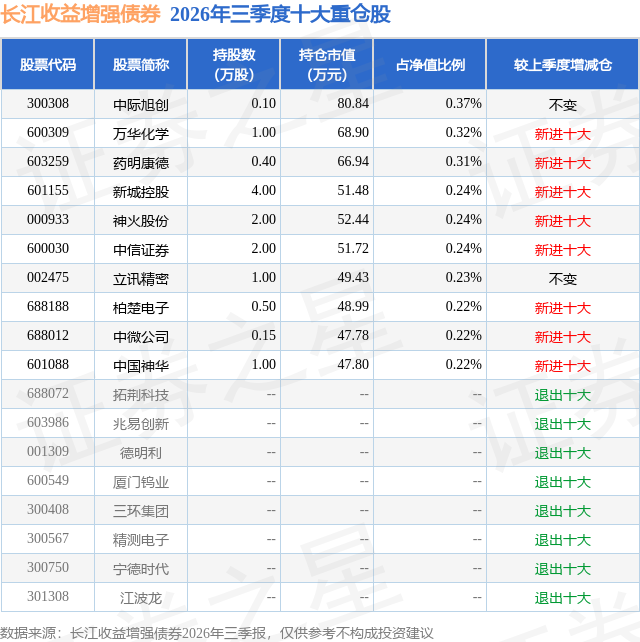
从基金规模来看,长江收益增强债券基金2026年三季度公布的基金规模为2.18亿元,较上一期规模2.26亿元变化了-799.76万元,环比变化了-3.54%。该基金最新一期资产配置为:股票占净值比13.66%,债券占净值比103.26%,现金占净值比0.86%。从基金持仓来看,该基金当季前十大股票仓位达2.61%,第一大重仓股为中际旭创(300308),持仓占比为0.37%。
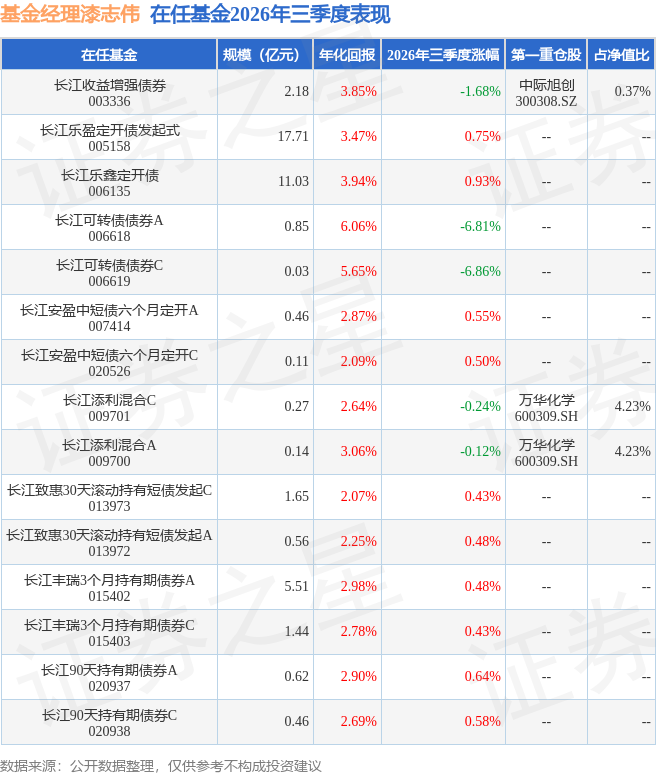
长江收益增强债券现任基金经理为漆志伟。其中在任基金经理漆志伟已从业10年又15天,2016年10月17日正式接手管理长江收益增强债券,任职期间累计回报为46.51%。目前还管理着15只基金产品(包括A类和C类),其中本季度表现最佳的基金为长江乐鑫定开债(006135),季度净值涨幅为0.93%。
对本季度基金运作,基金经理的观点如下:三季度国内经济延续弱复苏,结构性分化是最突出特征。从供需看,生产端体现韧性,固定资产投资累计同比走低,"供强需弱"的缺口收敛缓慢。价格方面,CPI低位徘徊,PPI同比自前期低点回升,由负转正,部分受输入性因素与低基数影响,温和物价环境对长端利率形成压制。景气方面,制造业PMI重返扩张区间,显示稳增长政策效果逐步显现。需求结构上"外需强、内需弱":出口维持高增,受全球AI产业链高景气与新能源产业国际竞争力支撑;而房地产与地产链投资仍在探底,消费与投资增长迟缓。金融数据方面,社融存量同比小幅回落,直接融资(政府债+企业债)对社融贡献抬升、人民币贷款占比下降,反映实体信贷偏弱、有效需求不足。政策方面,央行以常态化的公开市场操作"削峰填谷",短端资金面稳定偏松,结构性工具强调"不断完善工具设计和管理",并首次将"六张网"建设纳入重点支持领域。9月末,政策组合拳落地:三部门发文对个人住房贷款贴息,央行下调PSL利率并扩围、科技创新和技术改造再贷款扩容。结构性降息后,市场对后续总量宽松(降准降息)的预期有所降温,货币政策更侧重逆周期调节、结构优化与财政协同。 市场方面,三季度债市核心驱动是"基本面弱现实+货币宽松预期",整体震荡走强,呈现"短端小幅上行、中长端下行、超长债领降"的格局。曲线形态上,收益率曲线趋于平坦(牛平):中长端下行弹性显著大于短端。信用债跟随利率债同向下行、且长端弹性更大,信用利差进一步压缩,持有价值更多来自票息。股票方面,A股整体震荡调整,成长风格高位回落,大盘蓝筹相对抗跌。结构上,行业与风格出现明显再平衡,前期强势的科技成长显著回撤,资源红利与消费相对占优。估值与情绪方面,交易情绪明显降温,全A周度年化换手率回落。中证转债指数估值也有所下行,但仍处于历史高位水平。 报告期内,本基金在债券部分保持了适度的进攻性,利用超长端利率债和地方债等品种来增强弹性,同时继续保持杠铃型的组合结构,利用各项利差收敛来获取超额收益;在股票部分,我们力图通过行业的相对均衡配置来控制回撤,提升了红利和中游制造的占比,在可转债部分,维持相对谨慎的配置思路,降低了该品种的持仓比重,相对有效的规避了市场的调整。
本文数据来源于长江收益增强债券2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



