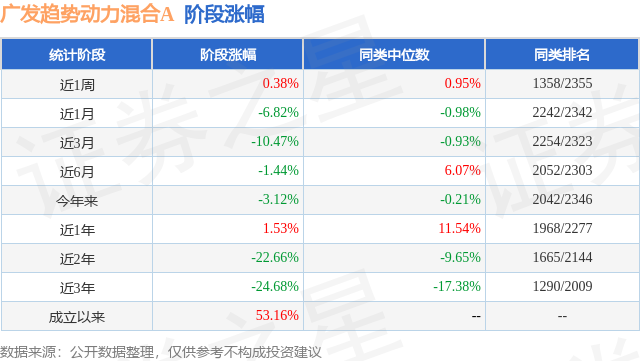
证券之星消息,日前广发趋势动力混合A基金公布三季报,2026年三季度最新规模0.23亿元,季度净值涨幅为-23.27%。
从业绩表现来看,广发趋势动力混合A基金过去一年净值涨幅为-50.42%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-52.57%,成立以来的最大回撤为-56.63%。
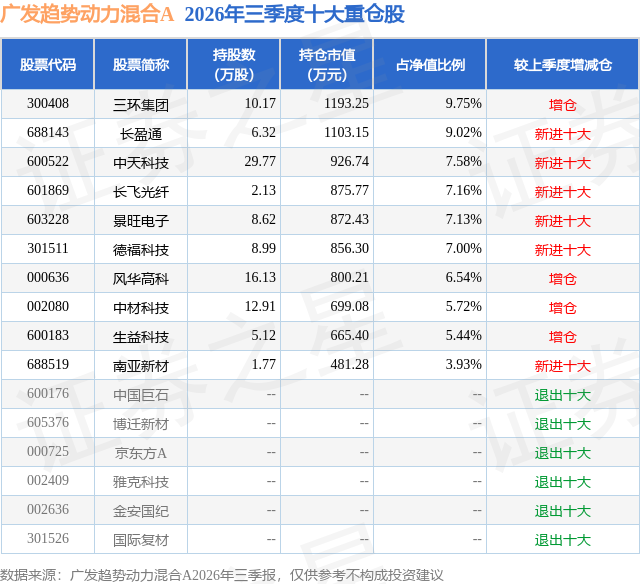
从基金规模来看,广发趋势动力混合A基金2026年三季度公布的基金规模为0.23亿元,较上一期规模2623.37万元变化了-282.6万元,环比变化了-10.77%。该基金最新一期资产配置为:股票占净值比89.28%,无债券类资产,现金占净值比16.3%。从基金持仓来看,该基金当季前十大股票仓位达69.27%,第一大重仓股为三环集团(300408),持仓占比为9.75%。
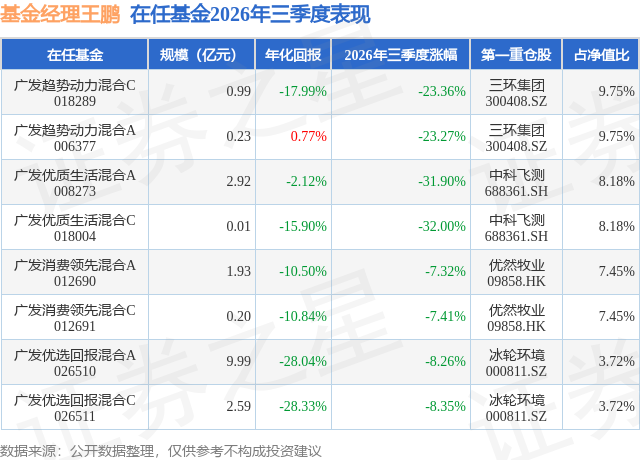
广发趋势动力混合A现任基金经理为王鹏。其中在任基金经理王鹏已从业6年又197天,2025年12月10日正式接手管理广发趋势动力混合A,任职期间累计回报为-42.27%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,大盘深度调整,市场风格剧烈逆转。二季度AI科技板块在7月集中回调,前期涨幅巨大、拥挤度处历史极值的算力、半导体方向获利盘集中兑现,叠加海外科技资产剧烈波动、美国拟限制中国光通信产品等利空催化,通信、电子板块7月单月跌幅均超30%;8月市场震荡筑底、温和反弹;9月美联储重启加息25个基点,为2023年以来首次,10年期美债收益率突破5.2%,创2007年以来新高,成长股估值承压,市场缩量下行。整体而言,三季度沪深300指数下跌约12.5%,上证指数下跌约6.2%,创业板指大跌约28%,科创50跌逾30%。行业分化方面,前期领涨的电子、通信等科技板块领跌市场,金融、消费、红利等防御风格相对抗跌,市场从"科技狂飙"转向防御再平衡。 报告期内,市场经历深度回调,但AI产业的商业闭环仍在加速兑现。英伟达二季度营收利润双双翻倍,并预计下一财年营收再增长70%;国内大模型加速商业化,DeepSeek大幅调价确立中国大模型的全球定价权;阿里巴巴配售800亿港元新股,募资全部投入AI能力建设。在云厂商资本开支持续高强度的背景下,"越上游越紧"的供需格局不仅没有缓解,反而在部分环节进一步加剧,我们重点跟踪的涨价链条正在持续兑现。其中最突出的方向是光纤光缆——行业正从传统电信周期切换为AI算力驱动的新周期:AI数据中心对光纤的消耗量是传统机房的5至10倍,而核心材料光棒的扩产周期长达18至24个月,光纤价格有望持续提高。电子布、MLCC、CCL等PCB上游材料环节的供需错配格局延续,价格中枢稳步抬升。我们认为,市场回调改变的是估值与筹码结构,而非产业趋势本身,上游供给刚性环节的价格上行仍处于早中段,当前调整恰为布局真正具备价格弹性资产提供了窗口。 报告期内,本基金保持科技涨价链上游的核心仓位,同时对持仓结构进行了优化:减持了部分电子布标的,增持了光纤行业的优质龙头。调整的逻辑在于:光纤的供需缺口与价格弹性在报告期内得到进一步验证,其"电信+数通"双轮驱动的需求结构更具持续性,空芯光纤等新技术路线也打开了长期成长空间;光纤供需紧平衡预计至少延续至2027年末,头部企业已与下游客户签署长协订单锁定产能。我们认为,在AI算力军备竞赛持续升级的背景下,上游供给刚性环节的价格弹性远未完全释放。本基金将继续专注于科技涨价链上游行业,主要布局供给刚性强、扩产慢、需求爆发的交叉点,筛选真正具备价格超预期上行弹性的优质标的,力争为持有人带来超额的长期回报。
本文数据来源于广发趋势动力混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




