证券之星消息,日前工银新能源汽车混合C基金公布三季报,2026年三季度最新规模9.57亿元,季度净值涨幅为-25.58%。
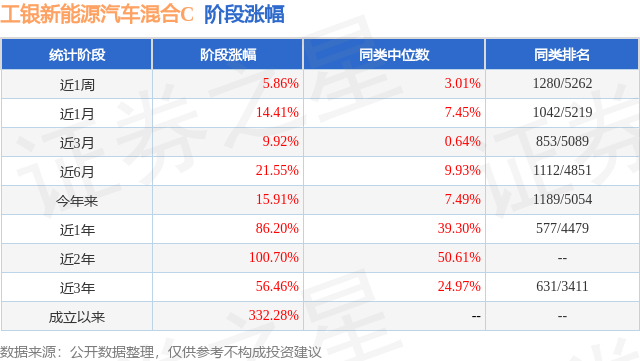
从业绩表现来看,工银新能源汽车混合C基金过去一年净值涨幅为-20.83%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-37.16%,成立以来的最大回撤为-61.96%。
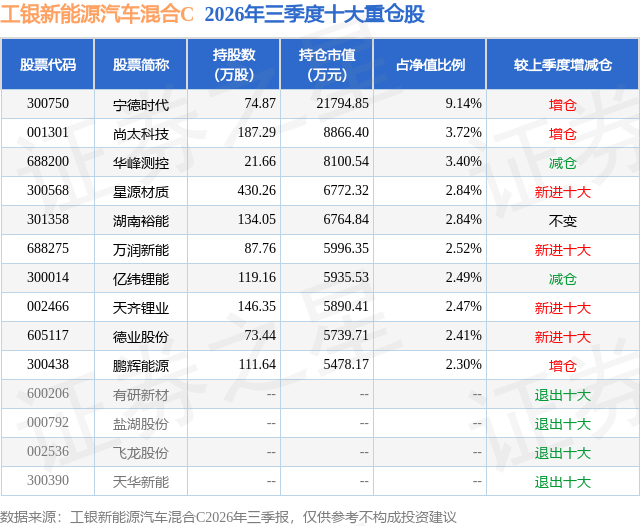
从基金规模来看,工银新能源汽车混合C基金2026年三季度公布的基金规模为9.57亿元,较上一期规模11.52亿元变化了-1.95亿元,环比变化了-16.94%。该基金最新一期资产配置为:股票占净值比92.26%,无债券类资产,现金占净值比8.46%。从基金持仓来看,该基金当季前十大股票仓位达34.13%,第一大重仓股为宁德时代(300750),持仓占比为9.14%。
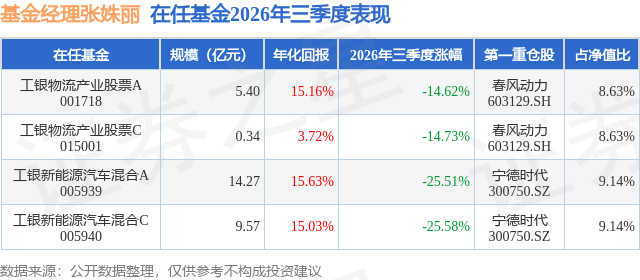
工银新能源汽车混合C现任基金经理为张姝丽 邢梦醒 高京霞。其中在任基金经理张姝丽已从业3年又186天,2023年4月28日正式接手管理工银新能源汽车混合C,任职期间累计回报为10.97%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度,新能源板块整体回调,主要源于市场悲观情绪与资金面扰动:国内方面,储能需求受到配套政策落地偏慢的阶段性影响;海外方面,美国电力设备禁令、欧盟相关限制政策等外部因素压制了出口预期。新能源车方向,国内市场乘用车销量承压、电动重卡渗透率持续提升、平均单车带电量增加;出口市场在产品竞争力强及油价成本高企的背景下,继续保持较高增速。我们认为,本轮下跌更多来自情绪担忧与资金扰动,行业基本面并未恶化——终端需求仍在增长,产业链供需关系持续改善,海外政策扰动不改变中国新能源产业的全球竞争优势。当前板块估值已处于历史较低水平,对于长期具备成长性、景气度处于上行过程中的板块,当前位置具备较好的配置价值。 产品定位及管理思路方面,本基金聚焦新能源汽车产业链,采取团队协作的管理模式,三位基金经理分别深耕于上游材料、中游制造、下游整车及应用三个方向,能够全面覆盖产业链上下游,通过定期讨论、子行业比较、交叉验证的方式,动态调整各子行业的比例,把握细分方向的成长性机会,力争在个股和子方向选择上获得超额,为持有人创造持续稳健的超额回报。 u3000u3000本基金三季度的投资方向与二季度基本保持一致,超配方向有三:一是供需关系改善、盈利弹性较大的上游领域,二是新技术新需求方向,包括AI电源及设备等,三是具有全球竞争力的出海龙头企业。在板块系统性回调、估值处于历史低位的过程中,我们加大了上游资源与锂电材料环节的配置权重,看好旺季需求与供需拐点带来的盈利修复弹性;同时超配了具身智能、固态电池、AI电源等新技术渗透方向,精选具备先发优势与卡位优势的优质标的。考虑到锂电设备环节订单增速最快阶段已过、在产业链中排序靠后,组合降低了相关配置;整车板块在销量增速放缓、车型竞争加剧、购置税及补贴退坡的多重压力下全年维持低配;汽车电子方向在上涨过程中逐步减仓。同时,我们继续关注并重仓布局具有全球竞争力的出海龙头企业,这些企业在海外市场的份额与盈利持续提升。 u3000u3000展望后续,我们对新能源产业的中长期发展保持乐观。从长期角度看,全球能源革命趋势确定,绿色低碳、低成本是恒定的追求;地缘冲突加剧能源安全问题,新能源的战略地位进一步抬升。当前新能源渗透率仍很低、行业仍处于发展前期,全球可再生能源占比仍不高,风光发电占比更低,电动车渗透率约四分之一,长期仍有数倍提升空间。从短期角度看,新能源产业正处于新一轮景气提升的过程中,储能、商用车、风电需求保持高增长,产业链供需处于紧平衡,进入盈利修复阶段。从资产质量看,中国的新能源企业极具竞争力,全球锂电、光伏、风电、储能、电动车的生产,中国均占半数以上份额,在全球范围内具备极强的成本和技术优势。从估值看,三季度板块受情绪与资金面影响系统性下跌,当前估值处于历史低位,主流标的对应明年估值已处于历史较低水平;对于长期具备成长性、景气度处于上行过程中的板块,当前的配置性价比非常高。 u3000u3000具体到看好的方向,一是盈利处于上行过程中、估值低位的储能与风电,招标数据保持高增长,随着需求逐渐明朗,悲观预期有望修复,具有较大上行空间;二是供需关系改善、盈利弹性较大、估值较低的上游环节;三是即将产业化落地的新技术,成长空间广阔,固态电池技术快速进步并开始在终端应用,钠电池性价比优势突出、SST等新方向陆续落地,同时具身智能与智能驾驶渗透率持续提升,新的需求不断打开成长空间。
本文数据来源于工银新能源汽车混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




