证券之星消息,日前长城量化精选股票A基金公布三季报,2026年三季度最新规模0.18亿元,季度净值涨幅为-12.13%。
从业绩表现来看,长城量化精选股票A基金过去一年净值涨幅为-34.59%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-37.93%,成立以来的最大回撤为-67.37%。

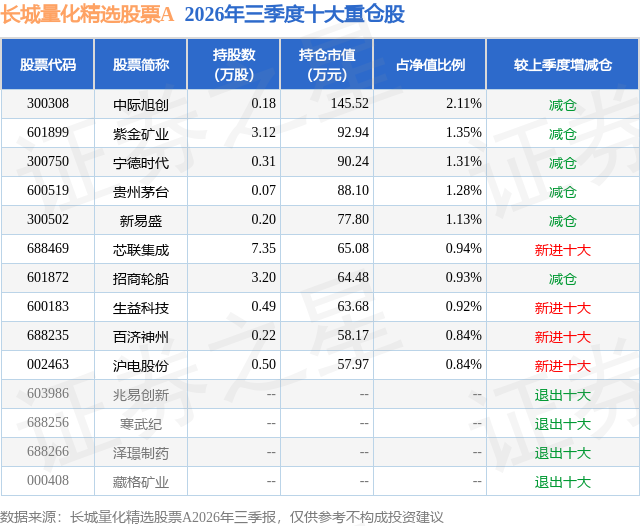
从基金规模来看,长城量化精选股票A基金2026年三季度公布的基金规模为0.18亿元,较上一期规模2065.62万元变化了-282.32万元,环比变化了-13.67%。该基金最新一期资产配置为:股票占净值比80.09%,债券占净值比3.64%,现金占净值比15.07%。从基金持仓来看,该基金当季前十大股票仓位达11.65%,第一大重仓股为中际旭创(300308),持仓占比为2.11%。
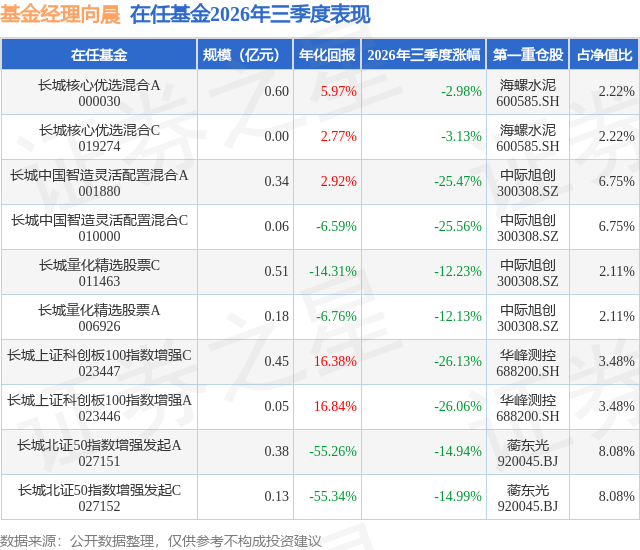
长城量化精选股票A现任基金经理为向晨。其中在任基金经理向晨已从业4年又3天,2026年6月5日正式接手管理长城量化精选股票A,任职期间累计回报为-17.39%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:报告期内市场表现较弱,行情结构极致分化,整体风格相对之前发生了较为极端的反转。传统行业相对抗跌,银行指数(中信)上涨16.8%,上半年领涨的电子(中信)、通信(中信)均下跌约30%。指数层面,科创类、成长类指数下跌明显,显著跑输传统宽基指数,其中科创50、创业板指两大双创指数跌幅居各宽基指数前列,报告期内分别下跌30.70%、27.80%;中证500、中证1000、中证全指、沪深300等宽基普遍下跌,其中中证1000、沪深300分别下跌17.15%、12.49%。行业层面,煤炭、石油石化、农林牧渔、银行、医药涨幅居前;电子、通信、建材、电新跌幅居前。 风格层面,成长大幅回撤,价值相对占优;市值方面,小市值风格内部表现较为极端,超额收益主要来源于小市值的尾部,即微盘股部分;动量、贝塔因子表现波动较大,市场风险偏好明显下降,市场活跃度相比二季度有所回落。 报告期内,产品小幅跑赢业绩基准。具体策略层面,产品将继续从两个维度挖掘超额收益:一是量化多因子驱动,依托多因子模型,在中大市值公司及细分行业龙头构成的股票池中,筛选具备统计显著性的有效因子并动态赋权,以捕捉A股长期有效因子带来的超额收益;二是基本面逻辑驱动,紧跟个股业绩边际改善信号,在盈利预期上调或基本面发生积极变化的标的中,挖掘存在预期差且具备估值性价比的投资机会。后续,管理人将继续借助风险模型优化组合的收益回撤比,力争为投资人创造可持续的超额收益。
本文数据来源于长城量化精选股票A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



