证券之星消息,日前摩根安隆回报混合A基金公布三季报,2026年三季度最新规模1.15亿元,季度净值涨幅为-4.77%。
从业绩表现来看,摩根安隆回报混合A基金过去一年净值涨幅为-2.0%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-9.56%,成立以来的最大回撤为-9.56%。

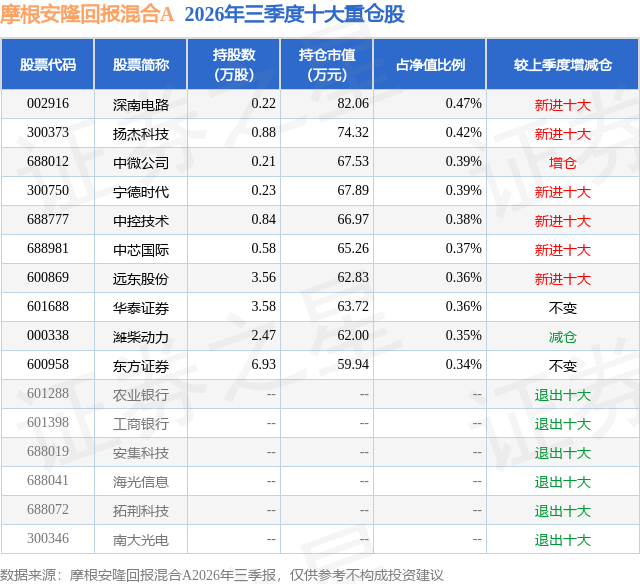
从基金规模来看,摩根安隆回报混合A基金2026年三季度公布的基金规模为1.15亿元,较上一期规模1.25亿元变化了-924.04万元,环比变化了-7.41%。该基金最新一期资产配置为:股票占净值比29.4%,债券占净值比32.67%,现金占净值比7.19%。从基金持仓来看,该基金当季前十大股票仓位达3.83%,第一大重仓股为深南电路(002916),持仓占比为0.47%。
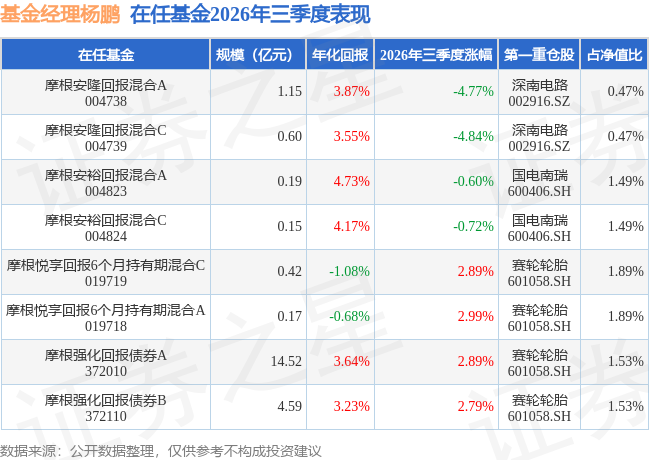
摩根安隆回报混合A现任基金经理为杨鹏 陈星。其中在任基金经理杨鹏已从业3年又46天,2023年9月15日正式接手管理摩根安隆回报混合A,任职期间累计回报为6.02%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为摩根悦享回报6个月持有期混合A(019718),季度净值涨幅为2.99%。
对本季度基金运作,基金经理的观点如下:三季度国内经济下行压力有所增加,天气扰动和财政发力节奏偏缓是主因。核心CPI表现平稳偏弱、PPI呈现结构性分化,内需恢复动力不强对经济修复依然存在制约。其中生产端仍具韧性,出口不惧基数抬升和外部扰动,竞争力和产业链优势仍在;工业在高端制造、科技自主领域保持较快增长,企业盈利随价格改善继续修复。居民需求端受收入预期制约,恢复偏缓,以旧换新、服务消费扩容提振力度有限。"828"地产新政出台后,对提升交房质量、恢复优质房企开工拿地信心具有较大促进作用。当前国内政策空间充裕,具备稳定内需、改善基本面结构的现实条件。海外方面,美国核心CPI同比虽继续回落,但环比反弹显示内生价格压力并未完全消退,叠加制造业PMI高于预期,市场对经济过热的担忧升温,美联储再度加息的概率随之上升,推动美债收益率大幅上行。10年期美债收益率创近20年来新高,长端利率快速上行,抬升全球无风险利率中枢、压制风险资产估值。AI叙事上,海外科技巨头资本开支进度加快继续支持投资较高增长,受AI基建投资影响较大的企业设备、建筑业投资增长显著快于总体产出增速。权益市场方面,全A非金融企业上半年盈利增速略超预期,全年盈利预期整体仍处于修复通道中,盈利底部支撑了市场底部。但另一方面缺乏增量资金支撑市场广度,导致市场呈现为板块轮动而非适配盈利修复周期的普涨。当下组合保持相对基准较为均衡的结构,进攻端主要是科技,包括国产算力、AI海外链辐射的量增板块、基本面强劲的制造业等。债券市场方面,三季度转入宽幅振荡,长短端表现有所分化。短端受政策利率约束表现较为稳定,长端和超长端在货币宽松预期、避险情绪和机构资金接力加仓的利多驱动下表现出较大弹性。多头情绪得以持续,但利多因素多数来自于预期层面,交易盘或成为市场引领者,盘面波动区间较二季度明显收敛。总体来看,国内基本面边际向下压力快速释放,内需在财政加速后有望托底,AI行业景气度及其生产力提升预期决定了仍是产业主线。产业分歧导致的AI主线回调后,A股维持较快的行业轮动。产品权益组合从中长期维度看,科技创新仍是核心主线配置,组合兑现部分浮盈转到新旧能源、有业绩的周期股以平衡科技板块波动。债券当下10年期及以下利率债收益率继续下行空间有限。展望后续,国内财政有望加速发债,结构性政策工具也有望加码落地,出口韧性支撑下经济目标增速完成难度或不大。基本面K型分化格局有望开始收敛,国内新兴产业投资和业绩继续走强,而传统制造业和基建地产等景气度可能开始回稳。海外方面焦点在于于AI叙事能否抵御利率上行冲击击以及及通胀对美联储政策路径的最终影响,若地缘缓和带动油价回落,美联储年内持续加息可能性降低。权益方面,在基本面并无明显变化的情况下,A股调整更多来自情绪面放大。外部因素只是短期扰动,后续随着海外流动性压制收敛,美联储加息预期充分定价,油价与长端美债利率约束缓和,A股将进一步体现制造业规模与份额提升、中国产业链全球优势等价值。四季度处于企业盈利验证的关键窗口,有望看到上市公司盈利延续高增长、基本面支撑牢固,市场或具备再次上行动能。债券市场看,中期宽松逻辑未破,超长端利差压降与资产荒格局仍在延续。另一方面,10年期国债在1.70%下方的分歧加大,交易盘止盈压力上升。四季度债市配置约束仍然存在,一是利率债供给压力仍然较大,政金债可能在10-11月集中放量;二是大行受银行利率风险指标限制,中小行受负债增速放缓制约,基金久期已高,加仓空间有限。在此情况下低波震荡格局可能延续,在出现新的影响因素前10年期国债收益率在低位震荡。
本文数据来源于摩根安隆回报混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




