证券之星消息,日前诺安双利债券发起A基金公布三季报,2026年三季度最新规模27.61亿元,季度净值涨幅为0.43%。
从业绩表现来看,诺安双利债券发起A基金过去一年净值涨幅为2.3%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-4.42%,成立以来的最大回撤为-19.0%。

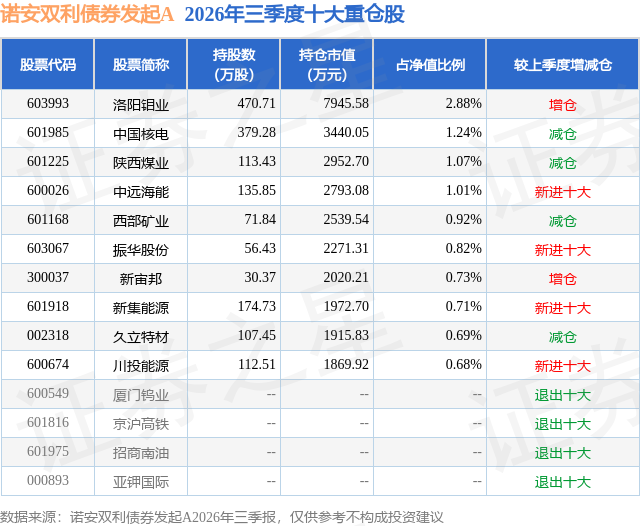
从基金规模来看,诺安双利债券发起A基金2026年三季度公布的基金规模为27.61亿元,较上一期规模32.84亿元变化了-5.22亿元,环比变化了-15.91%。该基金最新一期资产配置为:股票占净值比12.71%,债券占净值比116.8%,现金占净值比0.44%。从基金持仓来看,该基金当季前十大股票仓位达10.75%,第一大重仓股为洛阳钼业(603993),持仓占比为2.88%。
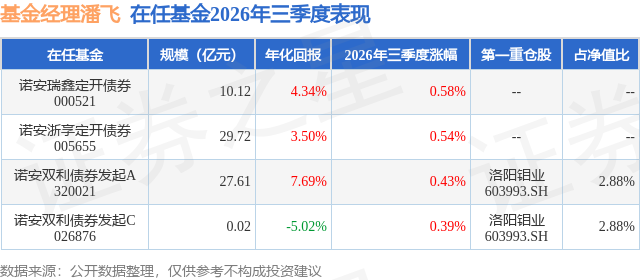
诺安双利债券发起A现任基金经理为潘飞 吕磊。其中在任基金经理潘飞已从业10年又56天,2022年6月17日正式接手管理诺安双利债券发起A,任职期间累计回报为5.58%。目前还管理着4只基金产品(包括A类和C类),其中本季度表现最佳的基金为诺安瑞鑫定开债券(000521),季度净值涨幅为0.58%。
对本季度基金运作,基金经理的观点如下:报告期内,美联储加息25BP,将联邦基金利率的目标区间调升至 3.75%-4.0%,市场预期美联储年内继续加息的概率上升。期间,10年美债利率大幅上行,美元指数震荡走强。 国内经济基本面弱势运行,央行货币政策维持适度宽松基调,银行间市场资金面平稳,1年期股份制存单利率整体窄幅震荡。债券市场收益率曲线整体以平坦下行为主,中长端信用品种的期限利差、信用利差与等级利差整体以压缩为主。 三季度国内权益市场整体延续高波状态,主线虽仍围绕科技产业定价,但持有科技资产与持有其他资产的体感差异显著。二季度,我们用"极致、反思、坚持"三个词来概括市场状态;回顾三季度,我们则用"回归、改变、收获"来提炼。"回归",对应科技板块估值与情绪在二季度极致演绎之后的收敛;"改变",对应我们对二季度所反思的"组合对科技参与不够充分"这一判断的修正与调适;"收获",则是对油运与红利板块中长期配置、并在三季度有所兑现的认可。 总体而言,这一季我们最需要思考与处理的,既不是重新争论科技趋势是否成立,也不是沉浸于市场对油运、红利板块重新燃起的乐观认知,而是在全球秩序中长期重构的背景下,围绕海内外新的宏观因子——尤其是利率中枢的变化,对四季度乃至2027年的宏观与中观格局作出判断,并据此思考未来持仓标的的构建、以何种价格买入,以及组合能够承受多大的波动。 报告期内,受海内外宏观层面变化影响,组合整体权益仓位有所降低。我们依然关注海外长端利率上行对估值的压制,也留意到海峡通行反复所带来的能源与运输成本扰动,这些因素将持续冲击市场的估值体系、流动性与投资者情绪。持仓层面,我们降低了资源方向的集中度,保留铜,调整了化工持仓,油运仍在组合之中;同时继续增配公用事业与煤炭;在科技方向,新增了SOC芯片方向的配置。科技板块的持仓,反映的是我们愿意在研究更深入的公司上承担风险,而非对整条产业链的估值与叙事转向乐观。 往后看,美国财政支出与科技投资或仍能托底名义需求,但若美债长期利率持续上行,市场愿意赋予远期利润的久期价格将受到约束。海峡长期通行受阻同样具有两面性:供给受限的资产或因此受益,但成本向下游传导之后,未必有利于整体盈利。因此,我们不会把通胀、利率或地缘事件中的任何一个变量,简单当作组合的单一答案。 国内政策有助于稳定预期,但企业盈利能否更广泛地改善,仍取决于居民需求与企业投资能否有效接续。当前科技与部分制造环节已走在前面,收入、消费及其他行业的修复未必同步,市场分化或仍将延续。若海外利率中枢上行趋缓、国内需求逐步扩散,人民币资产有望获得更宽的机会;若海外长端利率与信用条件继续收紧,则对我们而言,仓位、标的质量与买入价格的重要性将进一步凸显。 道阻且长,行则将至。我们将谨慎勤勉、追求卓越,致力于为持有人创造长期可持续的投资回报,努力实现管理人的职业使命。
本文数据来源于诺安双利债券发起A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




