证券之星消息,日前广发聚安混合C基金公布三季报,2026年三季度最新规模0.16亿元,季度净值涨幅为-0.7%。
从业绩表现来看,广发聚安混合C基金过去一年净值涨幅为1.64%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-1.2%,成立以来的最大回撤为-11.63%。

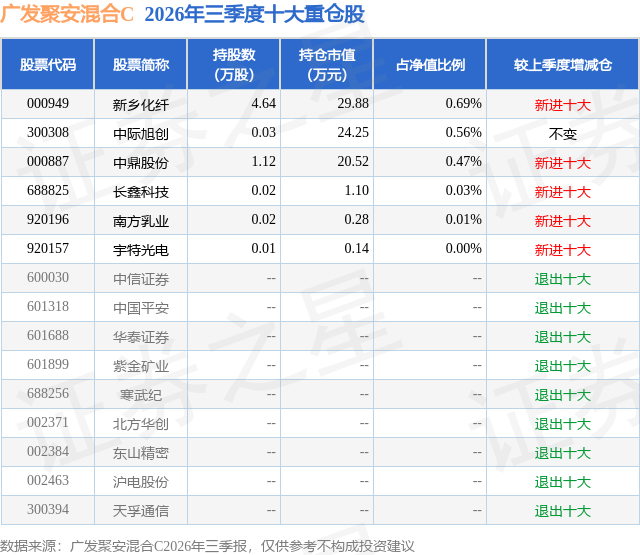
从基金规模来看,广发聚安混合C基金2026年三季度公布的基金规模为0.16亿元,较上一期规模1470.34万元变化了88.46万元,环比变化了6.02%。该基金最新一期资产配置为:股票占净值比1.76%,债券占净值比61.49%,现金占净值比37.06%。从基金持仓来看,该基金当季前十大股票仓位达1.76%,第一大重仓股为新乡化纤(000949),持仓占比为0.69%。
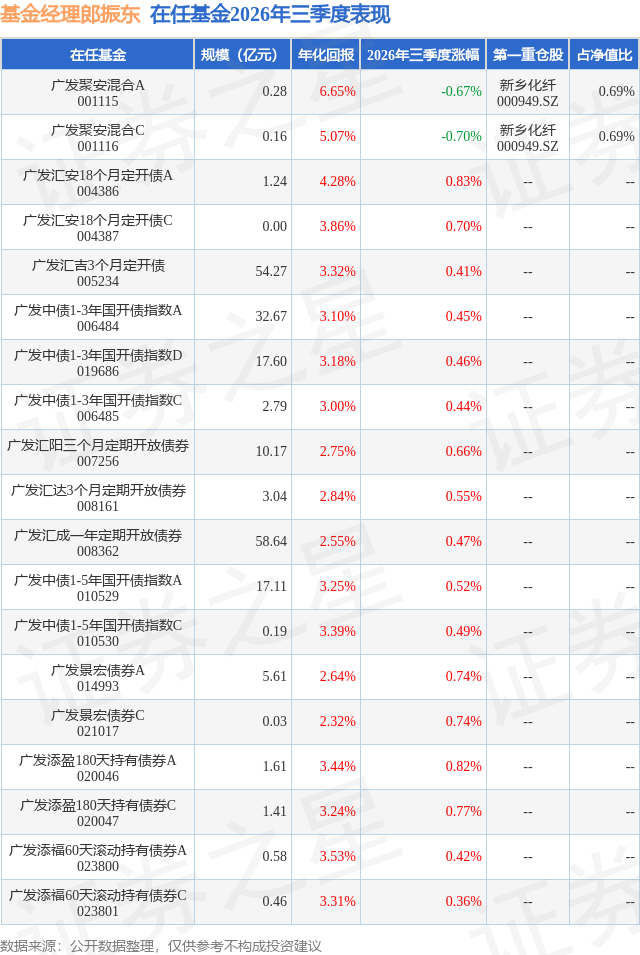
广发聚安混合C现任基金经理为郎振东。其中在任基金经理郎振东已从业5年又205天,2021年5月13日正式接手管理广发聚安混合C,任职期间累计回报为7.32%。目前还管理着19只基金产品(包括A类和C类),其中本季度表现最佳的基金为广发汇安18个月定开债A(004386),季度净值涨幅为0.83%。
对本季度基金运作,基金经理的观点如下:2026年三季度,债市中长端收益率震荡下行,短端震荡,收益率曲线进一步走平。具体来看,7月,政策利率换锚预期落空和超长债供给压力一度压制市场,随后经济金融数据偏弱与权益市场调整为长端债市提供利多支撑;下旬,随着MLF增量续作及政治局会议释放偏宽松信号,长端和超长端收益率加速下行。8月,债市在上旬窄幅震荡,其后内需数据偏弱、央行首次于月中开展隔夜逆回购等因素推动长端收益率继续突破下行;下旬,受资金价格回升、交易盘止盈以及MLF缩量续作的影响,债市转入调整上行,直至月末央行加大流动性投放。进入9月,跨月后资金转松和权益市场调整推动长债走强,期间税期资金收敛、油价攀升和输入性通胀对长端形成扰动,但内需读数和融资需求承压以及机构配置力度提升继续支撑债市维持偏强格局。整体来看,三季度债市延续年初以来长端利率震荡下行态势,短端则受到资金价格约束,曲线进一步平坦化,基本面承压与机构配置需求成为债市的核心驱动因素。权益方面,三季度整体市场风格快速转向,科技行情熄火,风格回归均衡,8月上旬短暂超跌反弹,但后续在筹码压力下重新走弱,整体赚钱效应一般。 报告期内,债券方面,组合主要持仓短久期高等级信用债;权益方面,组合权益仓位在季度初从科技向均衡切换,但8月下旬观察到市场反弹动能不足,因此转为个券策略,寻找绩优个股及可转债绝对收益机会,整体仓位水平偏低。 展望2026年四季度,预计债券市场的主线在于基本面、资金面和供需格局。基本面方面,关注新型政策性金融工具等稳投资手段落地后实物工作量的变化情况,输入性通胀或阶段性加大经济结构分化;资金面有望保持宽松,资金价格围绕政策利率窄幅波动;供需格局方面,关注四季度政府债和政金债供给放量节奏、期限构成及机构配置意愿的变化。总体来看,四季度债市多空交织,影响因素较为复杂。在经济转型和新旧动能分化的背景下,资金面宽松、信贷需求偏弱和机构欠配对债市的基础性支撑有望延续,但资金价格中枢和政府债供给等因素制约债市收益率的下行空间,债市走势大概率呈现震荡偏强走势。权益方面,当前市场面临基本面及资金面的双重压力,基本面方面美伊冲突导致的高通胀环境以及美联储加息预期持续存在,同时对AI发展的质疑声音增多,包括AI发展安全、大模型ARR增长降速、CSP现金流压力增大等等,共同压制权益市场风偏。资金面方面,前期涌入科技赛道的资金仍在持续消化,短期市场走出流畅向上行情的难度较大。但考虑到科技公司逐步开始兑现业绩,后续在强现实的情况下,股价持续大幅下跌的可能性同样较小。整体来看市场短期震荡,预计逢低参与,当筹码拥挤度消化以及AI发展新叙事出现,则有机会看到全面估值切换。
本文数据来源于广发聚安混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




