证券之星消息,日前富荣福银混合A基金公布三季报,2026年三季度最新规模0.03亿元,季度净值涨幅为-36.15%。
从业绩表现来看,富荣福银混合A基金过去一年净值涨幅为-5.95%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-16.38%,成立以来的最大回撤为-39.12%。

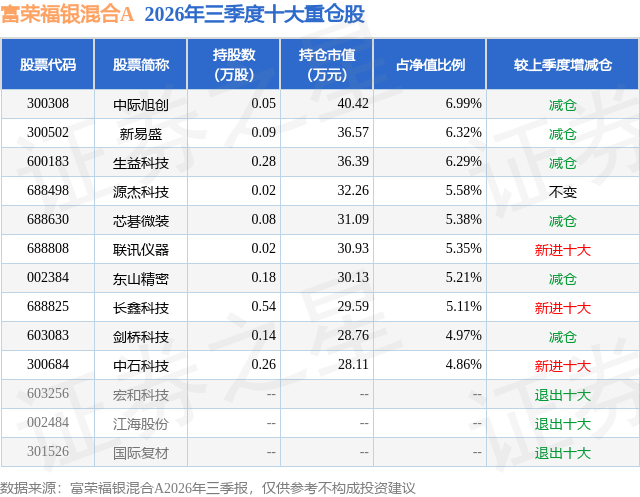
从基金规模来看,富荣福银混合A基金2026年三季度公布的基金规模为0.03亿元,较上一期规模295.04万元变化了1.73万元,环比变化了0.59%。该基金最新一期资产配置为:股票占净值比85.41%,债券占净值比5.21%,现金占净值比2.47%。从基金持仓来看,该基金当季前十大股票仓位达56.06%,第一大重仓股为中际旭创(300308),持仓占比为6.99%。
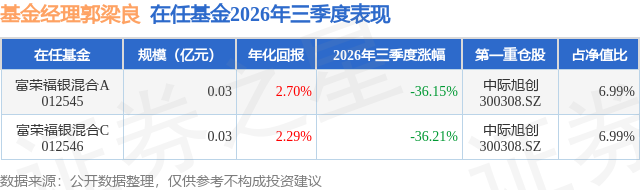
富荣福银混合A现任基金经理为郭梁良。其中在任基金经理郭梁良已从业1年又49天,2025年9月11日正式接手管理富荣福银混合A,任职期间累计回报为10.12%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:报告期内,A股市场在二季度快速上行后进入剧烈调整,科技成长方向跌幅显著大于市场整体, 上证指数下跌6.16%,沪深300下跌12.49%,创业板指下跌27.80%,科创50下跌30.70%,科技成长方向跌幅显著大于市场整体。行业层面,调整高度集中于我们所重点配置的景气成长方向。申万一级行业中,电子下跌32.65%、通信下跌28.72%,位列全市场跌幅前列;与之相对,煤炭上涨19.29%、石油石化上涨15.32%、银行上涨14.56%,防御类资产跑赢景气成长。 我们认为,宏观与流动性是本轮调整的重要外生变量。在地缘、油价、美国经济数据、货币政策博弈等因素的共同催化下,美国10年期国债收益率在三季度由4.47%左右上行至5.29%,全球无风险利率快速抬升,对长久期、高估值成长资产形成估值压制,韩国市场去杠杆交易的风险传导也加剧了A股同产业链资产的调整。但是,从基本面角度出发,我们并没有发现AI算力产业景气度出现恶化迹象,龙头公司半年报业绩仍在加速增长,且景气度展现出向上游材料、设备和耗材扩散的趋势。综上,我们认为三季度科技成长板块的回撤,主导因素是分母端的估值收缩与前期交易拥挤度的被动出清,而非分子端盈利的逆转。 报告期内,本基金净值出现较大幅度回撤,净值表现明显弱于业绩比较基准。从归因看,回撤主要来自两个方面:第一,组合在AI算力硬件产业链上的高集中度暴露,集中度带来的高弹性在二季度是超额收益的来源,在三季度则反向作用于净值。第二,对调整节奏与幅度的判断不足。我们在二季度报告中已明确提示"科技成长板块阶段性交易拥挤和估值扩张后的波动风险",并指出"部分标的已经反映较高的景气预期",回顾来看,这一风险识别的方向是正确的,但我们在组合层面的应对不够充分。原来的框架中,景气反转和兑现度下降是组合减仓的依据,但三季度的行情中,行情影响因素更多作用于估值,而非盈利,这导致组合对此类风险应对不够敏感。以光模块行业为例,该板块三季度出现FCC潜在制裁的风险因素,对此我们做了法律、全球产能存量和扩产分布、技术趋势演进等方面的研究,得出近两年内制裁落地影响相关公司业绩兑现可能性较低的结论,因为大量模块产能从中国短期内转移到美国可行性低,市场可能过度恐慌。但短期内,在避险压力下市场仍然交易了较为负面的预期,组合没有因为市场情绪因素减仓,从而承受了回撤。 展望四季度,本基金依旧会继续坚持"成长属性为先、业绩兑现能力为核心"的选股思路,围绕AI算力产业链进行布局。我们不会因三季度的股价调整而改变对AI算力长期产业趋势的基本判断,AI硬件链的订单与产能数据未出现系统性转弱的信号。但我们对组合管理方式做了修正,并将在报告期内及后续逐步落实:一是适度降低单一环节与单一个股的集中度,提升组合内部的相关性分散;二是把"估值与景气的匹配度"提升为与"景气斜率"同等重要的配置依据;三是强化财务与订单的实证验证,减少对远期空间叙事的权重。 本基金将继续通过持续的产业跟踪与财务验证动态优化持仓结构,在景气度与估值之间寻求更稳健的平衡,努力提升组合的中长期风险收益特征。
本文数据来源于富荣福银混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



