证券之星消息,日前财通资管价值精选一年持有混合C基金公布三季报,2026年三季度最新规模0.14亿元,季度净值涨幅为-17.37%。
从业绩表现来看,财通资管价值精选一年持有混合C基金过去一年净值涨幅为-9.66%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-19.42%,成立以来的最大回撤为-57.54%。

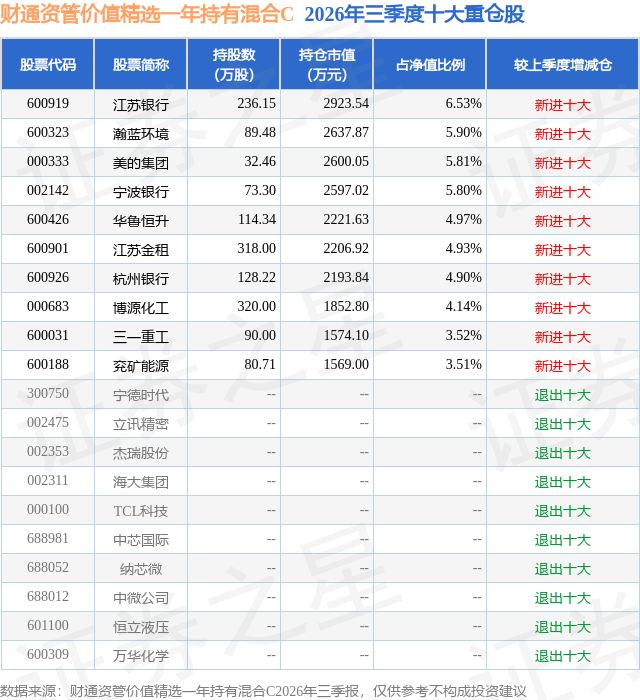
从基金规模来看,财通资管价值精选一年持有混合C基金2026年三季度公布的基金规模为0.14亿元,较上一期规模1741.37万元变化了-357.55万元,环比变化了-20.53%。该基金最新一期资产配置为:股票占净值比88.05%,无债券类资产,现金占净值比17.74%。从基金持仓来看,该基金当季前十大股票仓位达50.01%,第一大重仓股为江苏银行(600919),持仓占比为6.53%。
财通资管价值精选一年持有混合C现任基金经理为陈建新,本季度增聘基金经理陈建新。其中在任基金经理陈建新已从业0年又91天,2026年8月18日正式接手管理财通资管价值精选一年持有混合C,任职期间累计回报为-7.95%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:影响A股市场走势的三个重要变量因素分别是货币、经济和股市政策,这三个因素中有两个因素向上,则A股大概率表现为牛市;反之如果三个因素中有明确的两个因素向下,则大概率为熊市。 这两年国内宏观基本面虽在逐步探底(存在AI科技结构性亮点),货币流动性和股市政策双双向好依然造就了这两年的牛市,所以过去两年的这轮牛市更准确的概括是流动性驱动下的结构性牛市,其中结构性配置重点是这几年决定不同阶段投资者收益差距最重要的决定因素。 2026年三季度,资本市场在经历前期的大幅上涨后,出现了剧烈的震荡分化,上半年涨幅遥遥领先的AI板块(通信、半导体)大幅回撤;而股价在低位、筹码结构相对简单的银行、红利和部分消费股等具备底部防御属性,受益于市场整体资金面的水往低处流,本季度涨幅居前。市场以此种剧烈的方式进行结构再平衡,一方面是产业逻辑预期层面的传递反馈,另一方面更重要的还是A股的筹码结构和量化资金的内在交易机制所决定。相类似的就是隔壁韩国的股市此轮的调整,以及其背后筹码结构和杠杆ETF资金的内在反馈交易机制。而处于全球股市流动性C位的纳斯达克跌幅相对较少,同时结构上权重较大的费城半导体和互联网云厂商进行了有效涨跌幅对冲。 展望 2026年四季度,从外部环境看,欧洲可能对中国采取贸易平衡措施,随后就是美国和我们台湾地区的中期选举,中东的地缘风险外溢仍不容小觑,所以四季度的外部国际环境会更加复杂,相比较而言,权益投资面临的不确定性也越大。A股市场在刚经历剧烈的调整再平衡后,后续市场可能的结构突破我们看好两个方向:一个是AI产业链往下游应用纵深方向演绎,特别终端应用在除了编程之外,又出现众多新赛道应用案例(医药、影视、办公等),呈现星火燎原之势,产业实现正循环反馈,则AI行情可能从算力延伸到应用,那科技结构性行情持续。另一个方向是AI逐步进入调整消化期,拉回到传统现实环境,市场预期收益率下降,整体风险偏好可能持续回落,市场投资者对确定性收益的追求成为第一目标,后续更倾向于选择红利和内需底部的板块作为防御的归宿。 所以在此情况之下,后市的结构性行情我们依然认为会是主流(但不会像前期那么极致),其中相信科技、风险偏好高的人依然会在AI产业选择纵深方向进行突围;而风险偏好低、更聚焦确定性的人,根据历史经验会倾向选择红利等防御品种作为重点配置。 本产品目前投资上采取红利+投资策略,立足红利防御的基础上把握确定性收益,投资主线是"高股息、低估值、逆周期",具体通过高股息&低估值去选股,逆周期去择时。结构上以稳定垄断型红利作为防御,以周期景气型红利作为进攻。 四季度我们将基于既定的策略进行动态优化调整,重点在结构上将依据板块风险释放程度和其中个股的收益风险比,灵活切换进攻与防御节奏,保持相对积极的操作策略。
本文数据来源于财通资管价值精选一年持有混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



