证券之星消息,日前工银聚丰混合A基金公布三季报,2026年三季度最新规模1.66亿元,季度净值涨幅为0.7%。
从业绩表现来看,工银聚丰混合A基金过去一年净值涨幅为-0.69%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-9.61%,成立以来的最大回撤为-10.35%。

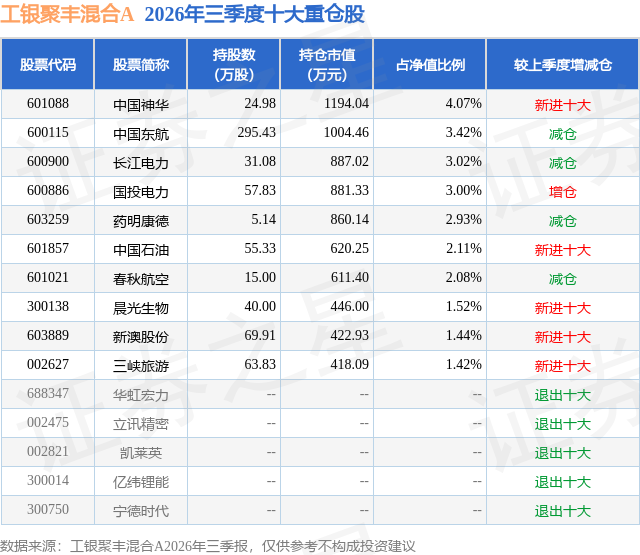
从基金规模来看,工银聚丰混合A基金2026年三季度公布的基金规模为1.66亿元,较上一期规模2.19亿元变化了-5364.13万元,环比变化了-24.47%。该基金最新一期资产配置为:股票占净值比32.07%,债券占净值比83.64%,现金占净值比1.89%。从基金持仓来看,该基金当季前十大股票仓位达25.01%,第一大重仓股为中国神华(601088),持仓占比为4.07%。
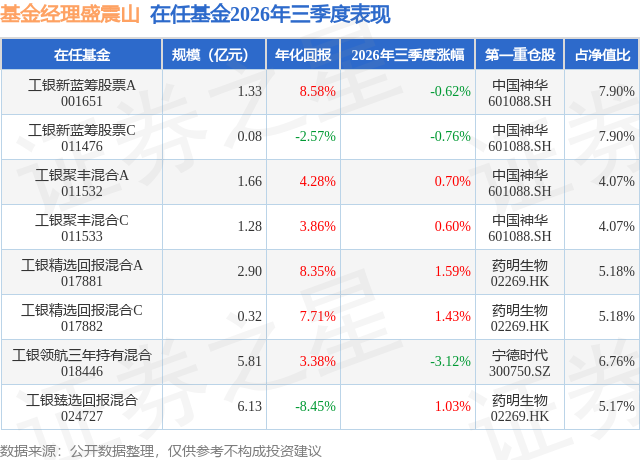
工银聚丰混合A现任基金经理为盛震山 刘婷。其中在任基金经理盛震山已从业7年又45天,2023年1月13日正式接手管理工银聚丰混合A,任职期间累计回报为33.95%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为工银精选回报混合A(017881),季度净值涨幅为1.59%。
对本季度基金运作,基金经理的观点如下:2026年三季度债券市场的主要特征为我国长期限国债收益率下行与海外长期限国债上行形成镜像。美联储加息落地、海外长端利率走高;而国内财政发力偏慢、货币维持宽松,长端利率下行。我们认为这一镜像背后,是内外需外强内弱的基本面格局,同时也反映了国内外财政的分化。在财政风险+通胀担忧+供需错配的背景下,10年期、30年期美债不断刷新新高。美国通胀回落速度低于预期,9月联储加息25个基点落地,短期限美债呈现企稳迹象,而国债曲线的期限溢价仍在不断上行。国内方面,出口是当前经济的主要支撑,出口的强劲,带动工业增加值维持韧性。但结构明显失衡,价强量弱。AI链条是主要拉动项,且其中更多受涨价因素贡献,数量表现较弱。内需则对经济形成了向下的压力,社零接近零增长,居民出行链好于商品消费,前期享受以旧换新、国补影响的商品跌幅更大;投资需求持续为负,地产新政对土拍和投资形成向下压力,楼市价格预期较低。政策方面,财政面临符合收益的项目储备不足、化债紧箍咒、刚性支出压力大、土地出让下滑以及非经济因素等影响,财政支出速度一直低于预期,"广义财政支出-广义财政收入"的缺口接近5.5%。货币政策延续适度宽松总基调,增加隔夜逆回购工具,完善短端利率调控机制,适时超额投放长期资金,资金利率波动幅度大幅降低。在此期间,我们的组合增配了长期利率债品种,久期较2季度末提升,同时适度降低了组合的杠杆水平。权益方面,组合在第三季度出于产业和公司基本面边际变化、估值合理性等方面的考虑,择机降低了制造、科技、交运等产业领域的权重;同时,组合增加了基础能源资源、公用事业和农业等行业的配置比例;此外,医药和其他少数消费领域的配置头寸大体得以保留,仅做了个股层面的局部调整。立足当下,在内需维持相对不足状况的同时,尽管外需持续较强,但全球产业投资的景气度在结构上越来越依赖科技、特别是人工智能相关领域资本开支的强度,因而集中风险也越来越高。事实上,美国消费如此旺盛也很大程度上与美国科技股牛市催生的财富效应密不可分。然而,从常识和历史经验的角度,产业投资的周期性往往较强,因此眼下旺盛的资本开支、科技产业从业人员和投资者的殷切期待,以及依然高企的二级市场资产价格,都指向了更多的潜在不确定性风险,特别是在科技股估值仍大体位于历史高位水平、人工智能应用拓展能否维持高增速尚不明朗的当前阶段。综上所述,组合股票持仓的行业配置结构预计将与市场热点保持一定的隔离度,以及股票仓位也考虑继续保持相对受控的水平。
本文数据来源于工银聚丰混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




