证券之星消息,日前恒越嘉鑫债券C基金公布三季报,2026年三季度最新规模1.56亿元,季度净值涨幅为-2.38%。
从业绩表现来看,恒越嘉鑫债券C基金过去一年净值涨幅为-2.29%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-6.23%,成立以来的最大回撤为-6.23%。

从基金规模来看,恒越嘉鑫债券C基金2026年三季度公布的基金规模为1.56亿元,较上一期规模1.7亿元变化了-1426.94万元,环比变化了-8.38%。该基金最新一期资产配置为:股票占净值比17.4%,债券占净值比86.12%,现金占净值比2.66%。从基金持仓来看,该基金当季前十大股票仓位达7.93%,第一大重仓股为源杰科技(688498),持仓占比为0.97%。
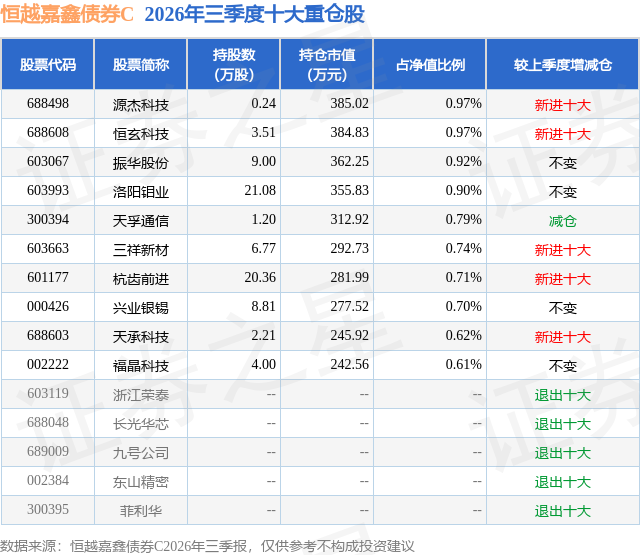
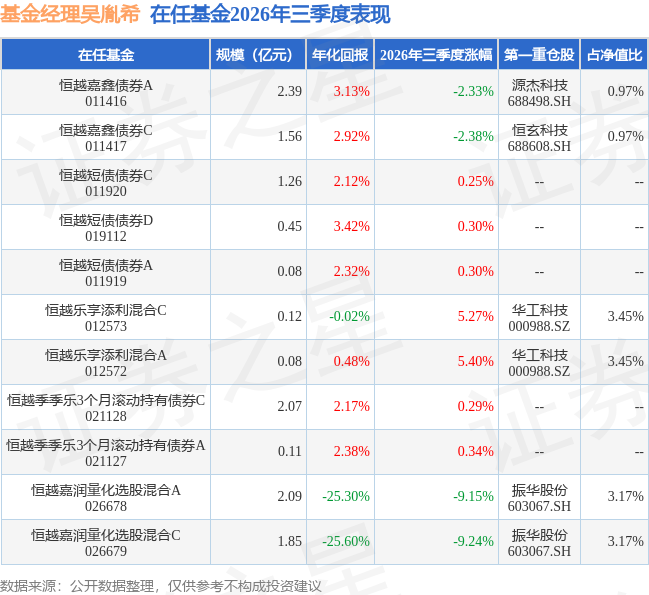
恒越嘉鑫债券C现任基金经理为吴胤希 白钰。其中在任基金经理吴胤希已从业9年又193天,2024年3月13日正式接手管理恒越嘉鑫债券C,任职期间累计回报为15.72%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为恒越乐享添利混合A(012572),季度净值涨幅为5.4%。
对本季度基金运作,基金经理的观点如下:三季度,我国经济延续"K"型分化、"供强需弱"的特征。工业增加值等生产数量指标表现较好,但与利润、收入等效益相关的指标边际走弱。结构上分化加剧,新旧动能转换持续提速。出口高景气与能源、AI 相关行业价格上行带动名义增长修复,输入型通胀压力反弹,消费与投资内生动力仍偏弱。其中,基建投资和地产投资单月略有企稳,但累计降幅仍大,成为经济主要拖累;商品消费整体低迷,服务消费需求相对旺盛。通胀方面,国内PPI显著强于CPI,主因输入型成本推升,叠加上游反内卷的供给收缩。 海外方面,中东冲突推升油价中枢、能源型通胀趋于固化,美联储由此定价"更高更久"。9月美联储加息落地,为2023年7月以来首次加息,市场对10月再度加息的概率定价仍高,10年期美债收益率盘中一度升破5.3%、创2007年以来新高,"地缘、能源、通胀、利率"连锁仍在自我强化。美国就业整体维持温和,内部结构分化,强雇佣集中在低薪/季节性领域,而弱雇佣集中在信息金融,工资增速放缓。通胀超预期回升,能源价格上涨仍是主要推动因素,但核心通胀亦超预期升温。 权益市场方面,三季度市场震荡调整,交易情绪明显降温,行业和风格出现再平衡,前期表现强势的科创领域调整明显,资源红利相对占优。三季度,科创50、创业板指分别下跌30.7%、27.8%,表现明显弱于上证指数。结构上,行业领涨方向由AI硬件转向资源红利板块,煤炭、石油石化、农林牧渔和银行领涨,电子、通信、建筑材料和电力设备跌幅居前。 债券市场方面,三季度收益率曲线整体平坦化,长端走强、短端相对平稳。债市核心驱动是"基本面弱现实与货币宽松预期",政治局会议宽松定调、降息预期与央行流动性呵护构成做多主线,输入性通胀担忧与止盈压力则主导阶段性回调。7月中上旬,央行净回笼下资金面阶段性收敛,10年期国债收益率在1.72%-1.74%区间震荡博弈;7月下旬,"存款降息"预期发酵,月末政治局会议宽松信号推动10年期国债收益率突破向下至1.70%。8月中上旬,央行"保持流动性充裕"基调叠加偏弱基本面数据,长端进一步走强;8月下旬止盈情绪升温,长端小幅调整。9月中下旬,公积金降息预期与央行跨季呵护推动超长债领衔突破,30年期国债最低下探至2.107%;月末三部委房贷贴息、PSL降息等政策组合拳落地,叠加节前止盈,债市转入回调,10年期国债收益率收于1.675%。 操作上,本基金坚持稳健思路,主要配置高评级信用债和利率债,严控信用风险,精选个券,坚持注重票息的确定性收益以及息差贡献。三季度,组合根据市场变化,降低了组合的杠杆水平,久期则保持在中长水平,兼顾收益和回撤控制。转债仓位三季度维持较低仓位。权益平均仓位维持中等偏高水平,持仓类型以中盘成长风格为主,兼顾红利风格。整体持仓中科技成长类的占比略高于价值类。后续我们将持续关注国内宏观经济走向和美联储货币政策走向,以及AI叙事的持续性,重点关注四季度权益潜在的反弹机会并对组合做出相应调整。本基金将继续坚持精细的信用研究和利率走势研判,并持续深耕权益和转债策略,为持有人争取相对有竞争力的收益。
本文数据来源于恒越嘉鑫债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




