证券之星消息,日前长城价值成长六个月持有期混合A基金公布三季报,2026年三季度最新规模2.04亿元,季度净值涨幅为-36.51%。
从业绩表现来看,长城价值成长六个月持有期混合A基金过去一年净值涨幅为-21.03%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-48.42%,成立以来的最大回撤为-57.47%。

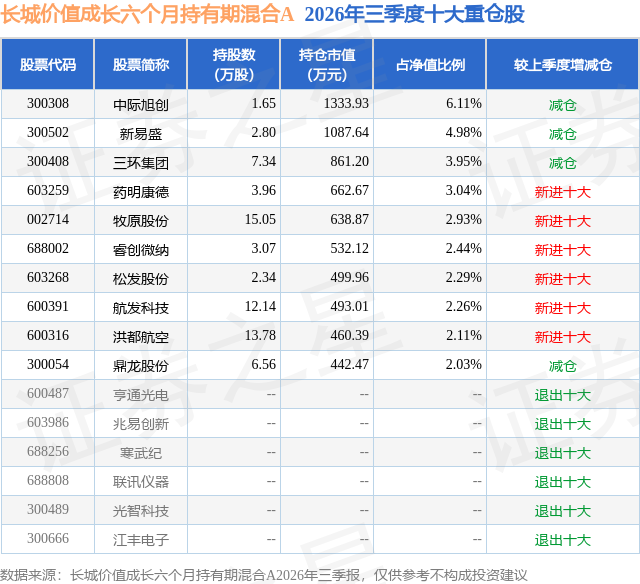
从基金规模来看,长城价值成长六个月持有期混合A基金2026年三季度公布的基金规模为2.04亿元,较上一期规模3.42亿元变化了-1.38亿元,环比变化了-40.35%。该基金最新一期资产配置为:股票占净值比84.81%,无债券类资产,现金占净值比19.14%。从基金持仓来看,该基金当季前十大股票仓位达32.14%,第一大重仓股为中际旭创(300308),持仓占比为6.11%。
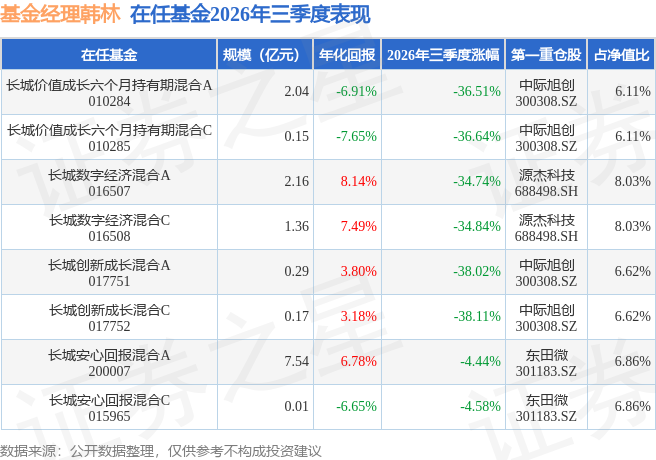
长城价值成长六个月持有期混合A现任基金经理为韩林。其中在任基金经理韩林已从业10年又75天,2021年11月4日正式接手管理长城价值成长六个月持有期混合A,任职期间累计回报为-36.77%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:3季度初A股市场出现较大幅度调整,科技成长板块回撤较为明显,市场风格由2季度的科技集中行情转向价值与防御,煤炭、石油石化、银行和食品饮料等行业相对占优。半导体、光通信等前期涨幅较大的方向承受估值与交易拥挤度调整,产业景气和股票价格表现出现分化。宏观层面,7月制造业PMI降至49.2%,国内需求修复仍有压力,但高技术制造业和装备制造业保持结构性景气,经济呈现总量偏弱、产业升级持续推进的特征。海外方面,利率高位运行、地缘风险及市场对AI资本开支回报率的关注,共同压制成长股风险偏好;与此同时,人工智能对算力和高速互联的中期需求仍有支撑。我们认为,此阶段需要在产业趋势、估值和组合集中度之间重新平衡。7月从配置和操作上,我们降低权益仓位,主动减持电子、通信和机械设备,增加有色金属、医药及汽车等配置,并拓展港股平台和资源类资产,发挥全行业基金投资范围的灵活性。电子、通信合计权重较季初下降,组合逐步由科技集中配置转向多行业布局。我们保留具有产业竞争力的核心成长持仓,同时加强不同市场、盈利驱动和估值水平之间的比较,为后续结构性机会保留参与空间。 3季度中期A股市场震荡修复,8月主要指数上涨,科技硬件与资源、制造方向共同活跃,电子、通信、机械设备及能源相关行业表现较强。宏观层面,制造业PMI回升至49.8%,新订单重回扩张区间,但内需修复仍不均衡。海外方面,英伟达业绩和收入指引继续体现AI基础设施需求的增长,为光通信、半导体及设备材料提供产业支撑;通胀和长端利率则继续约束估值扩张。8月从配置和操作上,我们结合产业景气和中报信息,增加国防军工、机械设备和电子配置,降低非银金融、食品饮料及计算机等方向的权重,并保留部分资源与能源持仓。在参与科技制造修复的同时,组合拓展军工及装备领域,寻找不同订单周期和盈利驱动的投资机会,军工、机械及部分能源配置形成正向贡献。月末权益仓位较7月末适度下降,组合在保留成长弹性的同时进行持仓结构再平衡。 3季度末A股市场再次调整,上证指数、深证成指和创业板指9月分别下跌3.62%、8.04%和8.82%,成交活跃度下降,市场风格向权重和防御方向切换,科技板块内部的估值与盈利分化进一步加大,房地产、医药和银行相对较强。宏观层面,制造业PMI升至50.1%,生产和新订单处于扩张区间,经济景气边际改善,但内需修复尚不均衡。政策对基础设施、科技创新和技术改造的支持,为中期产业需求提供支撑。海外方面,美联储加息25个基点,利率与通胀压力继续影响高估值资产定价;AI基础设施需求仍有韧性,市场更加重视订单兑现和盈利质量。9月从配置和操作上,我们维持总体权益仓位基本稳定,重点开展行业和个股结构调整,显著降低有色金属配置,减少汽车和商贸零售持仓,增加国防军工、医药生物和农林牧渔配置。军工方向关注航空产业链和船舶订单兑现,医药方向关注研发服务及商业化进展,养殖方向关注供给、成本与盈利周期变化,同时保留光通信和半导体等核心科技持仓。医药配置当月形成正向贡献,为组合提供收益补充。整体思路是在延续科技成长研究的基础上,发挥全行业选股优势,拓展不同景气来源,并通过持续比较盈利前景与估值水平优化持仓。
本文数据来源于长城价值成长六个月持有期混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




