证券之星消息,日前汇安核心价值混合C基金公布三季报,2026年三季度最新规模0.05亿元,季度净值涨幅为-36.29%。
从业绩表现来看,汇安核心价值混合C基金过去一年净值涨幅为-41.3%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-55.37%,成立以来的最大回撤为-69.14%。

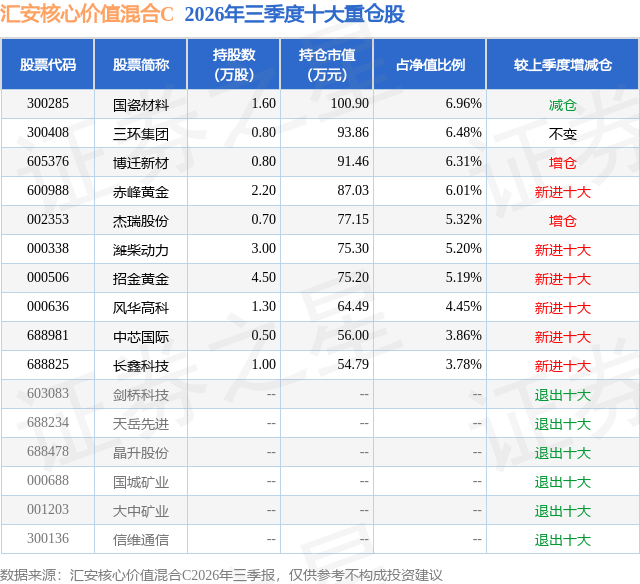
从基金规模来看,汇安核心价值混合C基金2026年三季度公布的基金规模为0.05亿元,较上一期规模691.85万元变化了-170.61万元,环比变化了-24.66%。该基金最新一期资产配置为:股票占净值比94.2%,无债券类资产,现金占净值比6.42%。从基金持仓来看,该基金当季前十大股票仓位达53.56%,第一大重仓股为国瓷材料(300285),持仓占比为6.96%。
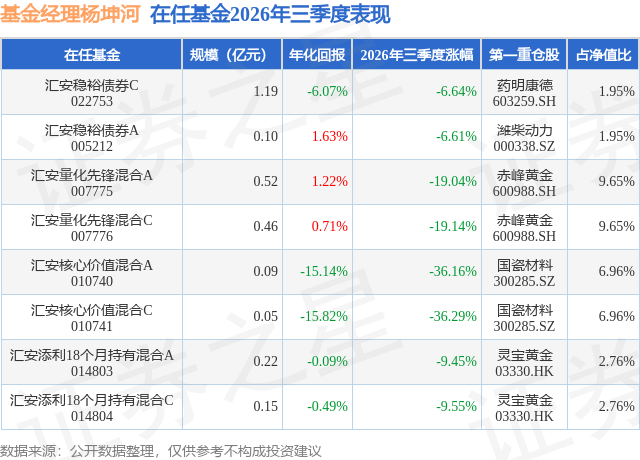
汇安核心价值混合C现任基金经理为杨坤河,近期离任的基金经理为陆丰。其中在任基金经理杨坤河已从业5年又34天,2026年6月4日正式接手管理汇安核心价值混合C,任职期间累计回报为-43.87%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场呈现显著的结构分化与波动加剧特征。科技板块在经历上半年快速上涨后出现明显调整,市场对高估值品种的拥挤度担忧升温,资金向低估值、供给出清方向再平衡。 本基金三季度持仓集中于MLCC、燃气轮机、黄金\资源品、半导体等方向,同时逐步在创新药/CXO、工程机械、保险等板块建立仓位。三季度科技板块回调对组合净值造成一定回撤,但基于"出清为锚、景气为帆"的框架,我们对持仓品种的景气判断未发生根本性变化。 关于市场调整的理解:三季度科技板块的下跌,更多是拥挤度释放与估值消化,而非基本面逆转。从框架视角看,MLCC行业受益于AI需求爆发、产业链供需缺口持续放大;燃气轮机受益于全球能源基建与数据中心供电需求;半导体设备材料环节供给刚性依然突出;黄金中长期叙事逻辑未变、资源品供给约束逻辑不改。这些方向的订单能见度和利润兑现节奏,在调整中反而更加清晰。 关于新增仓位:创新药/CXO供给出清已持续多个季度,BD出海与融资回暖形成需求共振;工程机械受益于存量更新周期启动与全球化扩张,行业内外需共振,盈利触底回升,景气度改善信号明确;保险负债端成本出清完成,资产端权益弹性正在释放,PEV估值处于历史低位。 展望四季度,我们认为上述方向的景气趋势有望延续,部分板块调整后拥挤度已显著释放,估值回归合理区间。本基金将保持战略定力,继续持有具备订单支撑和利润兑现能力的核心品种,同时在结构上适度均衡,控制单一赛道暴露,力争为持有人创造可持续的超额收益。
本文数据来源于汇安核心价值混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




