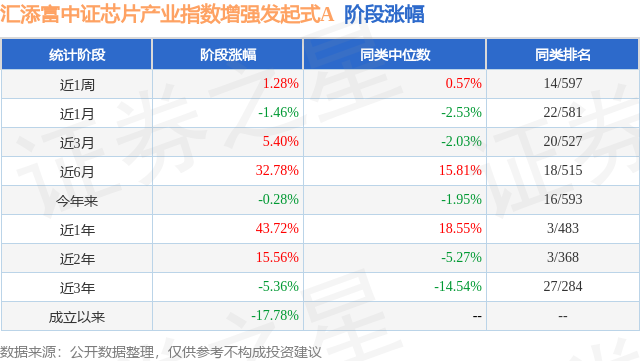
证券之星消息,日前汇添富中证芯片产业指数增强发起式A基金公布三季报,2026年三季度最新规模20.46亿元,季度净值涨幅为-34.37%。
从业绩表现来看,汇添富中证芯片产业指数增强发起式A基金过去一年净值涨幅为1.44%,同类基金过去一年净值涨幅中位数为-9.87%。而基金过去一年的最大回撤为-48.71%,成立以来的最大回撤为-48.71%。
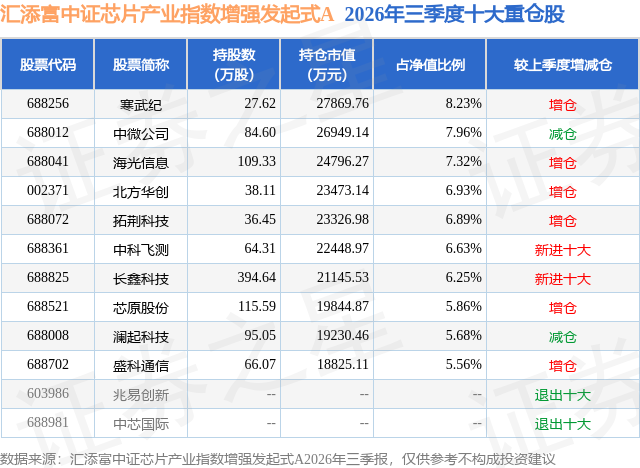
从基金规模来看,汇添富中证芯片产业指数增强发起式A基金2026年三季度公布的基金规模为20.46亿元,较上一期规模23.51亿元变化了-3.04亿元,环比变化了-12.95%。该基金最新一期资产配置为:股票占净值比92.1%,无债券类资产,现金占净值比8.34%。从基金持仓来看,该基金当季前十大股票仓位达67.31%,第一大重仓股为寒武纪(688256),持仓占比为8.23%。
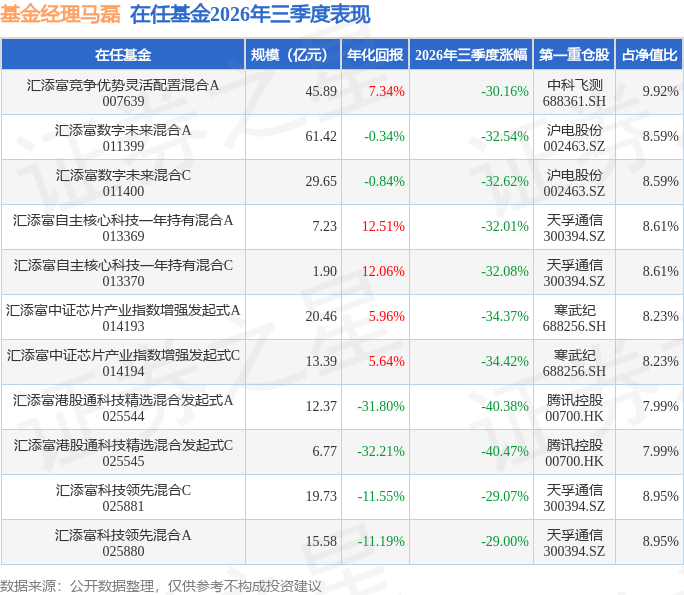
汇添富中证芯片产业指数增强发起式A现任基金经理为马磊。其中在任基金经理马磊已从业3年又85天,2023年8月7日正式接手管理汇添富中证芯片产业指数增强发起式A,任职期间累计回报为89.96%。目前还管理着11只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,市场呈现比较大的分化:一方面以房地产、银行、医药等板块表现优异,另一方面有色金属、电力设备、电子等板块表现落后。 三季度,A股和港股科技板块,在经历二季度的大幅上涨之后,出现较大幅度的回撤,原因包括全球宏观变化(美债利率攀升、美国加息预期、中东冲突、油价大涨等),市场流动性压力、交易拥挤度消化等不利因素。与此同时,全球科技创新发展趋势继续,AI大模型技术进步快、AI应用和算力tokens高速增长。我们一直对中国经济的长期发展很有信心,中国的高端制造产业全球竞争力越来越突出,新一轮科技创新将带来大量新增产业机遇,中国企业有望抓住新一轮AI科技革命的红利。 具体到芯片板块,全球芯片产业共振向上,中国"十五五计划"强调科技自立自强: 1)全球芯片半导体产业高景气向上。全球半导体行业进入2026年之后强势向上,细分领先出现强劲的向上信号,特别是AI推理需求放量拉动存储器、CPU芯片,供需紧张、价格上涨强劲,参考国际半导体咨询机构WSTS、IDC等的展望,预计全球芯片行业在2026、2027年将持续向上,市场规模有望突破1.5万亿美元。 2)AI快速发展对全球芯片需求拉动大。AI商业化应用持续扩张,在AI coding、AI Agent、企业级AI、AI多模态等领域商业化加速,特别是Anthropic、OpenAI等公司的AI coding、Agent需求和收入开始高速增长。AI应用普及和用户量呈现加速趋势,导致AI算力出现严重不足,全球多家科技巨头均明确规划了未来3-5年庞大的AI算力建设计划,而芯片是AI算力的核心基础,GPU、CPU、存储器、网络芯片、光芯片等未来需求强劲。 3)中国芯片自主可控快速推进。对于中国芯片产业而言,"十五五"期间将遇到更好的产业发展机遇,特别是在中高端先进制程领域,如AI算力芯片、HBM/DRAM/NAND存储器、先进晶圆代工和先进封装、半导体设备材料零部件等环节,中国头部公司技术进步快,部分新架构领域(如3D堆叠、多重曝光、先进封装等)甚至可以全球领先。 从中长期看,中国芯片产业成长空间大,产业具备孕育出一批优质大型公司的机会。一方面,芯片是数字经济、万物互联的基础,下游新兴应用不断出现。另一方面,芯片是国家经济、军事安全的核心底层技术,是中国制造业升级的卡脖子环节。 综上所述,我们持续看好中国芯片半导体产业的投资机会(AI创新+国产替代)。 回顾2026年三季度本基金操作,在芯片产业板块,在市场需求和政策扶持下,数字芯片和存储器制造快速发展,增加了半导体设备材料的配置。看好国内外AI创新发展加速,重点配置国产AI算力芯片。看好存储器芯片同时受益于AI需求拉动和国产替代。 本基金当前重点关注AI五层蛋糕(能源电力、芯片硬件、AI基础设施、大模型、应用商业化)中的芯片硬件层。展望2026年四季度,坚持围绕芯片产业基准,挑选处于产业主线脉络的子领域和有阿尔法的个股,我们重点布局三大投资主线:1)半导体自主可控国产替代,半导体底层制造方面,如半导体设备、材料、零部件等;2)AI科技创新,重点关注国产AI GPU和ASIC算力芯片、网络交换芯片、光芯片等,3)半导体产业周期向上,在芯片设计公司中有清晰的新成长曲线的公司,特别是国产存储器芯片。
本文数据来源于汇添富中证芯片产业指数增强发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




