证券之星消息,日前浙商智多盈债券A基金公布三季报,2026年三季度最新规模0.03亿元,季度净值涨幅为-6.77%。
从业绩表现来看,浙商智多盈债券A基金过去一年净值涨幅为-3.63%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-8.04%,成立以来的最大回撤为-8.04%。

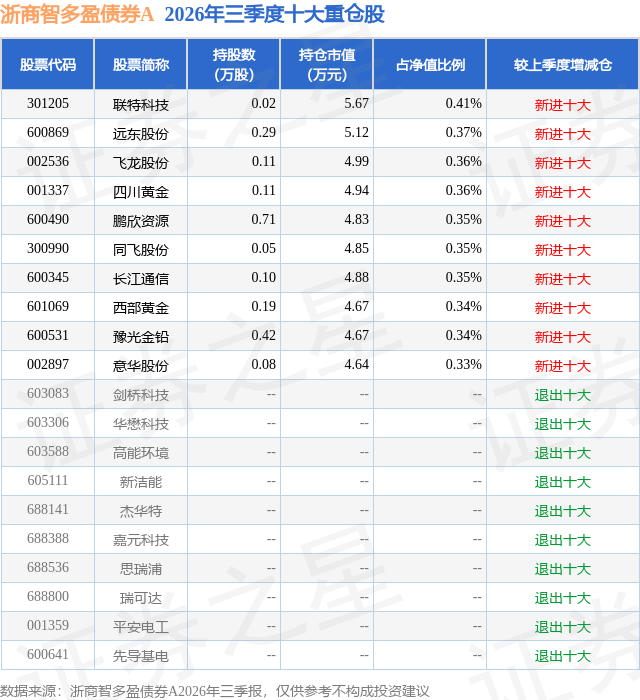
从基金规模来看,浙商智多盈债券A基金2026年三季度公布的基金规模为0.03亿元,较上一期规模402.86万元变化了-84.64万元,环比变化了-21.01%。该基金最新一期资产配置为:股票占净值比19.25%,债券占净值比89.1%,现金占净值比6.73%。从基金持仓来看,该基金当季前十大股票仓位达3.56%,第一大重仓股为联特科技(301205),持仓占比为0.41%。
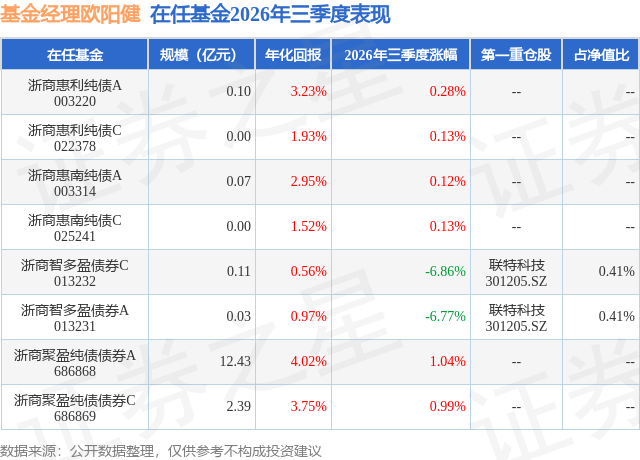
浙商智多盈债券A现任基金经理为欧阳健 饶祖华,近期离任的基金经理为黄玥。其中在任基金经理欧阳健已从业7年又14天,2025年5月21日正式接手管理浙商智多盈债券A,任职期间累计回报为-1.3%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为浙商聚盈纯债债券A(686868),季度净值涨幅为1.04%。
对本季度基金运作,基金经理的观点如下:报告期内,本基金主要采用股债平衡的配置策略,通过自上而下调整资产占比、自下而上精选投资标的,动态优化组合风险收益比,力争实现基金资产的长期稳定投资回报。运作方面,报告期内适当调整债端久期结构,以应对资本市场波动放大带来的风险。债券方面,三季度债市的核心变化在于超长端供给拐点初现,30Y-10Y利差在季初维持高位后出现收窄迹象。展望四季度,宽货币预期降温、政策重心阶段性转向宽信用,降息降准落地时点推后,长债下行核心催化缺失,而政府债供给前高后低、10-11月可能仍有集中缴款压力,收益率大概率维持低位胶着震荡,利差在供给拐点确认后仍有压缩空间但取决于保险等配置盘接盘意愿;2027年债市或将从快牛向慢牛切换,长债估值目前已偏贵、进一步下行仍需新的货币宽松催化,若四季度宽信用效果被证伪、经济下行压力重新显性化,2027年上半年降准降息窗口可能重新打开,策略上票息与利差交易重要性上升、单纯久期博弈性价比下降。权益方面,科技过热风险在三季度以剧烈方式释放,行业风格显著再平衡;展望四季度,9月PMI回升至50.1%、A股ROE自2022年以来首次回升,险资仍有增量配置空间,美债利率压制边际缓和,市场具备企稳回升条件但斜率不宜高估,科技板块第二波条件或正在积累,历史上看高景气行业顶部回撤平均约40%、持续约4个月,三季度跌幅已接近该量级,筹码出清较充分,AI应用端与算力硬件的第二波机会值得关注但需等待成交额企稳与产业催化确认,资源红利仍有底仓价值;2027年核心矛盾将从估值修复转向盈利验证,若宽信用逐步传导至企业盈利,A股有望从结构性行情向更广泛指数级行情过渡,科技主线持续性取决于AI从硬件向应用端扩散的进度。转债方面,三季度整体溢价率持续压降、估值压力有所缓解,价格中位数回到2025年四季度区间下沿,但股性转债估值仍处长周期较高位置;展望四季度,整体估值不贵但向上弹性依赖正股驱动,供给端缩量是常态、需求端保险年金大幅减配而二级债基与ETF未见明显增配,赚钱效应更多取决于正股结构性机会;2027年核心矛盾在于供给收缩与需求疲弱的赛跑,若存量规模持续缩减而权益赚钱效应扩散,供需错配可能推动估值中枢系统性抬升。
本文数据来源于浙商智多盈债券A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



