证券之星消息,日前招商瑞恒一年持有期混合C基金公布三季报,2026年三季度最新规模1.41亿元,季度净值涨幅为-3.76%。
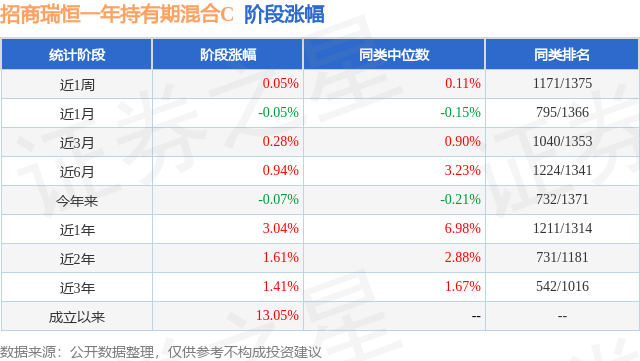
从业绩表现来看,招商瑞恒一年持有期混合C基金过去一年净值涨幅为-0.78%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-4.48%,成立以来的最大回撤为-4.48%。
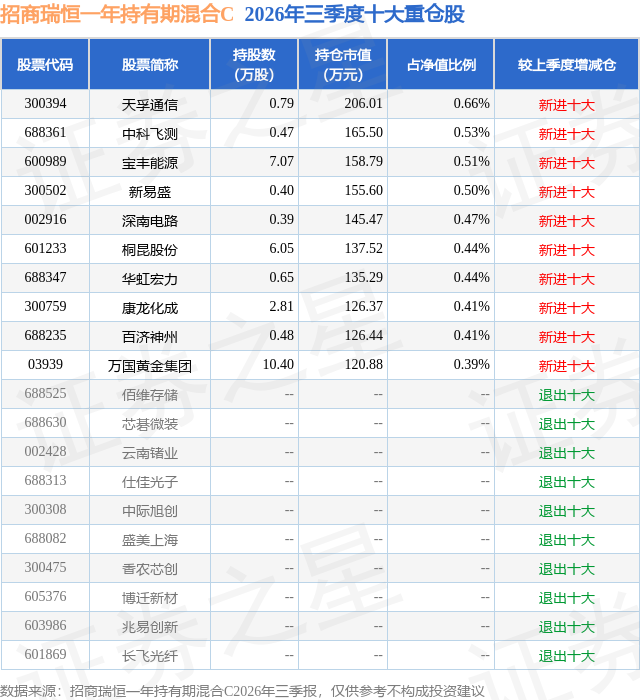
从基金规模来看,招商瑞恒一年持有期混合C基金2026年三季度公布的基金规模为1.41亿元,较上一期规模1.57亿元变化了-1669.08万元,环比变化了-10.6%。该基金最新一期资产配置为:股票占净值比6.82%,债券占净值比110.05%,现金占净值比2.81%。从基金持仓来看,该基金当季前十大股票仓位达4.76%,第一大重仓股为天孚通信(300394),持仓占比为0.66%。
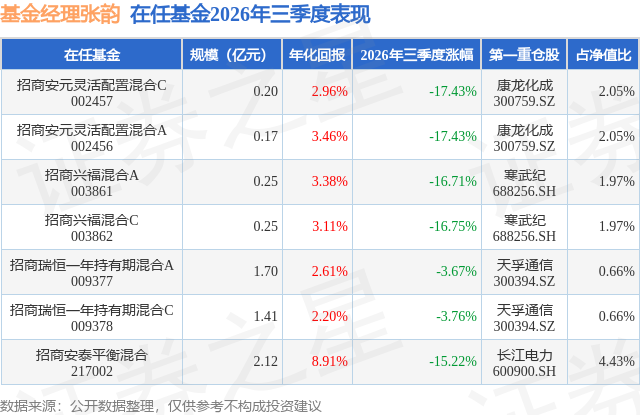
招商瑞恒一年持有期混合C现任基金经理为张韵 李文程。其中在任基金经理张韵已从业11年又24天,2023年4月11日正式接手管理招商瑞恒一年持有期混合C,任职期间累计回报为2.6%。目前还管理着7只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,国内经济数据依然缺乏亮点,出口的数据也开始分化,受AI驱动的相关电子产品出口价格涨幅明显,但出口数量的增长有限。财政政策的发力依然较为克制,对需求的拉动有限。房地产在二季度回暖后再次疲弱,处于底部盘整消化的阶段。物价整体运行温和,CPI维持在低通胀区间,PPI受国际油价上行、国内部分行业"反内卷"供给侧约束政策推进共同影响,同比边际回升。国内政策端坚持"托底而非强刺激"的总量基调:总量层面保持战略定力,1年期、5年期以上LPR已连续16个月维持不变;结构层面精准加力,9月末落地抵押补充贷款PSL利率下调25bp并扩大支持范围、政策性再贷款额度扩容、首套住房贷款贴息等结构性货币政策工具,定向托底实体经济薄弱环节。美伊冲突的持续使得通过各国抛储来平抑油价的努力变得越来越吃力,全球主要经济体库存已降至历史低位,可继续腾挪的空间有限。油价的持续高企使得通胀压力继续攀升,发达经济体的长债收益率持续走高,屡创近年来新高。高通胀叠加较为稳健的增长使得发达经济体不得不开始采取加息行动,而在全球金融流动性收缩的背景下,美元再次获得青睐,新兴经济体则开始受到冲击。 从债市定价逻辑看,国内弱总需求格局下货币政策未推出强刺激总量政策的组合,为债券市场创造了较为友好的内部运行环境,支撑三季度国内债券行情取得较好表现;但海外长端利率高企带来的跨境资本流动压力、输入性能源通胀对通胀预期的扰动,也在客观上约束了国内货币政策总量宽松的操作空间。 三季度全球债市受海外长端利率大幅上行冲击普遍遭遇调整,国内债券市场依托内部基本面支撑走出独立行情。分维度复盘来看:利率债走势层面,10年期国债收益率全季在1.66%–1.75%的历史低位区间窄幅运行,季末收于约1.68%,收益率中枢较二季度仅小幅下移约5bp,趋势性下行动能偏弱;曲线形态上,超长端品种弹性更强,30年期国债收益率下行至2.10%附近,带动30Y-10Y国债期限利差压缩至41bp,触及年内低位。分品类看,信用债整体收益表现跑赢同期限利率债,各等级信用利差持续收窄至历史极低分位,票息叠加估值修复的收益贡献突出。 基金操作回顾: 本基金的主要配置资产为信用债和股票。2026年3季度,我们严格遵照基金合同的相关约定,按照既定的投资流程进行了规范运作。权益部分我们逐步降低仓位减持了科技,加仓了红利和化工。季初我们即判断,三季度债市不具备单边趋势性走牛的基础,行情主线将围绕"利率低位宽幅震荡、结构性机会主导"展开。基于这一判断,报告期内组合整体维持中性略偏高的久期定位,均衡平衡票息底仓与交易弹性:基础仓位坚持票息为王,优先配置信用资质扎实的标的,获取静态票息与曲线骑乘收益,筑牢组合收益安全垫;同时预留部分灵活操作仓位,结合市场波动节奏阶段性参与超长端利率债的波段交易,把握超长端行情带来的资本利得机会,进一步增厚组合业绩。
本文数据来源于招商瑞恒一年持有期混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



