证券之星消息,日前景顺长城竞争优势混合基金公布三季报,2026年三季度最新规模13.6亿元,季度净值涨幅为4.01%。
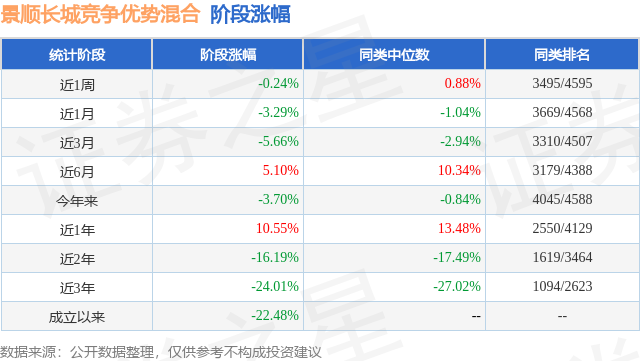
从业绩表现来看,景顺长城竞争优势混合基金过去一年净值涨幅为-16.19%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-22.28%,成立以来的最大回撤为-43.43%。
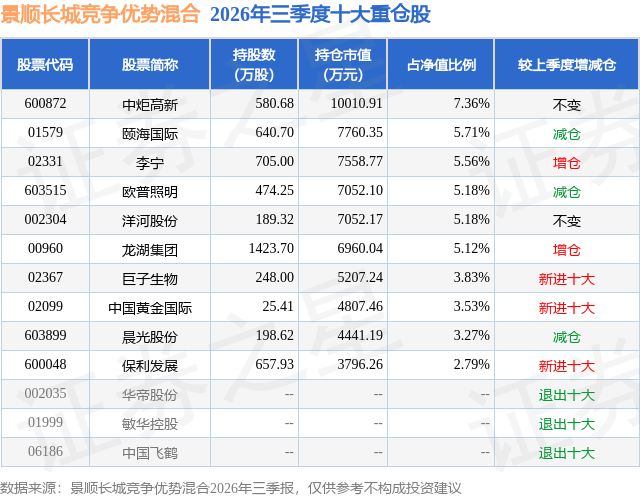
从基金规模来看,景顺长城竞争优势混合基金2026年三季度公布的基金规模为13.6亿元,较上一期规模13.46亿元变化了1370.49万元,环比变化了1.02%。该基金最新一期资产配置为:股票占净值比86.14%,无债券类资产,现金占净值比14.09%。从基金持仓来看,该基金当季前十大股票仓位达47.53%,第一大重仓股为中炬高新(600872),持仓占比为7.36%。
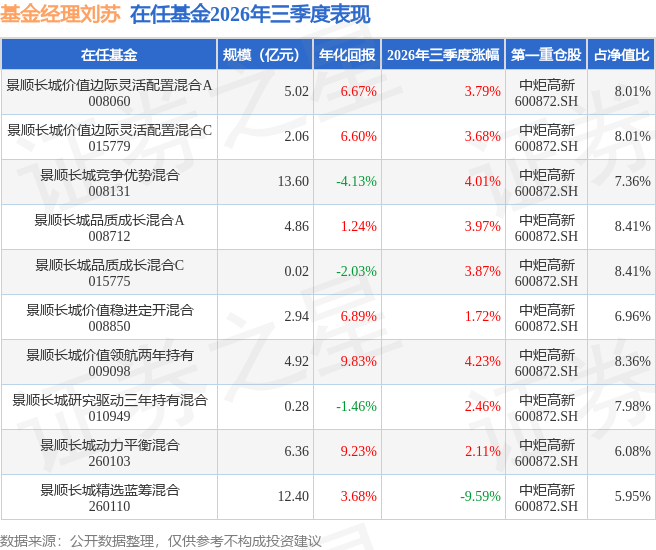
景顺长城竞争优势混合现任基金经理为刘苏。其中在任基金经理刘苏已从业14年又163天,2020年8月6日正式接手管理景顺长城竞争优势混合,任职期间累计回报为-23.11%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为景顺长城价值领航两年持有(009098),季度净值涨幅为4.23%。
对本季度基金运作,基金经理的观点如下:2026年三季度国内股票市场波动较大,上半年表现最好的AI科技产业链出现回撤,部分防御性、红利类资产表现较好。我们的操作和此前思路一致,尽量回避热门股票,关注市场预期不高的低估值高质量公司,比如我们增持了部分股价大幅下跌但基本面尚好的基本金属,以及一些具备底部困境反转逻辑的美妆企业,也增持了一些预期比较低的出口链企业。 u3000u3000我自己所坚持的投资理念,是以少亏损为出发点,寻找下行风险小,具备上涨空间的品种。为此,我们在那些能够长期存续的行业中,选择资产负债表健康、创造现金能力强、市场预期不高、估值便宜、对股东慷慨(愿意分红)的标的,尤其喜欢处于暂时性困境或周期底部的标的,这种投资理念能够被国内外的市场证明是长期有效的。我们发现,如果短期有大量资本被吸引到最热门行业、最头部的公司里,其余大量公司可能股价表现都是平平的,对应也会出现一大批原本非常优秀的企业被忽视,并以非常低的价格交易,这也正是我们目前看到的市场情况。以我们的视角看,市场上的投资机会非常多,尤其是与内需相关的一些品种,虽然暂时基本面改善的迹象还不明显,但长期需要更乐观一些。 u3000u3000三季度国内房地产行业出了一系列政策,我认为很值得关注,特别是8月28日出台的一系列关于行业顶层设计的政策,我们认为代表了中国地产行业新的发展模式,行业进入了新的发展阶段,制度上也终于与国际接轨。短期而言,预售转现售,地产行业过去20多年来的商业模式被重构,可能会拉低企业周转率,并放大行业整体的经营风险。但是从一年以上的中长期视角看,新房的供应会趋降,房价企稳的时间点会提前,同时行业门槛提升会导致行业集中度进一步提升。地产行业经历多年调整,我们认为对上市公司而言,周转率已经不再是最核心的变量,在普遍下跌40%之后,房价风险已经释放的比较充分,后续与资产负债表中资产项相关度更高的房价可能才是行业最核心的变量。随着房价逐渐企稳,我们后续对市场关注度不高的房地产板块的关注度也在提升。 u3000u3000对于AI行业,我们认为产业发展仍在继续,但是随着市场预期的上升和研究的深入,我们越来越发现AI行业的发展也依然会受到成本、收益等财务纪律和资本市场规律的约束,因此股价的波动非常正常。做为投资人,我们还是在不断学习,并积极寻找和等待符合我们投资原则的机会。
本文数据来源于景顺长城竞争优势混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




