证券之星消息,日前浙商智多兴稳健回报一年持有混合C基金公布三季报,2026年三季度最新规模0.5亿元,季度净值涨幅为2.4%。
从业绩表现来看,浙商智多兴稳健回报一年持有混合C基金过去一年净值涨幅为-0.06%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-2.0%,成立以来的最大回撤为-10.91%。

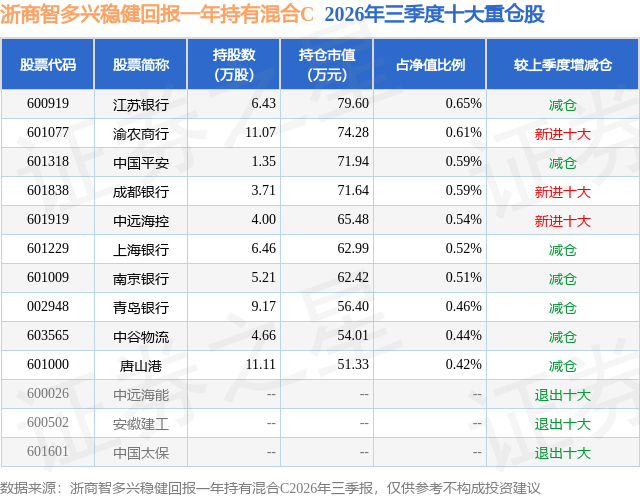
从基金规模来看,浙商智多兴稳健回报一年持有混合C基金2026年三季度公布的基金规模为0.5亿元,较上一期规模5559.5万元变化了-594.64万元,环比变化了-10.7%。该基金最新一期资产配置为:股票占净值比28.08%,债券占净值比62.83%,现金占净值比1.38%。从基金持仓来看,该基金当季前十大股票仓位达5.33%,第一大重仓股为江苏银行(600919),持仓占比为0.65%。
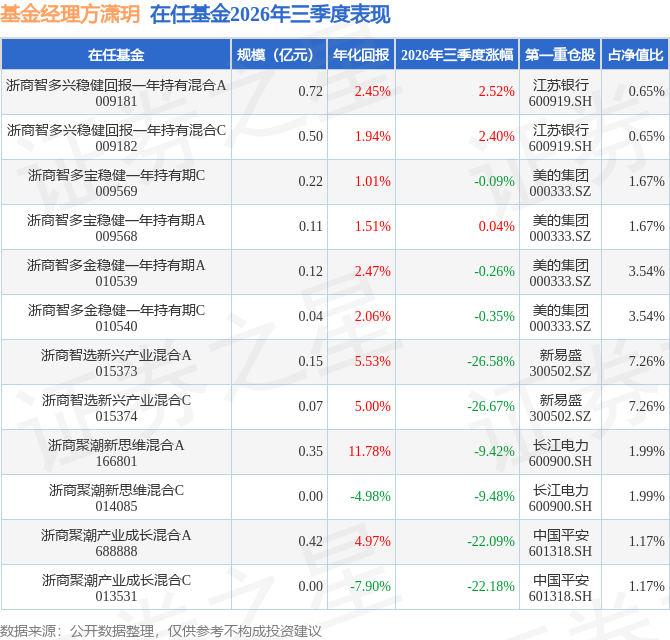
浙商智多兴稳健回报一年持有混合C现任基金经理为方潇玥。其中在任基金经理方潇玥已从业1年又101天,2025年7月21日正式接手管理浙商智多兴稳健回报一年持有混合C,任职期间累计回报为0.85%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为浙商智多兴稳健回报一年持有混合A(009181),季度净值涨幅为2.52%。
对本季度基金运作,基金经理的观点如下:本基金主要采用动态股债配置的策略追求长期回报,运用数量化的方式管理以精细化风险控制。在大类资产方面,基于内部研发的股债轮动模型,动态调整股债配比。在权益资产配置方面,对高股息资产进行优选,使用基本面量化模型剔除"潜在股息陷阱"和"潜在价值陷阱"两类股票资产,提升持仓公司的经营质量。债券方面,组合整体的配置思路是类利率债的高等级信用债及利率债,以平衡整个组合的风险。本基金策略中增加了止盈止损机制,在组合或股票端短期收益较多或回撤超预期的情况下,会动态降低股票端的持仓比例,以控制组合在极端市场环境下的最大回撤,进而力争提升组合的总体收益风险比例。三季度的市场风格有所回复,前期超跌的价值、红利风格有一定修复,而二季度快速上涨、拥挤度过高的行业和板块也遭受了较大的阻力。二季度红利风格曾承受了巨大的压力,正如二季度我们所预期,短期的螺旋下跌是资金追逐的结果,而优秀的公司最终都会被市场再次关注到。从结果来看,我们的坚守没有白费。本季度我们在红利板块内进行了行业再平衡,适度提升了能源行业的占比,降低了可选消费的占比。仓位上,我们整体维持较高权益占比。债市方面,组合主要持有利率债,根据量化模型进行久期敞口的暴露与回收。本期我们维持较低久期。正如二季度我们所预期,在行情极端冷热不均后,三季度市场风格急剧翻转。被显著悲观定价、错杀的板块迎来了估值修复,而高拥挤科技股也有了显著的调整。只是这种情绪的反扑力度超过了我们的预期,市场似乎总会以更激进的方式去进行演绎。对于四季度,在价值、成长均"过分演绎"后,风格上相比之前或许会更均衡一些。投资者的重心可考虑从"博弈beta"转移到"寻找alpha"上。转债在三季度持续调整,低价转债显著优于高价,正如权益市场行情的映射。去年年底我们已对转债进行清仓,对今年的行情持观望态度。站在上市公司的角度,高价转债的终点大概率是强赎促转股,因此当前水位投资的性价比并不高。我们将持续关注后续是否能够调整到更合理的位置。三季度债市强势走牛,资金价格整体偏松,长端下行显著。三季度债市走牛的原因,既有股市整体较弱的原因,也有国内经济增速、内需与信贷需求较弱的原因,还部分受到摊余成本法产品发行等因素的影响。考虑到产品规模与流动性,我们依然倾向于维持较低久期,目前更多持有中短端国债及现金。
本文数据来源于浙商智多兴稳健回报一年持有混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



