证券之星消息,日前招商核心优选股票A基金公布三季报,2026年三季度最新规模1.35亿元,季度净值涨幅为-0.19%。
从业绩表现来看,招商核心优选股票A基金过去一年净值涨幅为-16.69%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-19.48%,成立以来的最大回撤为-61.47%。

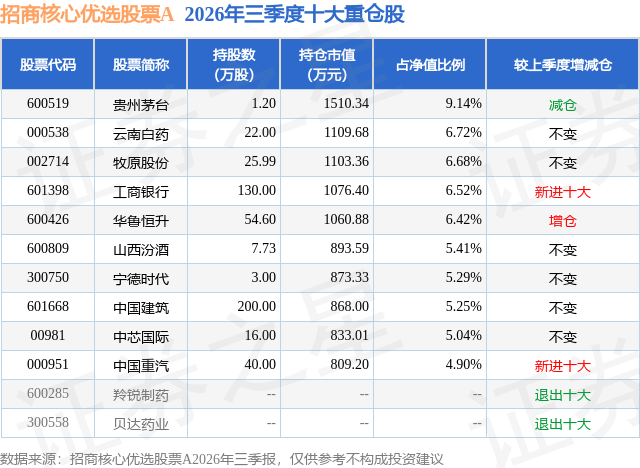
从基金规模来看,招商核心优选股票A基金2026年三季度公布的基金规模为1.35亿元,较上一期规模1.41亿元变化了-604.41万元,环比变化了-4.3%。该基金最新一期资产配置为:股票占净值比80.48%,无债券类资产,现金占净值比19.75%。从基金持仓来看,该基金当季前十大股票仓位达61.37%,第一大重仓股为贵州茅台(600519),持仓占比为9.14%。
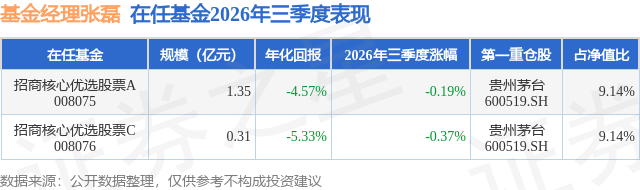
招商核心优选股票A现任基金经理为张磊。其中在任基金经理张磊已从业9年又138天,2024年1月20日正式接手管理招商核心优选股票A,任职期间累计回报为-3.11%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年3季度,国内大部分行业增速普遍不高,宏观经济各领域除了出口依然乏善可陈。虽然外需出口因AI相关需求刺激依然保持强劲,但相关产品出口量下滑,增长主要来自价格增幅。同时我们观察到国内CPI维持在低通胀水平,物价整体平稳。国内政策端坚持"托底而非强刺激"的总量基调:总量层面保持战略定力。海外来看,美伊冲突的持续使得通过各国抛储来平抑油价的努力变得越来越吃力,全球主要经济体库存已降至历史低位,可继续腾挪的空间有限。油价的持续高企使得通胀压力继续攀升,发达经济体的长债收益率持续走高,屡创近年来新高。高通胀叠加较为稳健的增长使得发达经济体不得不开始采取加息行动,而在全球金融流动性收缩的背景下,美元再次获得青睐,新兴经济体则开始受到冲击。 此外,3季度期间我们也观察到中东地缘冲突有逐渐长期化和扩大化迹象,有可能会使油价在2026年4季度维持高位。亚洲主要经济体已经开始受到冲击影响,该风险有可能会影响到国内相关市场,需要提早应对。 债市方面,从债市定价逻辑看,国内弱总需求格局下货币政策未推出强刺激总量政策的组合,为债券市场创造了较为友好的内部运行环境,支撑三季度国内债券行情取得较好表现;但海外长端利率高企带来的跨境资本流动压力、输入性能源通胀对通胀预期的扰动,也在客观上约束了国内货币政策总量宽松的操作空间。 三季度全球债市受海外长端利率大幅上行冲击普遍遭遇调整,国内债券市场依托内部基本面支撑走出独立行情。分维度复盘来看:利率债走势层面,10年期国债收益率全季在1.66%–1.75%的历史低位区间窄幅运行,季末收于约1.68%,收益率中枢较二季度仅小幅下移约5bp,趋势性下行动能偏弱;曲线形态上,超长端品种弹性更强,30年期国债收益率下行至2.10%附近,带动30Y-10Y国债期限利差压缩至41bp,触及年内低位。分品类看,信用债整体收益表现跑赢同期限利率债,各等级信用利差持续收窄至历史极低分位,票息叠加估值修复的收益贡献突出。 基金操作回顾: 2026年三季度,我们严格遵照基金合同的相关约定,按照既定的投资流程进行了规范运作。操作上以基本面扎实和估值合理的医药、化工、消费和部分红利等龙头股票为主,未参与市场热点行情。报告期内维持股票部分以大市值个股为底仓,参与新股申购操作。
本文数据来源于招商核心优选股票A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




