证券之星消息,日前恒越内需驱动混合A基金公布三季报,2026年三季度最新规模0.49亿元,季度净值涨幅为1.86%。
从业绩表现来看,恒越内需驱动混合A基金过去一年净值涨幅为-24.67%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-28.99%,成立以来的最大回撤为-51.55%。

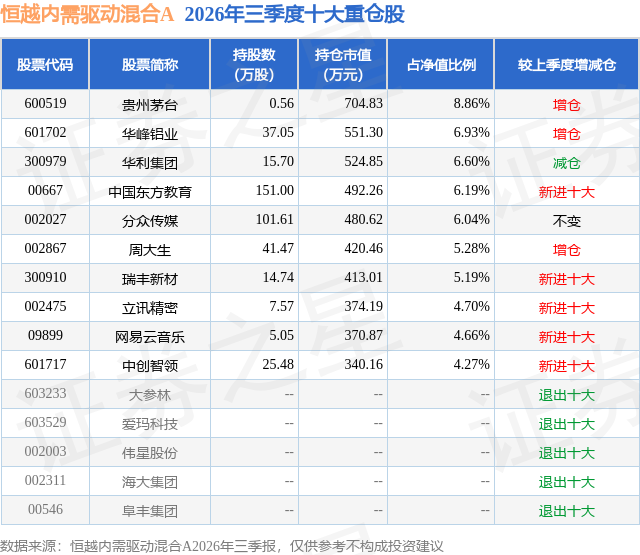
从基金规模来看,恒越内需驱动混合A基金2026年三季度公布的基金规模为0.49亿元,较上一期规模4879.4万元变化了1.22万元,环比变化了0.02%。该基金最新一期资产配置为:股票占净值比92.88%,无债券类资产,现金占净值比7.38%。从基金持仓来看,该基金当季前十大股票仓位达58.72%,第一大重仓股为贵州茅台(600519),持仓占比为8.86%。
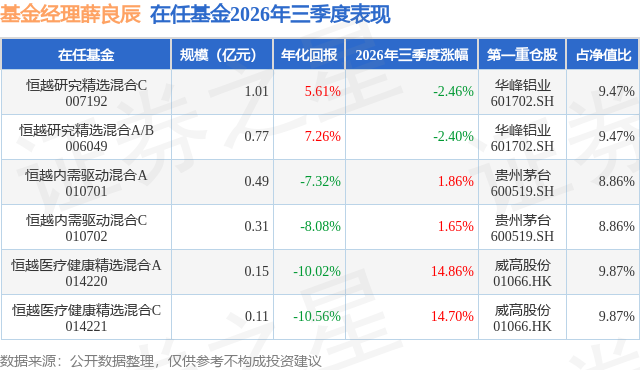
恒越内需驱动混合A现任基金经理为薛良辰。其中在任基金经理薛良辰已从业1年又161天,2026年6月10日正式接手管理恒越内需驱动混合A,任职期间累计回报为-9.2%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为恒越医疗健康精选混合A(014220),季度净值涨幅为14.86%。
对本季度基金运作,基金经理的观点如下:2026 年三季度,内需与广义消费板块仍处在"磨底"阶段。社零增速未见趋势性修复,汽车、家电受前期以旧换新高基数扰动,家居、建材等地产链消费继续走弱;餐饮、食饮、日用品等必选消费维持正增长,服装、化妆品等可选消费温和修复,但整体居民部门消费意愿仍受收入预期、财富效应和地产资产负债表拖累。机构消费持仓仍处于低位,市场情绪对"消费长逻辑"仍偏怀疑。 但边际变化正在积累。一方面,房地产正从"松绑式救市"转向"制度重建 + 需求端减负": 8 月多部委推动以现房销售为主的住房销售制度改革,解决"交付确定性"问题;9 月财政部、央行、金融监管总局出台居民首套购房贷款贴息,对 120 平方米以下、150 万元以下首套住房给予年化 1 个百分点、最长 5 年贴息,中央财政首次直接下场降低刚需购房成本;现房销售解决"敢不敢买",房贷贴息解决"买不买得起",制度端与需求端开始形成合力。虽然短期地产公司周转下降,拿地和开工建设也可能有阶段性阵痛,但房价有望触底企稳回升。 另一方面,地产与内需已持续调整数年,同比基数日益走低。当地产交易、家居建材、耐用品消费从"高基数下的深跌"切换到"低基数下的少跌甚至回正",宏观数据对市场的压制会自然减弱;若房价企稳改善带动居民资产负债表预期修复,食饮、家电、家居、旅游、服务消费等广义内需板块将依次受益。 总需求从"总量降速"走向"结构修复"不会一蹴而就,四季度仍可能出现数据层面的反复,消费龙头的报表端也未必立刻提速。但经过漫长的"供强需弱"后,或许可以展望一丝内需复苏的曙光。 当前消费主要子行业 PE、相对全 A 估值比仍处近二十年低位,公募超配比例位于历史底部,板块股息率居申万一级行业前列,典型呈现"低估值、低预期、低持仓"。我们延续二季报的判断:价格已经较充分计入总需求偏弱、人口结构恶化和地产长期下行的悲观假设,而优质消费龙头的竞争优势、份额提升能力、自由现金流和股东回报并未受损,部分公司甚至在行业逆风中完成了成本优化与渠道沉淀。 三季度组合操作上,本基金继续围绕"竞争优势强、盈利质量高、分红/回购持续改善、估值隐含回报率足够高"的广义内需资产做结构优化。本基金倾向于认为:2026 年三季度是"压力仍在、拐点未到"的窗口,但现房销售制度 + 购房贴息 + 连续多年承压后的低基数,打开了一丝内需复苏的曙光。未来几个季度,若二手房与新房交易趋稳、耐用品基数切换,广义消费有望迎来估值修复的机会。 本基金将继续在恐慌定价中耐心持有并逢低增持低估优质公司,同时也努力发觉未来两三年有独立成长逻辑的广义内需资产。
本文数据来源于恒越内需驱动混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



