证券之星消息,日前浦银科技创新一年持有混合A基金公布三季报,2026年三季度最新规模0.45亿元,季度净值涨幅为-2.19%。
从业绩表现来看,浦银科技创新一年持有混合A基金过去一年净值涨幅为-10.99%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-17.17%,成立以来的最大回撤为-38.52%。

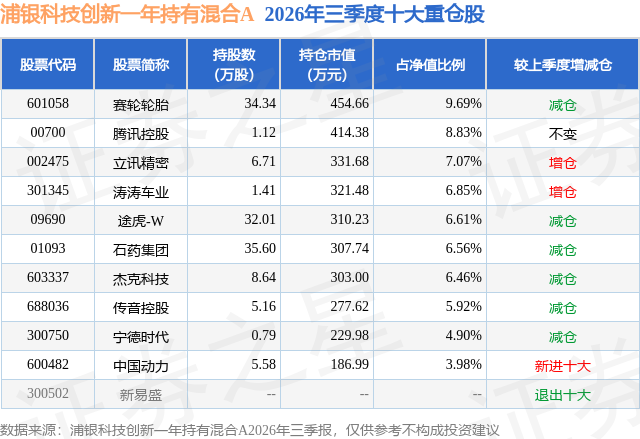
从基金规模来看,浦银科技创新一年持有混合A基金2026年三季度公布的基金规模为0.45亿元,较上一期规模4919.84万元变化了-435.69万元,环比变化了-8.86%。该基金最新一期资产配置为:股票占净值比93.99%,无债券类资产,现金占净值比6.4%。从基金持仓来看,该基金当季前十大股票仓位达66.87%,第一大重仓股为赛轮轮胎(601058),持仓占比为9.69%。
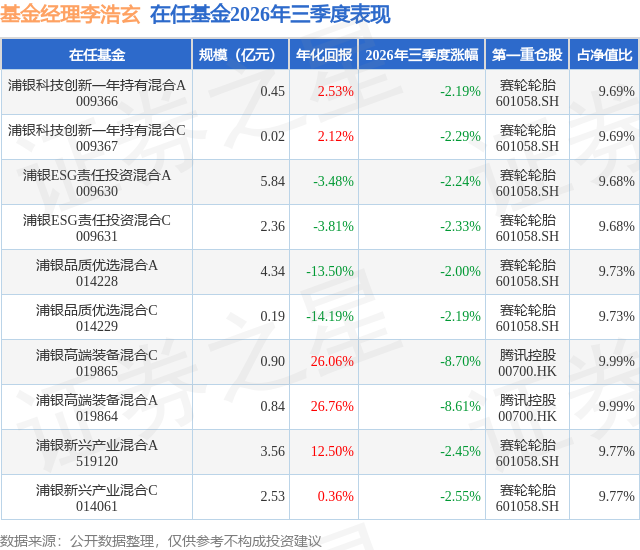
浦银科技创新一年持有混合A现任基金经理为李浩玄。其中在任基金经理李浩玄已从业3年又314天,2022年12月21日正式接手管理浦银科技创新一年持有混合A,任职期间累计回报为45.37%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026第三季度,指数走势疲弱,7月初即见顶回调,并数度创出新低。伴随着价格的下行,成交量亦持续萎缩,量价齐缩之下,市场情绪转低落,触发对逻辑的再审视。 u3000u3000我们的观点在三季度也产生了一定变化,主要分几个方向来表述和总结: u3000u3000首先是AI领域,特别在算力端。我们认为整体算力盘子目前面对三大问题的考验:一是北美信贷和电力等非技术约束对算力出货的压制。二是AI终端需求和云资本开支的规模差距过大,中间的巨大鸿沟需要时间或新场景弥合。三是AI需求仍高增长但作为其导数的资本开支增速放缓(即市场预期口径对齐问题)。这三大问题目前没有绝对的明确答案,但每一项都关乎重大。我们经过一定测算并权衡收益风险比后得出的结论为:当前算力整体投资性价比并不理想。因此,我们在三季度下降了这一板块的持仓权重。然而,算力整体β性价比的回落并不意味着这个板块投资价值完全消失,因为算力的总体市场空间仍大而且需求长短板分布并不均衡,这仍然给了我们结构性的投资机会。具体而言,我们关注目前份额不高(市占率和政策不确定性有限),但通过自身过硬技术和禀赋能够持续提升量价的公司,以及在AI电力这种供给稀缺板块中的公司。 u3000u3000在AI应用端,我们仍然延续此前的观点并持有龙头。我们看到,模型尤其是国产模型之间没有拉开差距,且进一步迫近世界前沿模型水平。巨头的自有模型能力已经赶上,更重要的是其嵌入了自身的生态和业务中。新产品增长迅猛,且有形成飞轮效应的态势。巨头的生态优势稳固并得到强化。 u3000u3000在顺周期资产方向,我们仍未看到明确的反转信号。政策出现了一些变化,但力度和持续性都较弱,很难根本扭转经济趋势。同时海峡造成的原材料价格高企和运输效率降低、汇率带来的成本波动以及贸易政策等因素都从EPS和估值两端压制着相关行业和企业。我们仍对中国制造业的远期成长抱有充足的信心,但中期的景气度周期目前确实没有好转。还需耐心。 u3000u3000在过去很长时间段内AI算力板块表现亮眼,市场走K型分化,但三季度算力端也开始出现逻辑裂痕且经济复苏迟滞不前,全市场较难找到一个比较景气的方向。创新药等板块尽管有短暂表现,但却难以扛起整体市场趋势的大旗。于是市场退而求其次,重新轮动到了红利板块。我们认为红利目前的逻辑主要来自市场的比较效应,是一种自上而下的策略性的交易行情。考虑其自身的产业周期以及估值水平,较为一般。因此我们配置比例不高。 u3000u3000秋收冬藏,万物有时。我们继续秉持以追求高夏普比率为核心目标的产品运作方式,在波动的市场环境中,力求为持有人实现可持续的、经风险调整后的稳健回报。
本文数据来源于浦银科技创新一年持有混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




