证券之星消息,日前朱雀企业优选A基金公布三季报,2026年三季度最新规模11.04亿元,季度净值涨幅为-16.88%。
从业绩表现来看,朱雀企业优选A基金过去一年净值涨幅为-20.07%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-17.24%,成立以来的最大回撤为-47.33%。

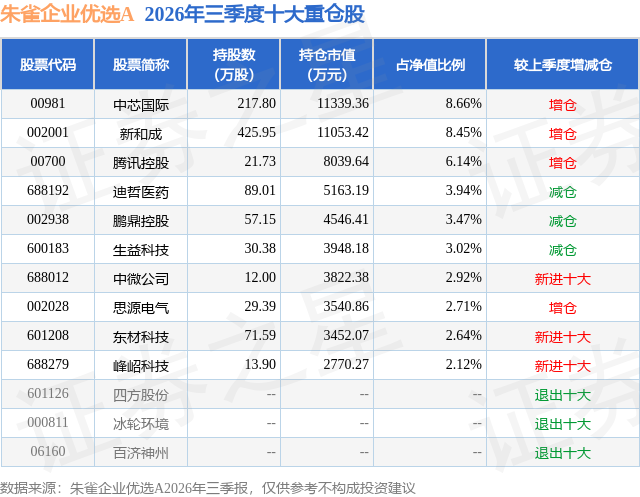
从基金规模来看,朱雀企业优选A基金2026年三季度公布的基金规模为11.04亿元,较上一期规模13.66亿元变化了-2.62亿元,环比变化了-19.16%。该基金最新一期资产配置为:股票占净值比81.28%,无债券类资产,现金占净值比6.7%。从基金持仓来看,该基金当季前十大股票仓位达44.07%,第一大重仓股为中芯国际(00981),持仓占比为8.66%。
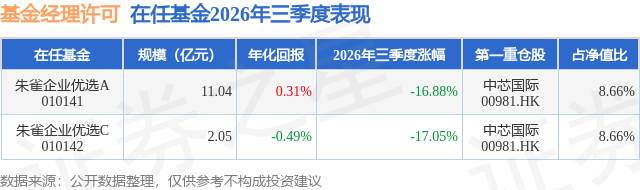
朱雀企业优选A现任基金经理为许可,近期离任的基金经理为陈飞。其中在任基金经理许可已从业0年又210天,2026年4月3日正式接手管理朱雀企业优选A,任职期间累计回报为-12.88%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场风格切换明显。上半年由AI、半导体、光模块驱动的科技行情,在三季度遭遇深度回调,创业板指、科创50双双录得单季历史最大跌幅。主要指数上证指数、深证成指也在回调,而房地产、医药、红利等低位方向则接棒轮动。 细分方向来看,PCB及上游材料产业链是三季度为数不多出现积极边际变化的产业方向,股价经历7月下跌后,8月快速反弹,覆铜板及上游材料都出现快速反弹现象,事后来看主要由于pcb在AI升级中技术变化大,逐步从涨价逻辑向技术升级逻辑迁移。pcb半导体化的产业趋势导致整个产业链持续出现技术创新,带来新的成长空间和竞争格局变化。今年较大的产业变化是英伟达机柜从gb300向rubin升级,材料端从M7向M8、M9升级,带动覆铜板、树脂、电子布、铜箔、填料的技术创新,具备足够先进产能、验证领先、客户资源充足的公司率先受益,在股价上充分表现。后续AI产业升级下可兑现的新技术方向依然值得进一步关注。半导体板块9月跌幅居前,拖累科创50指数表现。从资金流向看,外资在电子行业净流出居前,融资资金在电子行业虽有净流入但未能扭转板块整体弱势。拥挤度问题在缩量环境中被放大,但需求端并未转弱,华为τ定律发布、deepseek融资火热、各种国内新模型的推出等都在加快国内数据中心的建设,同时两存扩产确定性高,带动半导体及设备增长。从估值方面,当前半导体晶圆代工和制造领域基本跌掉了AI的预期,当前性价比或较高,因此继续关注半导体国产化的长期机遇。 能源领域,全球电气化和能源清洁化产业趋势不变,电力设备和大储领域保持持续增长态势,尽管有美国欧洲的政策担忧,但能源领域空间足够大,且除了中国以外,全球仍存在缺电问题,美国和欧洲的电网改造,新型地区的电力基础设施建设等,都拉动变压器、开关、套管等电力设备需求,同时国内特高压建设等带动750kV、1000kV的高壁垒电力设备需求。且受AI拉动,电容、电感等被动元器件持续升级,带动电力设备公司新成长空间,随着英伟达机柜向rubin、rubin ultra升级,新型的电容量价齐升,产品复杂度提升,带动相关公司新成长空间。具备领先技术优势、出海领先、治理优秀的公司持续受益,今年受汇率波动汇兑损失等影响了利润,但利润一旦恢复增长,估值有望重新修复。 创新药方面,投资逻辑正在发生潜移默化的变化。过去市场给创新药估值更多是基 于管线的预期和想象空间,而现在随着头部创新药企业集体迈过盈亏平衡点,估值正逐 步向现金流释放切换,基本面的支撑更为扎实。当前时点,尽管波动率仍会较大,但值 得积极去把握结构性机会,从中长期盈利性和企业价值层面去挖掘优质成长资 产:1)具有全球竞争力、业绩兑现确定性强的创新药龙头。这些企业的核心特征在于 已有重磅产品获批上市、商业化放量可期,估值逻辑已从"管线折现"转向"盈利增长"。2) 具备差异化技术平台和BD出海弹性的Biotech。3)核心临床数据催化剂。展望后续三四季度,预计相关新品种逐步落地,具备超预期临床/BD数据的公司有望走出独立修复行情。 我们坚持产业变革方向,围绕业绩确定性与产业趋势进行布局,我们的投资组合将继续维持适度均衡的持仓结构,组合策略上我们重点布局以下方向:AI科技领域半导体国产化和持续的技术升级方向;能源创新方面,sst、高压变压器、新型电容、大储等持续增长,AI创新也带动新型电力设备和零部件需求;消费刚需方面,布局低估值+一定股息率+有一定增长的品种;同时兼顾核心资源品和确定性较高的创新药领域。在公司选择层面,我们注重公司治理优秀、财务稳健、竞争格局清晰和企业家积极有为的高质量发展公司,我们将以合适的价格积极把握以上投资机会,力争做到长期、稳定的复利收益。我们将密切关注市场节奏变化,在波动中动态优化持仓结构,做好风险控制与收益平衡,全力以赴为投资人把握投资机会。
本文数据来源于朱雀企业优选A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



