证券之星消息,日前景顺长城衡益混合基金公布三季报,2026年三季度最新规模1.69亿元,季度净值涨幅为-19.54%。
从业绩表现来看,景顺长城衡益混合基金过去一年净值涨幅为-11.35%,同类基金过去一年净值涨幅中位数为-13.12%。而基金过去一年的最大回撤为-25.0%,成立以来的最大回撤为-25.0%。
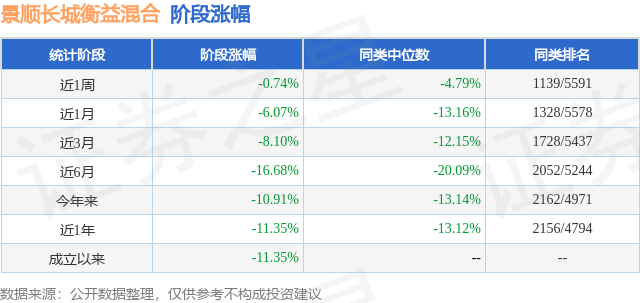
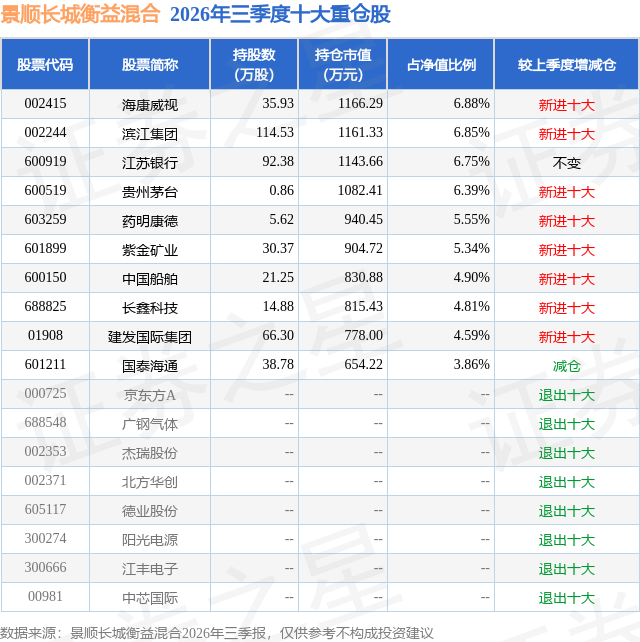
从基金规模来看,景顺长城衡益混合基金2026年三季度公布的基金规模为1.69亿元,较上一期规模2.24亿元变化了-5428.74万元,环比变化了-24.27%。该基金最新一期资产配置为:股票占净值比92.63%,无债券类资产,现金占净值比7.94%。从基金持仓来看,该基金当季前十大股票仓位达55.92%,第一大重仓股为海康威视(002415),持仓占比为6.88%。
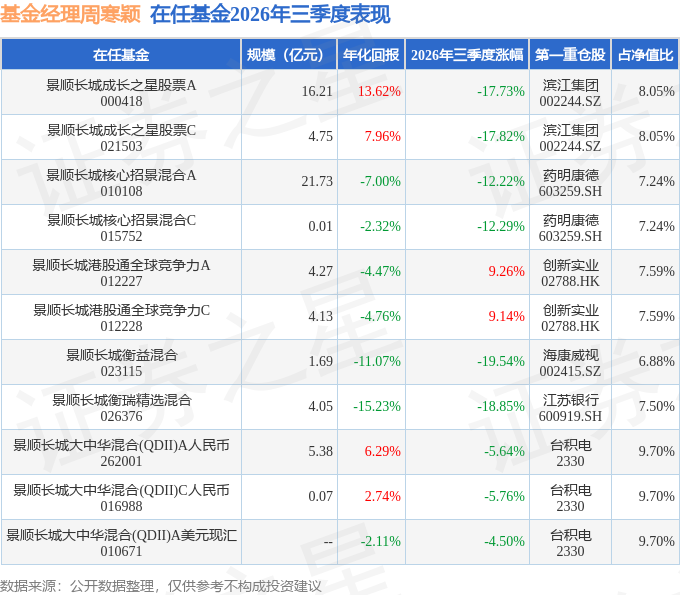
景顺长城衡益混合现任基金经理为郭琳 周寒颖。其中在任基金经理周寒颖已从业10年又152天,2025年11月20日正式接手管理景顺长城衡益混合,任职期间累计回报为-10.68%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为景顺长城港股通全球竞争力A(012227),季度净值涨幅为9.26%。
对本季度基金运作,基金经理的观点如下:三季度,在经历了内需快速下滑之后,730政治局会议要求加大逆周期调节力度和加快存量政策落地。从三季度前两月数据表现来看,财政落地节奏依旧较慢,内需延续较弱状态,生产在出口强劲和新兴产业带动下有所回升。从8月最新的经济数据来看,社零增速从前值0.6%回落至0.4%,与消费的较弱表现相互印证,居民短贷延续负增长(-1200亿元),同比少增幅度进一步加深,失业率季节性回升0.1个百分点至5.3%。投资跌幅小幅收窄,当月同比跌幅从前值-12.8%收窄至-10.6%,但依旧保持着同比双位数以上的下滑,投资表现的持续较弱与企业中长贷持续负增也相互印证。房地产市场继续延续分化格局,一线城市二手房价已经实现连续6个月环比正增长,8月环比上涨0.1%,但环比增速已经连续三个月放缓,二三线城市二手房依旧环比下滑(二线-0.3%,三线-0.3%)。一手房销售面积跌幅低位震荡,当月同比下跌-15%,变化不大。828房地产新政或有助于加速房地产价格止跌回稳,但对土地出让和房地产投资或有所冲击,中长期行业供给侧改革有利于加快库存去化和行业集中度提升,而929居民购房贷款贴息政策则进一步拓展房地产需求侧支持,从而有效对冲现房销售制的短期影响,此外出资方主体由地方上移至中央的信号意义显著。 u3000u3000出口方面,美元计价同比增速由前值24%略微回升至25%,继续超出市场预期,AI产业高景气度、关税扰动消退下美国补库、中国供应链竞争力凸显依旧是出口强劲表现的核心动力。受国际油价上涨、食品价格季节性上涨等因素影响,CPI环比由上月下降0.1%转为上涨0.4%,同比涨幅由0.5%回升至0.8%;核心同比涨幅由0.9%回升至1.0%。PPI环比由上月下降0.7%转为上涨0.4%,同比涨幅由3.5%回升至3.8%,其中能源价格上涨和AI链条产品价格上涨依旧是PPI涨价的核心驱动力。展望未来,随着9月政策性金融工具的逐步落地对投资端的支撑,以及包括专项债等其他财政工具在四季度加速投放落地,预计四季度经济或将有所回暖。价格方面,油价的波动是PPI的核心影响因素,鉴于二季度的工业产能利用率已降至历史最低水平附近,剔除油价的外生影响,PPI内生上行动能并不强。 u3000u3000海外方面,9月FOMC一致决议加息25bps至3.75%-4.0%,会议整体释放较强鹰派信号超市场预期。点阵图曲线整体上移,指引年内还将继续加息一次,2027年利率保持不变,2028、2029年各降息一次,展示出美联储"高利率维持更久"的立场更为坚决。劳动力市场方面,8月新增非农就业16.2万人,远超市场预期的约5.6万,为今年3月以来最高,扭转4-7月持续走弱的就业市场悲观叙事,失业率在劳动参与率大幅上行的背景下持平4.1%。通胀方面,8月CPI环比+0.4%、同比+3.4%,均符合预期;但核心CPI环比+0.3%(高于预期0.2%),同比+2.4%(前值2.5%,2021年初以来最低)。CPI环比回升最主要的推动力是能源价格的上涨。展望未来,通胀的后续走势最主要影响因素还是油价,若后续油价在美伊和谈取得进展的背景下,通胀读数或有望实现温和回落。虽然近期美国实体经济表现较强,但随着金融条件的收紧以及财政刺激的退坡,美国实体经济和劳动力市场或有边际走弱的风险。 u3000u3000三季度,市场面临多重挑战,创业板指数下跌u300027.80%、沪深300指数下跌12.49%,上证50下跌5.56%,中证1000下跌17.15%,上证指数下跌6.16%,创业50指数下跌30.23%%,中证500下跌17.67%,科创50下跌30.70%。资金层面,上半年AI硬件与半导体交易拥挤度处历史高位,7月以来海外科技链去杠杆触发A股抱团瓦解,全市场成交额自6月逾3万亿元降至9月不足1.9万亿元,叠加大型IPO与再融资阶段性"虹吸",进一步放大调整幅度。基本面层面,消费与投资边际偏弱、制造业PMI仍在收缩区间,CPI/PPI"剪刀差"扩大导致企业利润传导不畅,叠加8月底至9月三季报窗口的盈利兑现压力,推动估值从"扩张"切换到"盈利验证"。外部宏观约束骤然升温,9月美联储时隔三年重启加息并暗示年内或再加一次、10年期美债收益率一度突破5%上方,叠加中东地缘冲突反复推高油价,全球无风险利率与通胀预期双升,对高久期成长估值形成系统性压制,带来跨市场风险偏好回落与资金再定价。今年以来,流动性及AI叙事的压力持续压制港股市场,但边际上三季度港股红利价值、医药等板块迎来资金配置及估值均值回归的机会。三季度,恒生指数上涨7.57%,恒生中国企业指数上涨8.76%,恒生科技下跌4.88%,中证港股通指数上涨6.18%。 u3000u3000在中国经济转型背景下,深度挖掘具备未来增长潜力的产业趋势和受益企业进行投资,我们对投资组合本身进行持续的检视,以确保投资组合在承担尽可能低的风险时,力争获得尽可能高的回报。从行业成长空间、业绩增速与估值匹配度、预期差三个角度选择行业和个股,同时结合当下宏观形势去动态审视风险进而优化配置。我们采取开放的思维方式,多种分析方法,广泛的信息验证,使得对自己的持仓判断更有信心,力争持续获取超额收益。我们从所有能想到的角度获取认知差,包括中长期产业逻辑调研验证、个股业绩超预期提示、量化指标筛选拐点、高频数据验证景气、宏观指向资金流动、公募基金重仓配置等。 u3000u3000配置思路采用行业均衡配置,搭配格局清晰、盈利能力强的行业龙头,始终坚守ROE改善、现金流充裕、估值与业绩增长相匹配的均衡选股原则,做好后续的进攻与防守。行业配置上,三季度减配了电子、通信、电力设备,增配了金融、医药、房地产、内需消费等板块配置。四季度配置方向,以红利资产作为防御打底,加仓龙头错杀机会,重点布局行业出清后的地产等内需方向。我们核心观点如下: u3000u30001、AI板块高景气持续性担忧加剧,后续态度谨慎 u3000u3000当下美国宏观经济正处于前所未有的"高债务、高利率与AI超级周期"的三重叠加的复合压力节点。10年期收益率多次站上5%关口,30年期收益率创下二十年来新高。实际利率的中枢上移,反映了市场对长期增长前景与资本供需平衡的重新定价。更深层次的结构性力量来自两部分,AI生产型资本开支周期与美国财政债务周期。联邦债务突破40万亿美元,利息支出快速攀升。超大规模科技公司资本开支在2026年已攀升至8000亿,2027年或至1.2万亿美元。资本开支可持续性分歧加大,市场对大模型公司ARR收入增长关注更为高频。AI大模型竞争加剧,token支出价格指数下行,叠加芯片、存储等成本高企,除编程以外的盈利模式尚不明确。 u3000u3000AI安全治理框架现行范式不足,多智能体系统这类新风险将成为下一阶段的监管与合规焦点。目前几乎所有前沿监管制度的监管的门槛是 卍模型的属性 卍即训练算力,而7月的AI攻击开源数据库事件是工作负载以及系统属性的监管失败。目前AI治理仅仅对单个模型做孤立评估,看不见群体规模、持续时长、实例间的通道、工具触达范围这些部署层的东西。而这些风险真实存在,系统性u3000AIu3000风险比系统性金融风险更难治理,前沿u3000AIu3000是在国家之间的竞争中被建造的,中美都没有表现出单方面放缓的意愿。AI安全可能成为推理服务基础设施的一部分。若AI投资回报长期不及预期,生产性叙事可能快速切换为过度投资与债务压力叙事,届时实际利率与风险资产将同时承压,将对成长性科技公司估值定价形成压制。 u3000u30002.u3000内需方面积极布局左侧出清的房地产行业 u3000u30002026年8月28日现房销售新政终结1998年以来的勾地预售制度,对该行业产生深远影响。房企现金流回笼从原来的6个月延长至2年,IRR腰斩,房企拿地意愿大幅下降,新政后北京土拍已出现流拍情况。新政会加剧行业供给侧出清。龙头房企凭借资金优势、产品定义能力将明显经营分化。目前北京上海广州武汉已经出台相应的土地出让政策,优化土地付款条件。部分地区已经看到土地出让价格下行、龙头房企IRR可能好于市场担心的大幅下滑程度。9月28日国务院公布贴息政策,进一步拉动二三线刚需房需求。我们认为,房地产作为内需最重要的板块,调整时间最长,出清最为彻底,房地产股票会率先见底。等财产性预期稳定后,或稳定其他消费需求。 u3000u3000 u3000u30003、退税政策加大出海波动,看好盈利稳定估值合理的CXO行业和医疗器械 u3000u3000出海长期面临成本、汇率、关税、地缘政治等不确定,人民币升值背景下汇率波动加大、大宗商品价格上涨将进一步压制传统出口制造企业利润。优先配置高毛利抗风险能力强的出口制造业龙头,如CXO和医疗器械。 u3000u3000 u3000u30004、四季度将加大低估值高分红等防御资产配置 u3000u3000历史上二季度和四季度是红利股表现最好的时间段,四季度配置银行、高分红股票可锁定全年收益,应对市场的不确定性。
本文数据来源于景顺长城衡益混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



