(原标题:私募瞭望站|“小登私募” 道歉!机构自购潮起,周期钟摆正在回归)
资本市场风起云涌,证券私募潮起潮落,有人踏浪高歌,有人蛰伏等待,行业冷暖尽在一线见闻和细碎数据中。《私募瞭望站》正式和大家见面啦!在这里,每周你都能读到资深记者对行业前线的鲜活观察,直击证券私募圈热点话题;我们还将整理发布“新财富私募指数周报”中的精华部分,汇集知名管理人的最新观点。市场风云变幻,瞭望从不缺席!
最近,股市里一轮过山车行情,让很多信仰AI和科技股的“小登私募”们感受到了回撤的阵痛。飒露紫私募全龙的一封“交流信”,在私募圈广泛流传,成为这轮市场波动的一个鲜活缩影。全龙在信中坦言,没有判断到流动性和科技股的走势,这次损失太大了。“老登私募”上半年还在为踏空AI自省,转眼,“小登私募” 又要为重仓AI回撤向持有人致歉,市场变幻,令人感慨。
这几天的市场走势也很有趣:一边是AI相关赛道的反复;一边是中石油、国有大行等价值蓝筹不断创出新高,再平衡如期而至,倒逼市场重新理性思考。尽管当下市场情绪有些低迷,对未来我们不能失去信心。净值压力之下,一批私募管理人敢于拿出真金白银自购,叠加资本市场制度环境的持续优化,成为钟摆向均值回归途中,值得重视的积极信号。
赛道叙事降温,价值被重新审视
全龙,网名“交易猿”,在成为私募基金经理之前,是散户心中的一个符号。网传2020年到2021年间,他满仓满融,重仓顺控发展、润和软件、盐湖股份这些当时市场最硬的龙头,一年多时间,资金从百万级膨胀到数亿。
2021年9月,全龙加入当时的百亿私募友山基金发行第一支产品,但结果并不好,产品净值大幅回撤,随后又因重仓低流动性的债券、风格漂移引发争议,最终提前清算。2023年,他转入上海飒露紫私募,这是一家做FOF投资、资产配置和量化策略的机构,从这次的“交流信”看,产品又遇到了很大波动。网上信息显示,全龙在某PCB龙头股上加杠杆重仓,最终其产品净值三个月跌去七成。
全龙近日在投资者交流信开诚布公地表示:“这次的损失确实太大了”、“没有判断到本轮的流动性危机和科技股的走势,全是我的责任,作为基金经理,这是很难被原谅的,对不住大家”。致歉的同时,全龙还分享了自己现在的策略,他认为其持仓在当前位置已没必要离场,行业景气度依旧很好,存在反转可能,要坚定信心,熬一段时间,等待流动性和市场信心恢复。
全龙的这封交流信,反映得正是一批此前布局热门赛道、如今净值大幅回吐的管理人,所共同面对的困境。近期,不少知名主观私募产品再度出现较大回撤。其中,上海领久私募旗下明星产品本月下跌超过20%,不过,该产品年内收益仍超80%,在同类策略中排名靠前。今年三季度,远惟投资旗下有产品三季度跌幅超过40%,将上半年的收益尽数回吐。龙航资产、尚雅投资也有产品下跌超过20%。从消费转战AI科技领域的老牌私募同犇投资今年经历了过山车式波动,该私募有产品在7月跌逾30%,10月以来跌超20%,年内收益转负。
AI赛道的估值回调,正在改写私募圈的胜负榜。此前风头无两、重仓AI产业链的 “小登私募”,净值大幅回吐。而中石油、工行、建行等红利蓝筹持续走强,不少标的刷新多年新高,银行、能源板块走出独立行情,让一些布局传统价值的管理人表现回暖。科创成长与高股息价值标的走出截然相反的两条曲线,存量资金在景气预期与现金流确定性之间重新投票。
投资大师霍华德?马克斯在《周期》一书中提出,由人性驱动的市场波动必然围绕均值上下震荡,极端情绪导致周期反复出现。周期有三大类型,一是基本面周期,二是心理周期,三是市场周期。基本面和心理面会影响市场面,而市场面反过来也会影响基本面和心理面。马克斯把市场比作来回摆动的钟摆,在乐观与悲观、高价与低估之间来回震荡,极少停留在均衡中点。
本轮AI板块走势正是将周期演绎得淋漓尽致。在AI行情的顶峰,投资者不断放大长期空间、淡化竞争格局、忽视产能扩张带来的供给压力,风险感知降到最低。资产的内在价值,根植于企业未来可持续产生的自由现金流,估值是对现金流的折现,脱离现金流去谈成长故事,本质上是脱离价值根基的博弈。AI是真实的产业革命,但产业长期红利,不等于股价可以脱离盈利周期无限上行;景气上行是周期的一部分,景气回落、估值消化同样是周期的一部分。
如果进一步延伸至更宏大的议题:如何打造可持续发展的资本市场。市场繁荣的核心根基,是一批优秀公司能够稳健经营、持续创造价值、持续产生真金白银的现金流。只有企业不断增厚自由现金流、转化为盈利、分红、再投入,内在价值才能稳步抬升,一批具备这种特质的企业汇聚在一起,整个资本市场才有持续向上的底层支撑,而不是在热点轮动中反复震荡、财富反复转移。价值投资,本质上就是把资金配置给这类具备持续现金流创造能力的企业,让资本服务实体,让企业创造的价值最终回馈投资者,形成正向循环。成长赛道不排斥价值标准,真正具备长期价值的科技公司,最终也要跨过现金流兑现这一关,宏大的技术叙事,终究需要盈利来落地。
真金白银自购,私募锚定长期信心
令人欣慰的是,私募行业正在迎来一轮自购潮,管理人以自有资金和持有人风险共担,彰显对于中国资本市场的长期看好。
10月27日,诚奇私募、翰荣投资两大量化私募相继发布自购公告,分别宣布出资1亿元、1500万元,申购旗下私募基金产品。10月26日,百亿私募半鞅私募基金发布公告称,基于对中国资本市场长期发展前景及公司旗下股票多头策略的坚定信心,为践行长期投资理念,该公司及合伙人近期已申购公司旗下股票多头类产品超3000万元。值得一提的是,10月以来,已经陆续有凯丰投资、汉和资本、钧富投资、衍合私募、海南无量私募、半鞅私募基金、诚奇私募和翰荣投资8家私募,合计自购旗下产品2.2亿元。
今年以来,私募自购积极性高涨。据三方机构不完全统计,截至2026年10月27日,今年以来共计有35家私募管理人,合计自购旗下产品金额达18.59亿元。其中7月份私募自购最为积极,共计有25家私募管理人,合计自购旗下产品金额达14.29亿元,占到自购总金额的88.54%。
从单家管理人自购情况来看,钧富投资、上海希瓦、止于至善投资、汉和资本等8家私募管理人自购较为积极,今年以来自购次数均不少于2次。龙旗科技、睿郡资产、因诺资产等5家私募管理人自购金额居前,今年以来自购金额均不低于1亿元。百亿私募成自购主力。今年以来共有12家百亿私募管理人,合计自购旗下产品10.54亿元,占到自购总金额的60.44%。
近年来,私募监管框架持续优化,“1+N+X”相关规则陆续落地,行业从野蛮扩张走向规范化、专业化。政策导向正在修正过去市场上“追热点、炒概念”的短期化倾向,引导资金回归基本面,鼓励管理人扎实投研、做好长期投资。一系列制度优化也为市场长期向好打下了良好的基础。
当然,机构自购不等于市场马上反转,更不代表相关产品短期没有波动。本轮AI行情的教训,不是AI产业没有长期价值,而是资金把远期预期一次性定价、忽略周期拐点、押注单一赛道,把成长投资异化成题材博弈;而价值蓝筹走强,也不是简单的风格永久切换,是市场重新为现金流确定性定价。
健康的资本市场,应当容纳价值与成长两条主线并行:价值股依靠稳定现金流持续增厚股东回报,优质成长股依靠技术迭代,逐步兑现收入与现金流,完成从故事到价值的蜕变。资金在两者之间理性定价,而不是非此即彼、极端轮动。
喧嚣终会散去,周期规律恒久不变。没有永不调整的主线,只有循环往复的周期;不存在脱离现金流支撑的永续估值,能够持续创造价值、产生现金流的优质企业,才是资本市场最坚实的压舱石。
新财富私募指数周报最新摘要
由证券时报、国联期货联合推出的《新财富私募指数周报》,本周三出炉最新一期报告。
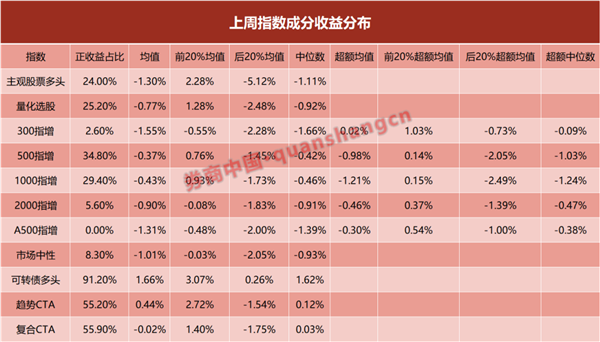
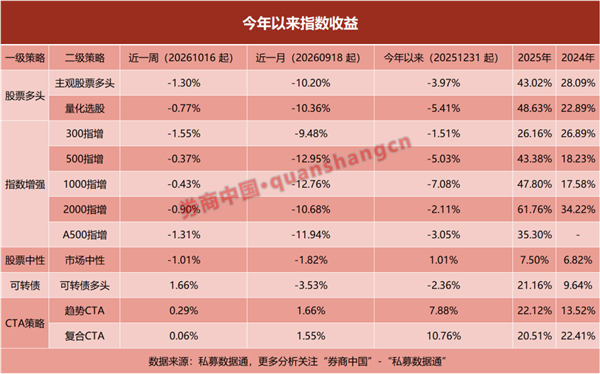
报告显示,上周权益类策略全面承压,主观股票多头与量化选股正收益占比均不超过30%,各指增类策略均值收益全部为负。300指增(-1.55%)与A500指增(-1.31%)跌幅居前,正收益占比几乎为零。500指增和1000指增超额均值回撤最多,分别为-0.98%和-1.21%。受超额和基差影响,市场中性策略同样表现不佳,收益均值为-1.01%。可转债多头策略表现亮眼,正收益占比高达91.2%,收益均值1.66%。趋势CTA(+0.44%)和复合CTA(-0.02%)在权益市场回调的环境中,抵御了市场的系统性下杀风险。
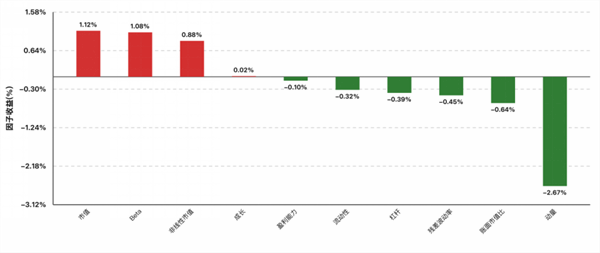
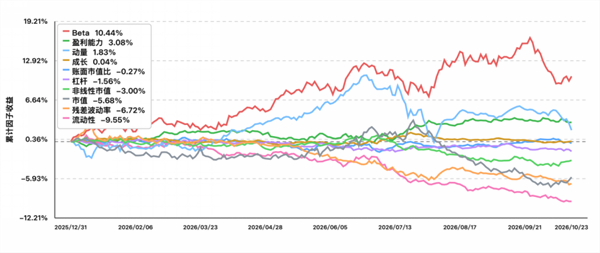
就市场最为关注的股票量化策略,从Barra风格因子来看,上周市值因子(+1.12%)和 Beta因子(+1.08%)位居涨幅前两位,非线性市值(+0.88%)紧随其后,表明市场呈现大中盘权重股风格占优的特征。动量因子领跌(-2.67%),账面市值比(-0.64%)、残差波动率(-0.45%)、杠杆(-0.39%)、流动性(-0.32%)收益均为负,表明市场出现显著的动量反转,风格切换,风险偏好回落。

数据来源:国联期货Alpha投研平台

数据来源:国联期货Alpha投研平台


 首页
 微信公众号
 证券之星APP


