证券之星消息,日前泰康新机遇混合基金公布二季报,2026年二季度最新规模15.8亿元,季度净值涨幅为-3.23%。
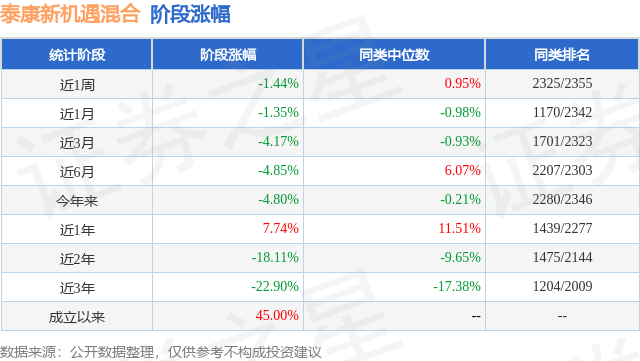
从业绩表现来看,泰康新机遇混合基金过去一年净值涨幅为6.35%,在同类基金中排名1438/2302,同类基金过去一年净值涨幅中位数为12.78%。而基金过去一年的最大回撤为-17.78%,成立以来的最大回撤为-44.63%。
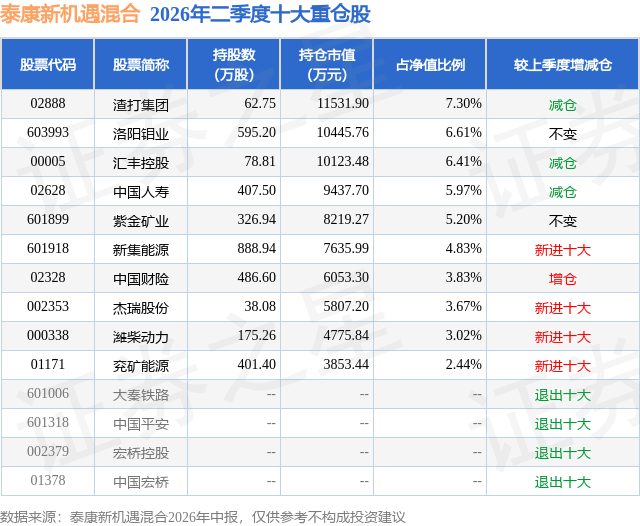
从基金规模来看,泰康新机遇混合基金2026年二季度公布的基金规模为15.8亿元,较上一期规模16.38亿元变化了-5805.73万元,环比变化了-3.54%。该基金最新一期资产配置为:股票占净值比87.28%,债券占净值比8.76%,现金占净值比2.83%。从基金持仓来看,该基金当季前十大股票仓位达49.28%,第一大重仓股为渣打集团(02888),持仓占比为7.3%。
泰康新机遇混合现任基金经理为任慧娟 范子铭。其中在任基金经理任慧娟已从业10年又227天,2016年5月9日正式接手管理泰康新机遇混合,任职期间累计回报为69.17%。目前还管理着9只基金产品(包括A类和C类),其中本季度表现最佳的基金为泰康丰盈债券A(002986),季度净值涨幅为9.03%。

对本季度基金运作,基金经理的观点如下:宏观经济方面,二季度呈现外部事件冲击逐步减弱、经济结构分化加剧的特征。地缘层面,美伊冲突来回拉锯,6月份双方终于达成了谅解备忘录,国际油价从高位明显回落。需求端呈现冷热分化格局,出口延续高增,背后主要驱动因素是AI产业链环节的出口价格暴涨;内需持续走弱,消费和投资表现不佳,新旧经济分化明显。目前AI的高景气还未能扩散到传统部门,叠加财政支出节奏偏慢,共同加剧了新旧经济分化。从通胀维度来看,二季度PPI同比明显上行,与油价和电子信息等产业链价格明显上涨有关,后续伴随油价明显回落,预计PPI将逐步筑顶。 u3000u3000权益市场方面,2026年第二季度整体呈现显著分化格局。从大盘指数整体表现上来看,二季度上证指数上涨5.20%,沪深300上涨11.90%,创业板指上涨36.35%,恒生指数下跌7.69%,恒生科技指数下跌3.82%。申万一级行业表现来看,电子、通信、建筑材料、机械设备等行业表现相对较好,石油石化、农林牧渔、钢铁、商贸零售、美容护理、食品饮料等行业表现相对落后。 u3000u3000权益投资方面,操作方面,本基金在资源与能源板块内部进行了基于性价比的再平衡。二季度初,中东地缘冲突推动铝价因供应中断触及历史高位,短期价格已充分反映供给冲击;而同期油价自高位回落、美联储货币条件预期收紧,能源板块的估值安全边际重新扩大。基于上述判断,本基金对铝等已处高位的有色金属品种适度获利了结,将仓位向煤炭、电力基础设施做倾斜。框架方面,本基金始终锚定企业自由现金流的创造能力与分配纪律,非简单追逐股息率。季度内,金融、资源能源、制造三大板块的配置比例保持整体稳定,组合的核心是具备穿越周期内生现金流生成能力的优质企业。选股细节上,加大对中游制造板块中具备长期现金回报、估值合理的优质公司的关注,这些企业在资本开支见顶后进入现金流收获期,叠加全球制造业复苏与AI基础设施建设的结构性需求,其股东总回报率具备持续提升的潜力。展望后市,当前市场对于价值风格的情绪处于阶段性低谷,但我们坚信具备稳定现金回报能力的优质资产终将回归合理定价。我们的基金组合也在积极布局受益于产业浪潮的硬基础设施:更多的算力需要更多电力,更多的数据中心需要更多铜与输变电设备,这些企业的现金流改善更多来自产业趋势的长期赋能。 u3000u3000债券市场方面,利率走势在二季度先下行后窄幅震荡,总体变动不大。从驱动因素来看,宏观经济在二季度的影响较为复杂,通胀抬升对债市形成压制,但传统内需部门持续走弱又构成底部支撑,多空力量相互对冲,构成了二季度偏震荡的土壤。流动性可能是二季度的交易主线,前期信贷需求偏弱叠加汇率升值预期带来广义流动性宽松,给债券形成支撑;进入6月,央行有意回笼了冗余流动性,引导资金利率向政策利率回归,债市随之转入窄幅震荡运行。 u3000u3000固收投资方面,进入二季度,资金延续一季度的充裕状态,回购利率、CD利率及中短端的品种收益率都创下年内新低,央行从3月份就开始多渠道逐渐回笼基础货币,但资金面在5月中旬之后才开始有所反应,短端债券利率随资金利率有所反弹,长端利率受到资金和内需较弱的影响而震荡下行。资金充裕的背景下,信用债表现更强,信用利差持续压缩。报告期内本基金的久期在中性附近,券种配置以中短端二级资本债为主、中短端信用债为辅,阶段性参与利率债的买卖交易。信用债方面,精挑细选优质主体,严防信用尾部风险。注重组合资产的流动性。
本文数据来源于泰康新机遇混合2026年中报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



