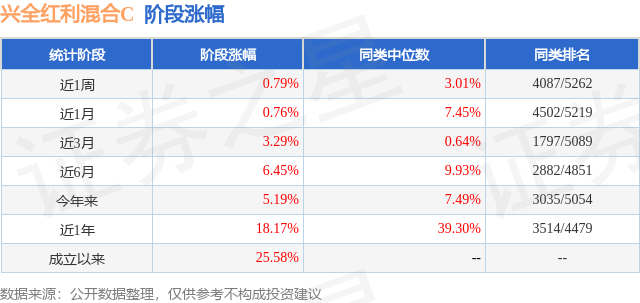
证券之星消息,日前兴全红利混合C基金公布三季报,2026年三季度最新规模2.88亿元,季度净值涨幅为11.08%。
从业绩表现来看,兴全红利混合C基金过去一年净值涨幅为5.03%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-11.15%,成立以来的最大回撤为-11.15%。
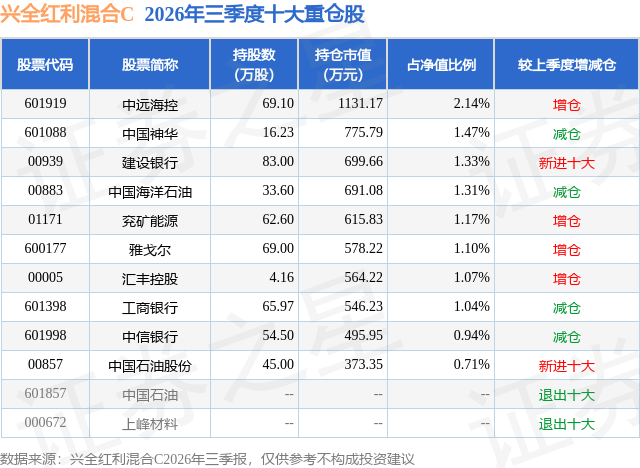
从基金规模来看,兴全红利混合C基金2026年三季度公布的基金规模为2.88亿元,较上一期规模2.08亿元变化了8072.25万元,环比变化了38.87%。该基金最新一期资产配置为:股票占净值比81.26%,债券占净值比11.12%,现金占净值比1.3%。从基金持仓来看,该基金当季前十大股票仓位达12.28%,第一大重仓股为中远海控(601919),持仓占比为2.14%。
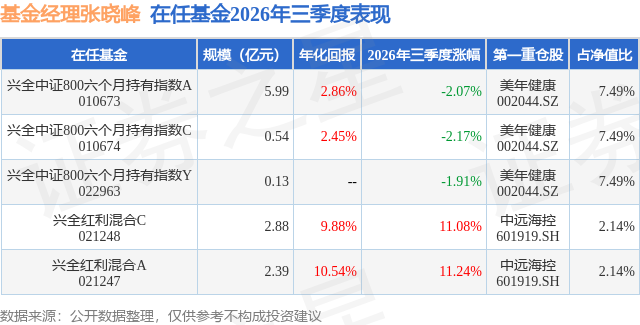
兴全红利混合C现任基金经理为张晓峰。其中在任基金经理张晓峰已从业5年又158天,2024年6月18日正式接手管理兴全红利混合C,任职期间累计回报为24.86%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为兴全红利混合A(021247),季度净值涨幅为11.24%。
对本季度基金运作,基金经理的观点如下:报告期宏观经济运作方面,市场情绪发生了一些微妙的变化,加上海外一些事件的共振,导致风格重新走向均衡。我们认为这种均衡只是交易集中度达到一定水平后正常的均值回归,并不能推断经济转型方向发生改变,也并不意味着以地产为代表的"旧模式"会复辟。天文学里有种"光回波"的现象:超新星炸完之后,本体已经没了,但光还能在周围的尘埃云里不断反射多年。旧地产模式就有点像那颗超新星。需求侧的结构性下行几乎是共识,但每年总有一波资金冲进去博弈政策,然后在冷静下来之后慢慢发现,这次好像又跟上次一样。光源早就灭了,但尘埃里的散射光总是一波接一波地晃你的眼。这大概就是所谓的上一经济模式的余辉吧,但余晖再美也是要过去的。后地产时代转型科技,这几乎是共识。不过,对科技的重视,和科技股投资能赚钱,这是两件事。人民币科技股投资有几个绕不过去的问题。一是不少具备底层核心价值的公司尚未上市,二级市场可投标的多为核心业务配套的上下游企业。这类配套企业具备产业价值,但定价需区分业务属性,避免以核心龙头估值标准衡量配套型业务;二是产业研发投入、技术转化与股东稳定回报之间存在周期时差。技术突破到可持续盈利通常需较长落地迭代,而资本市场定价可能提前充分反映长期成长预期,透支远期空间、压缩安全边际,这是需要留意的风险点;三是国内相关产业整体处于追赶并进阶段,原创引领能力仍有提升空间。国内外先进水平差距正稳步缩小,但跟跑追赶到前沿原创引领属于不同阶段,需长期攻关。期待国内大模型等前沿技术向更深基础科学领域探索,在复杂基础难题上实现更多突破;同时应客观看到,赋能办公、提升产业日常效率,同样是AI服务实体经济、创造社会价值的重要方向。这几条加在一起,决定了科技股的投资回报更依赖流动性。科技投资需要信仰,需要认知,但不能贪婪。信仰让你拿得住,认知让你知道哪些技术路线成功率最大,不能贪婪是因为这些公司距离稳定的股东回报仍有很长的路要走。相比之下,以红利为代表的深度价值策略要简单一些。至少企业还在分红,你每年有点真金白银落袋。但也不简单太多,因为你需要花不少精力判断价值陷阱——低估值是因为市场暂时没看到价值,还是因为那公司本质上已经烂了只是还没人捅破。这个判断做错了的话,你也只是在光回波的幻象中空欢喜一场。很多时候,实现一个目标有聪明办法和笨办法。以红利为代表的深度价值策略可以说是一种笨办法。基于相对价值和绝对价值做交易,而不是采用那些更激进的博弈策略,去猜市场在博弈什么核心变量,去判断这个变量被市场交易到什么程度、去分析自己和市场的认知差在哪里。笨办法赚得慢,但至少睡得着觉。
本文数据来源于兴全红利混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



