证券之星消息,日前中邮景泰灵活配置混合C基金公布三季报,2026年三季度最新规模0.01亿元,季度净值涨幅为-27.53%。
从业绩表现来看,中邮景泰灵活配置混合C基金过去一年净值涨幅为-14.91%,同类基金过去一年净值涨幅中位数为-6.16%。而基金过去一年的最大回撤为-40.08%,成立以来的最大回撤为-40.08%。

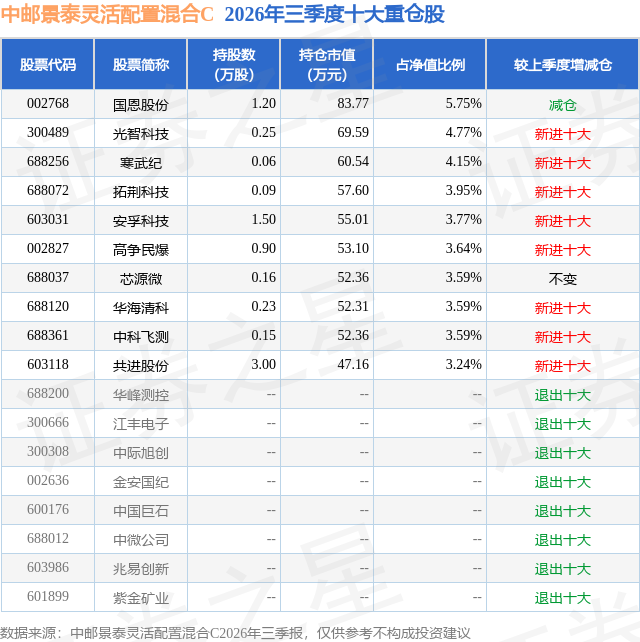
从基金规模来看,中邮景泰灵活配置混合C基金2026年三季度公布的基金规模为0.01亿元,较上一期规模176.34万元变化了-54.19万元,环比变化了-30.73%。该基金最新一期资产配置为:股票占净值比64.33%,债券占净值比34.67%,现金占净值比1.17%。从基金持仓来看,该基金当季前十大股票仓位达40.04%,第一大重仓股为国恩股份(002768),持仓占比为5.75%。
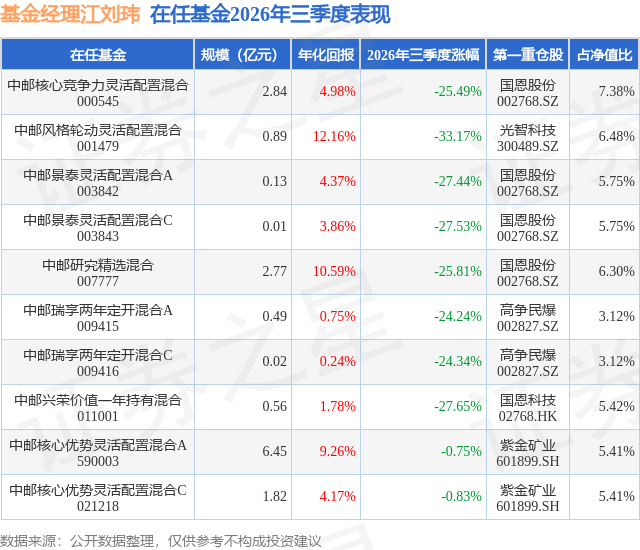
中邮景泰灵活配置混合C现任基金经理为江刘玮。其中在任基金经理江刘玮已从业5年又238天,2021年3月5日正式接手管理中邮景泰灵活配置混合C,任职期间累计回报为11.08%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:回顾2026年3季度,权益市场大幅调整,上证指数单季度下跌6.16%,创业板大幅下跌,回吐2季度涨幅,科技成长方向出现明显调整。基金经理在2026年2季度季报中提到,"市场相对高风险偏好的环境没有太大变化,产业趋势的认知迅速一致并在交易端聚集了较多共识和拥挤度是市场面临波动的重要原因,基金经理认为3季度市场的风格会更均衡一些,而不是像2季度过于极致,核心原因在于通过中报检验,除了已经有一致预期的科技链条(包括AI算力和半导体),还有一些面向全球的方向有较好的业绩,这些方向在2季度的极致分化行情中承压,预计有修复空间,所以总体策略观点是保持一定科技方向持仓的基础上(以半导体设备材料为主,海外链条为辅),逐步找寻景气较好但涨幅承压的方向做均衡,包括国产算力、铜铝、券商、制造业龙头等。目前来看比较有潜力的方向优先关注国产算力,其次关注制造业龙头。"基于对市场风险偏好保持高位、人工智能产业趋势和业绩释放的节奏和重点环节等因素的判断,本产品选择了保持科技成长基础仓位的配置,同时基于拥挤度等考虑在3季度初也做了一定仓位的均衡配置,主要配置在铜铝、制造业龙头等方向,取得了一定的对冲效果,但由于对市场回调幅度和速度的预估不足,底仓科技资产还是出现了明显的涨幅回吐,产品净值有明显回撤。目前来看,经历了3季度的大幅杀跌,市场交易层面的风险有一定程度释放,但下跌本身也对投资者风险偏好产生了较大冲击,3季度以来宏观层面的边际变化核心在于美联储加息落地,美债收益率抬升,全球流动性环境有所恶化,产业层面市场主要担忧在于人工智能产业链发展的阶段性瓶颈,包括应用增长的放缓、模型厂商现金流的延续度、算力投资的兑现度、上游短缺环节能否迅速释放产能等,悲观预期一定程度在股价上有所反映。往后来看,基金经理认为4季度仍有部分宏观扰动因素有待落地,包括美国的中期选举,原油价格波动过程中的通胀预期扰动和美联储加息预期变化等,我们判断海外高通胀、高利率的环境将持续一段时间,产业趋势上人工智能的中期趋势仍然延续,国内人工智能产业链仍然能够在未来一段时间持续不断兑现业绩,国产算力和半导体的扩产仍然是确定度非常高的产业趋势,综合来看我们认为4季度市场更大概率仍然延续震荡态势,产品组合以国产半导体设备为核心底仓,并逢低择机配置中期看好的业绩兑现度较高的个股,相较于年中组合在行业集中度上有所降低。
本文数据来源于中邮景泰灵活配置混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



