证券之星消息,日前华宝新机遇混合(LOF)C基金公布三季报,2026年三季度最新规模0.22亿元,季度净值涨幅为-3.02%。
从业绩表现来看,华宝新机遇混合(LOF)C基金过去一年净值涨幅为0.09%,同类基金过去一年净值涨幅中位数为-6.16%。而基金过去一年的最大回撤为-5.02%,成立以来的最大回撤为-8.65%。

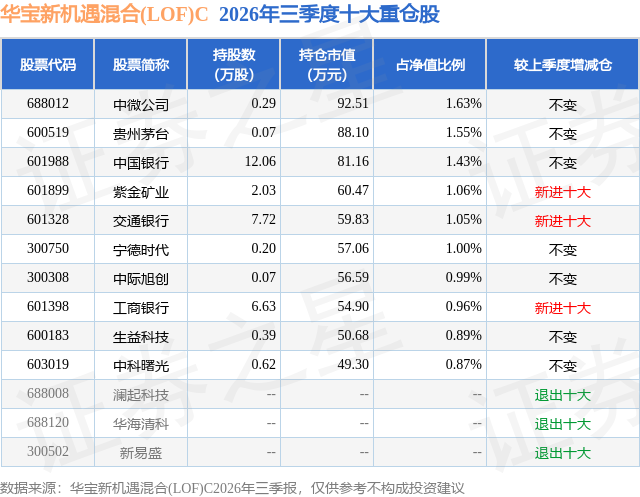
从基金规模来看,华宝新机遇混合(LOF)C基金2026年三季度公布的基金规模为0.22亿元,较上一期规模2360.94万元变化了-126.61万元,环比变化了-5.36%。该基金最新一期资产配置为:股票占净值比34.24%,债券占净值比60.07%,现金占净值比2.52%。从基金持仓来看,该基金当季前十大股票仓位达11.43%,第一大重仓股为中微公司(688012),持仓占比为1.63%。
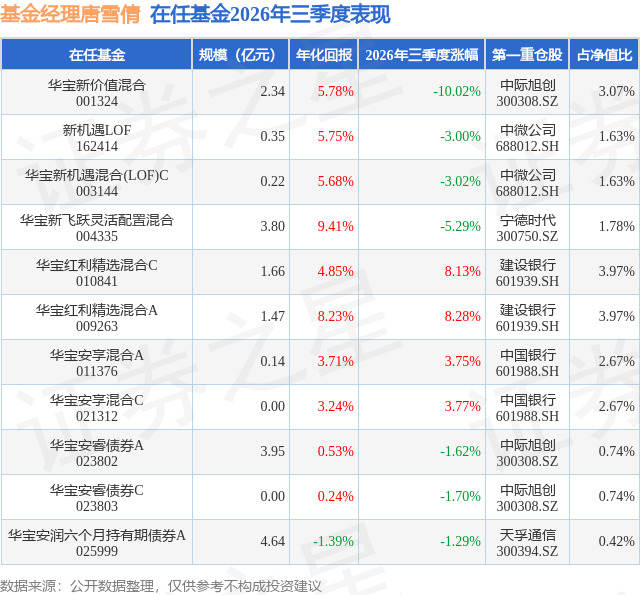
华宝新机遇混合(LOF)C现任基金经理为唐雪倩 吴晓钢,本季度增聘基金经理吴晓钢,近期离任的基金经理为林昊。其中在任基金经理唐雪倩已从业5年又7天,2023年4月20日正式接手管理华宝新机遇混合(LOF)C,任职期间累计回报为14.68%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为华宝红利精选混合A(009263),季度净值涨幅为8.28%。
对本季度基金运作,基金经理的观点如下:2026年三季度债券市场收益率呈低位窄幅震荡、曲线显著平坦化的走势,长短端走势分化,长端在基本面弱修复、资产荒延续与宽货币预期支撑下稳步下行,短端则受银行负债端压力、国债与地方债集中发行缴款等扰动。经济数据方面,7-9月制造业PMI分别为49.8%、50.1%和50.2%,制造业景气水平有所改善,但扩张力度仍偏温和。固投仍处于调整阶段,1-9月固定资产投资同比继续承压,其中基建和房地产开发投资延续下降趋势,新开工面积和销售面积仍处于低位,制造业投资的相对韧性主要来自设备工器具购置。出口仍是经济的重要支撑,1-8月按美元计累计增长19.3%。通胀整体保持温和,PPI受上游大宗商品价格扰动维持相对高位,上游向中下游传导依旧不畅,核心CPI未见明显抬升。金融数据方面,1—8月社融增量累计23.91万亿元,同比少增2.64万亿元,人民币贷款余额同比增长4.9%,实体融资需求仍待修复。货币政策延续适度宽松基调,并未落地降准降息、结构性下调PSL利率25个基点,央行更多依靠公开市场工具灵活调节流动性,操作呈中长期偏审慎、短期更精细特征,期间央行对长债收益率过快下行保持一定关注。资金面整体维持均衡宽松,DR001多数时间运行在1.35-1.45%区间。整体来看,无风险收益率曲线呈现平坦化走势:1年期国债、国开债较二季度末分别上行10BP、5BP至1.22%、1.40%;10年期国债、国开债分别下行5BP、3BP至1.68%和1.75%;30年期国债下行约14BP至2.10%。华宝新机遇基金在三季度维持了适度的债券投资比例和组合久期,在权益市场大幅波动中,尽可能地通过债券部分降低组合净值波动。本基金将继续保持较高的债券投资比例,始终坚持绝对收益的投资目标。展望四季度,收益率大概率延续低位震荡、中枢小幅下移,策略上以捕捉结构性机会为主。基本面上,出口与生产仍具韧性,而消费、投资与地产修复偏慢,实体融资意愿不足,决定了利率中枢缺乏趋势性上行基础,债市预计震荡偏强。政策面上,财政贴息、再贷款扩容以及地方债结存限额相继落地,思路更多是托底而非强刺激,后续关键是政策能否形成连续的财政支出、项目开工、地产销售和信用扩张。货币政策受银行净息差、汇率与外部高利率三重约束,全面宽松必要性下降,结构性工具降价、扩围、增量仍是优先选项,三季度货政例会延续"适度宽松"的基调。供需格局边际改善,四季度政府债净融资待发规模环比明显下降,即便个别时点集中发行,扰动也相对可控,需求端银行、保险配置需求与摊余成本法债券基金需求释放。对于债券市场,基本面弱修复、流动性充裕以及机构欠配延续,收益率整体大概率维持低位震荡,期限利差和信用利差有望继续压缩。
本文数据来源于华宝新机遇混合(LOF)C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



