证券之星消息,日前东方红恒元五年持有混合基金公布三季报,2026年三季度最新规模1.65亿元,季度净值涨幅为5.63%。
从业绩表现来看,东方红恒元五年持有混合基金过去一年净值涨幅为-6.18%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-20.3%,成立以来的最大回撤为-53.91%。

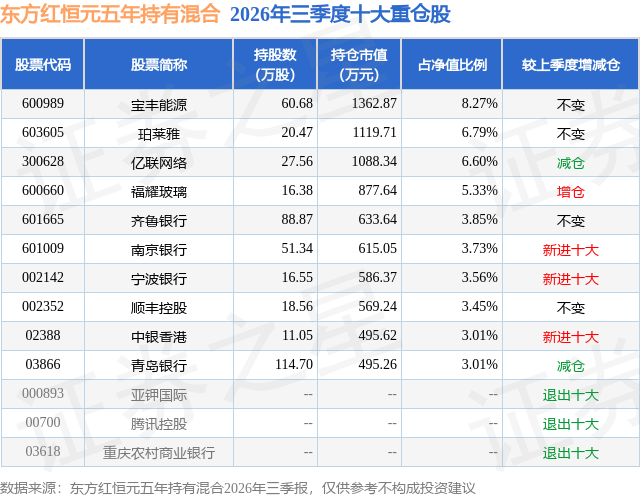
从基金规模来看,东方红恒元五年持有混合基金2026年三季度公布的基金规模为1.65亿元,较上一期规模1.64亿元变化了45.81万元,环比变化了0.28%。该基金最新一期资产配置为:股票占净值比85.6%,无债券类资产,现金占净值比16.09%。从基金持仓来看,该基金当季前十大股票仓位达47.6%,第一大重仓股为宝丰能源(600989),持仓占比为8.27%。
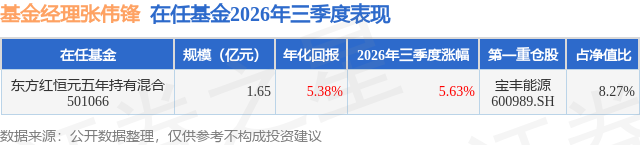
东方红恒元五年持有混合现任基金经理为张伟锋。其中在任基金经理张伟锋已从业6年又57天,2024年6月1日正式接手管理东方红恒元五年持有混合,任职期间累计回报为8.6%。
对本季度基金运作,基金经理的观点如下:2026u3000年三季度沪深u3000300u3000下跌u300012.49%,创业板指下跌u300027.80%,上证指数下跌u30006.16%,深证成指下跌u300020.47%,科创u300050u3000下跌u300030.70%,上证u300050u3000下跌u30005.56%;分行业看(申万一级):煤炭(19.29%)、石油石化(15.32%)、农林牧渔(15.10%)、银行(14.56%)、医药生物(10.12%)表现较好;三季度表现较差的行业为电子(-32.65%)、通信(-28.72%)、建筑材料(-26.10%)、电力设备(-23.73%)、机械设备(-21.11%)。31u3000个申万一级行业u300012u3000涨u300019u3000跌,且涨跌幅排序与上半年几乎互为镜像,上半年与三季度的行业涨跌幅相关系数约为-0.74。三季度日均成交额约u30002.32u3000万亿元,7u3000月、8u3000月、9u3000月分别为2.76u3000万亿、2.26u3000万亿、1.85u3000万亿元,逐月走低;两融余额由u30006u3000月下旬约u30003.03u3000万亿元的阶段性高点回落至u30009u3000月末约u30002.60u3000万亿元,TMTu3000板块成交额占比由u30007u3000月高点的u300048.2%回落至u30009月底的40.1%。市场的变化动因并不在业绩端——中报口径下人工智能、半导体板块的归母净利润仍分别同比增长u300070.27%和u3000119.75%——而在于市场愿意为这些业绩支付什么样的价格。涨的是估值,跌的也是估值。 u3000u3000三季度经济仍呈"冷热不均"格局,且冷热的分界线比二季度更加清晰。价格端,7u3000月、8月u3000PPIu3000同比分别上涨u30003.5%、3.8%,8u3000月同比涨幅扩大;但拆开看,涨幅集中在煤炭开采(26.6%)、有色金属冶炼(20.8%)、油气开采(10.5%)等上游门类,生活资料价格近乎零增长,电力热力、汽车、非金属矿物制品、医药等中下游行业价格仍在下拉。同期u3000PPIRMu3000同比分别上涨u30005.5%、5.8%,PPIu3000与u3000PPIRM的剪刀差连续为负且约为u30002u3000个百分点,上游原材料价格涨幅持续快于出厂端,中游制造"进价涨、出厂不涨"的两头受挤格局并未缓解。 u3000u3000库存方面,7u3000月末、8u3000月末规模以上工业企业产成品存货分别为u30007.27u3000万亿元、7.36u3000万亿元,同比分别增长u300010.8%、11.0%,连续两个月录得两位数增长并续创新高;同期营业收入累计同比分别为u30006.5%、6.6%。营收增速与库存增速的差值由u30005u3000月末的约-3.30%进一步扩大至u30007u3000月的约-4.30%、8u3000月的约-4.40%,库存销售比在三季度抬升至u300062%以上,产成品周转天数升至u300021.3u3000天。换句话说,三季度企业资产负债表上增加的库存,更多是被涨上去的价格"堆"出来的名义补库,而不是被卖出去的需求"拉"出来的主动补库。这一点我们在二季报中提示过风险,三季度的数据只是让这个判断更加确定:价格弹性在上游、需求弹性在下游的分裂状态尚未改变,走出库存周期仍需下游需求的真实改善。 u3000u3000从消费端看,CPIu3000在三季度温和回升,7u3000月、8u3000月同比分别为u30000.5%、0.8%,8u3000月核心u3000CPI回升至u30001.0%,但这轮回升的驱动力主要来自汽油、鲜菜、鸡蛋等食品能源价格以及暑期出行服务,属于阶段性与输入性的推动。需求侧的证据要弱得多:8u3000月社会消费品零售总额同比仅增长u30000.4%,1—8u3000月累计增长u30001.1%,其中汽车类下降u300018.5%,家具类下降7.9%,建筑及装潢材料类下降u300011.8%,"以旧换新"政策退坡的影响正在显性化。更值得警惕的是居民的行为选择——上半年住户贷款合计减少超过u30001u3000万亿元,短期消费贷款余额同比降幅仍在两位数,居民部门仍在主动降杠杆、修复资产负债表。我们延续此前的判断:CPIu3000的回升更多是供给侧与基数效应的价格"推动",而消费侧的价格"拉动"力量仍显不足,消费的弱复苏不是一个季度能够走完的路。 u3000u3000本基金在三季度组合的整体框架没有发生变化,仍然维持"下盘扎实+动能弹性"的哑铃结构。第一,我们在二季度增配的银行股在三季度提供了显著的相对收益,部分个股在三季度创出历史新高。我们在季内对涨幅较大、股息率吸引力下降的部分标的做了适度再平衡,但银行作为组合"下盘"的核心地位并未改变——在低利率环境与化债推进的背景下,兼具红利属性与周期改善预期的优质银行,从u3000PB-ROEu3000视角看仍是我们最有把握的一类资产。第二,我们减持了一些价格基本公允且后续发展路径不确定性增加的矿业个股。此外,也减持了一些长期仍看好的互联网仓位。主要考量是AI投入带来的巨大资本开支造成的短期现金流压力,而远期的AI业务收入端商业模式、盈利前景仍需观察。第三,面对科技板块在u30007u3000月的急促下跌,从我们一贯的价值评估体系来看我们并没有"抄底"。 u3000u3000展望四季度,我们认为需要同时提防两件事。一是u3000PPIu3000的基数效应将在四季度明显抬升,若原油价格中枢自u3000100u3000美元附近回落,PPIu3000同比大概率见顶回落,上游行业的盈利弹性将随之收敛,而中下游的成本压力可能同步缓解,利润分配的天平存在反向摆动的可能;二是美联储重启加息对全球流动性的挤压尚未完全体现,人工智能产业链的资本开支正越来越依赖外部融资,一旦融资条件收紧,高估值资产的波动率会显著放大。但同样要看到,制造业u3000PMIu3000重返扩张、政策性金融工具集中投放、房地产与消费的增量政策陆续落地,经济的边际改善是真实的。上半年极致分化的估值结构在三季度已经完成了一轮剧烈的均值回归,但回归并不意味着终点,风格再平衡往往以反复的形式展开。我们将继续保持组合的冗余度与反脆弱性,不押注单一结果,也不因一次风格切换而放弃既有的估值标尺。本组合的核心原则仍然是:1)确定性权重优于赔率权重。2)给回报以耐心,长期权重优于短期权重。3)不贪胜,亦不求速胜。
本文数据来源于东方红恒元五年持有混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




