证券之星消息,日前交银鸿光一年混合A基金公布三季报,2026年三季度最新规模2.21亿元,季度净值涨幅为-8.85%。
从业绩表现来看,交银鸿光一年混合A基金过去一年净值涨幅为-7.15%,同类基金过去一年净值涨幅中位数为0.05%。而基金过去一年的最大回撤为-12.57%,成立以来的最大回撤为-12.57%。

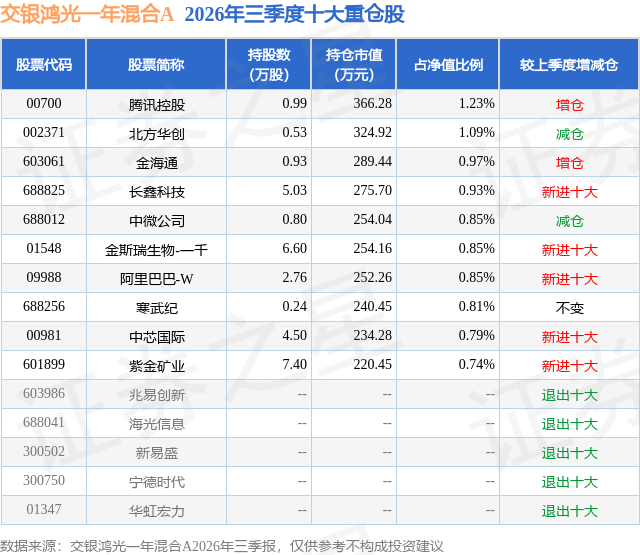
从基金规模来看,交银鸿光一年混合A基金2026年三季度公布的基金规模为2.21亿元,较上一期规模2.55亿元变化了-3409.8万元,环比变化了-13.35%。该基金最新一期资产配置为:股票占净值比20.84%,债券占净值比74.28%,现金占净值比2.67%。从基金持仓来看,该基金当季前十大股票仓位达9.11%,第一大重仓股为腾讯控股(00700),持仓占比为1.23%。
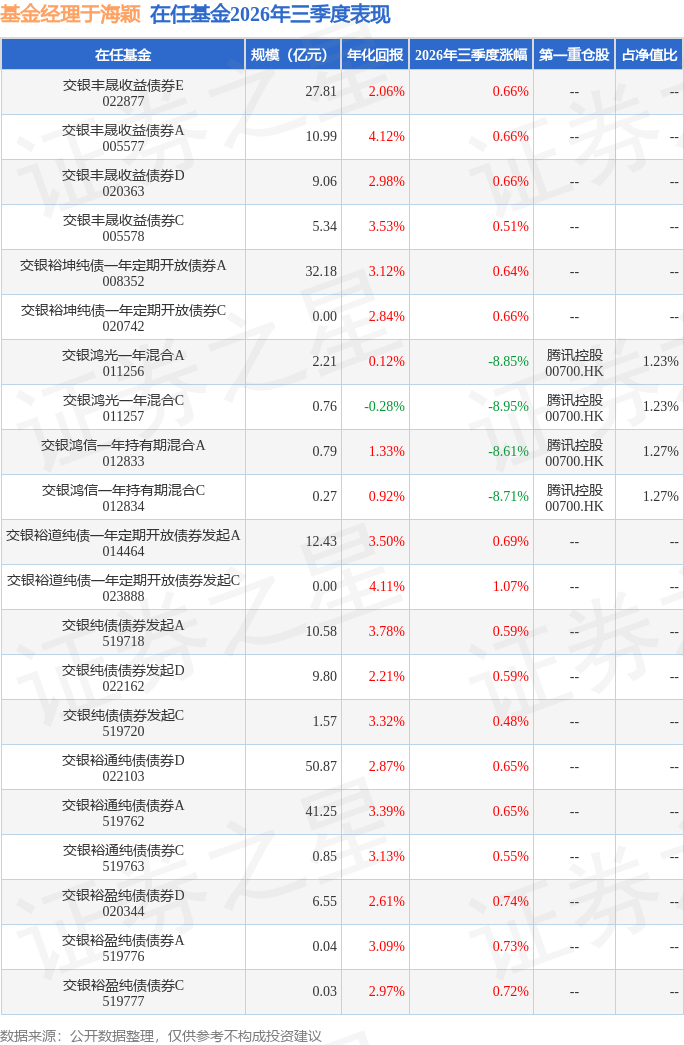
交银鸿光一年混合A现任基金经理为于海颖 刘庆祥。其中在任基金经理于海颖已从业15年又339天,2021年3月8日正式接手管理交银鸿光一年混合A,任职期间累计回报为1.12%。目前还管理着21只基金产品(包括A类和C类),其中本季度表现最佳的基金为交银裕道纯债一年定期开放债券发起C(023888),季度净值涨幅为1.07%。
对本季度基金运作,基金经理的观点如下:本基金是通过体系化的运维方式,不断优化股债配置,以实现有效控制回撤、追求长期稳健收益为目标。自成立以来,我们坚守这一目标和运作方式,在明确整体配置方案后,严格执行操作纪律,局部优化持仓。下面,我们分别从股、债方面进行回顾、分析和展望。 u3000u3000股票方面: u3000u3000三季度以来宏观因素对市场影响权重加大,海峡通航问题再度复杂化、美联储加息预期再次抬升,叠加外围日韩市场动荡、FCC政策预期干扰,市场风险偏好快速下行,切换到避险模式,流动性环境复杂性提升。整体上7-9月A股市场走出剧烈调整、企稳小幅反弹、再度下行的弱势震荡局面;港股则表现出一定的错位,走出先行反弹、再度回落的局面;市场结构上体现为科技板块显著调整、红利板块逆势上行的特征。 u3000u3000三季度我们股票仓位有明显下降,持仓集中度持续提升,伴随市场调整对AI方向权重有所下降、周期与红利比重略有上升,但整体上对科技板块暴露度仍然较高,三季度组合跑输业绩比较基准。风险收益匹配角度,我们的思路是不拘泥于行业标签,从风格维度对个股进行审视(红利价值、成长趋势等),力图从提升风格多样性的角度进行风险控制,在此基础上努力提高组合潜在收益。 u3000u3000短期市场对于利率环境、中期选举、地缘冲突等宏观不确定性的担忧明显抬升,权益市场波动性显著放大,在一定时间内还会面临压制。但AI产业的发展进步并未看到放缓迹象,不可否认今天AI产业在全球宏观经济中的权重与影响力达到了空前高度,AI基建投资已成为全球利率市场的关键组成部分,科技与宏观呈现出相互交织影响的复杂格局。展望未来,市场真正关切的是大模型能力与AI应用ROI能否持续提升、进而如何影响AI投资持续性、韧性。未来一段时间产业层面相对平稳短期缺乏跳跃性变化,市场短期注意力在利率层面投射较多,如果年底前加息预期出现缓解,则可能再度迎来一次强劲的估值修复。在这样的背景下,进一步挖掘架构创新与供需紧张结合的点,还是我们值得努力的方向,此外对于科技以外的上游资源条线我们也保持关注,同时尽管内需与投资偏弱的格局延续,但低基数背景下我们保持积极探索寻找可布局的机会。 u3000u3000三季度以来市场风险偏好下降,红利与对冲的杠铃策略意义再次凸显,但市场生态与红利、成长的内涵也持续在变化,我们必须与时俱进更新对风格、行业、个股匹配的认识,在中观产业变化跟踪与个股深度研究上持续下更大工夫。我们努力在一个更贴近核心产业变化的脉络上去寻求均衡、对冲的线索;随着未来潜在的内需发力、新基建、资源安全等线索展开,可能会有更多非AI领域的机会涌现。 u3000u3000债券方面: u3000u3000回顾2026年三季度,债市收益率震荡下行,曲线形态走平。具体来看,7月初隔夜逆回购大规模到期,资金面明显收敛,债市震荡偏弱,10年和30年国债收益率分别上行至1.75%和2.27%,录得季内高点。进入中旬资金面回归均衡,短端利率小幅下行、长端窄幅波动。7月下旬部分银行下调存款利率上限,叠加政策宽松预期发酵,长端和超长端明显走强,突破此前的震荡区间,7月30日政治局会议表示要综合运用并适时调整货币政策工具,优化实施财政金融协同促内需政策,市场对于货币宽松仍有一定期待。进入8月资金面整体平稳,短端利率有所上行,上旬1年期国债收益率升至1.20%上方,中旬公布的各项经济数据依然偏弱,叠加机构配置需求支撑,下旬10年、30年国债收益率分别下行至1.67%和2.15%。8月底,房地产新政落地,统计局公布PMI数据有所反弹,随后首批新型政策性金融工具开始投放,债市再度转为震荡。9月上旬各项经济数据确认内需和融资需求依然承压,而税期与跨季资金扰动压制短端,期限利差再度转为压缩,期间海外美联储加息对国内债市影响有限,临近季末央行预告MLF和隔夜逆回购工具均加量,资金面平稳宽松,央行宣布调降PSL利率,债市延续强势,10年国债收益率重新下行至1.67%附近,30年国债降至2.10%以下的季内低点。截止9月30日,1年国债较季初上行9BP至1.22%,10年国债下行6BP至1.68%。 u3000u3000报告期内,组合对银行债的配置进行了优化,适度降低组合久期,提升组合流动性和债券仓位的票息水平。 u3000u3000展望2026年四季度,国内经济内生动能、政策发力节奏和风险偏好变化将成为影响债市的主要因素。当前出口景气延续、内需相对偏弱,后续新型政策性金融工具加速落地,有望托底基建,而地产新政下房企拿地意愿不足、投资筑底时间拉长,预计四季度经济延续温和修复,但内需改善空间仍相对有限。当前中东地缘冲突仍在演绎,国际油价高位震荡,四季度PPI增速或有二次冲高,随后见顶回落,考虑能繁母猪存栏已开始去化,猪价有望触底,预计CPI维持平稳,国内通胀环境较为温和。政策方面,政治局会议强调优化实施财政金融协同,四季度财政支出有望提速,央行维持流动性充裕环境,预计资金面维持均衡。对于债券市场,我们认为四季度仍会呈现震荡的态势,同时根据基本面因素和机构行为等因素进行动态仓位配置。组合下阶段操作会保持相对均衡的结构,仍以票息策略为主,并适度降低组合杠杆水平。 u3000u3000综上,我们将一如既往勤勉尽责,审慎操作,积极把握机会,动态进行股债结构调整优化,努力提供良好波动体验的同时,力争为投资人赚取更多收益。
本文数据来源于交银鸿光一年混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




