证券之星消息,日前博时智选量化多因子股票C基金公布三季报,2026年三季度最新规模9.98亿元,季度净值涨幅为-11.64%。
从业绩表现来看,博时智选量化多因子股票C基金过去一年净值涨幅为-6.82%,同类基金过去一年净值涨幅中位数为-10.55%。而基金过去一年的最大回撤为-22.34%,成立以来的最大回撤为-34.01%。
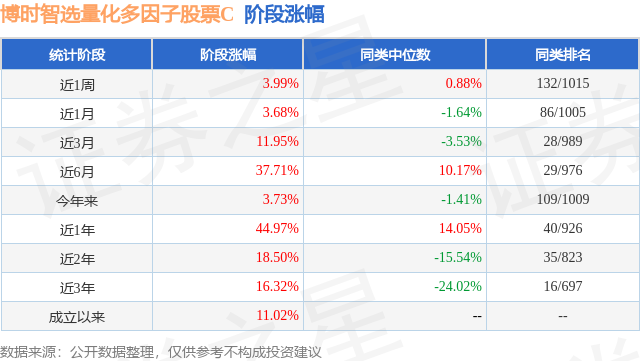
从基金规模来看,博时智选量化多因子股票C基金2026年三季度公布的基金规模为9.98亿元,较上一期规模13.09亿元变化了-3.11亿元,环比变化了-23.76%。该基金最新一期资产配置为:股票占净值比92.55%,债券占净值比4.05%,现金占净值比3.63%。从基金持仓来看,该基金当季前十大股票仓位达70.01%,第一大重仓股为乐鑫科技(688018),持仓占比为9.65%。
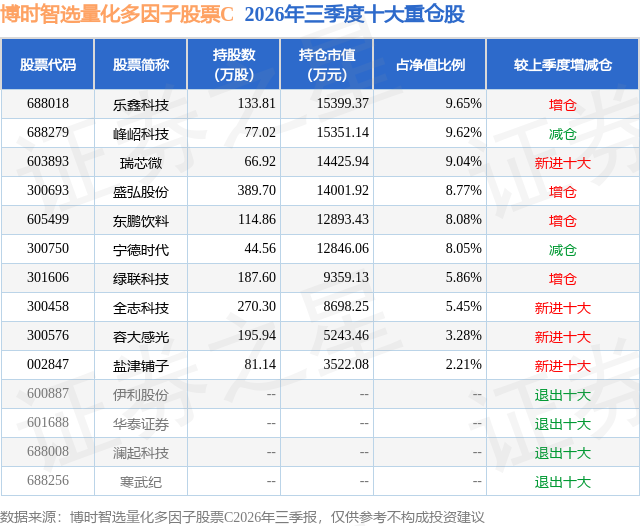
博时智选量化多因子股票C现任基金经理为刘钊。其中在任基金经理刘钊已从业8年又348天,2021年11月2日正式接手管理博时智选量化多因子股票C,任职期间累计回报为54.34%。目前还管理着9只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年3季度,A股的关键词是"反转"。伴随科技股回调,上半年涨幅领先的行业迎来深度调整。其中,上半年涨幅前三的行业——电子、通信、建材,位列3季度跌幅三甲,分别下跌31.9%、30.2%、24.2%;而上半年跌幅居前的农林牧渔、消费者服务,3季度分别上涨14.7%和9.6%;仅有的两个在上半年和3季度均实现上涨的行业是煤炭、电力及公用事业。 主要宽基指数3季度亦跟随科技股回调。跌幅居前的是创业板、科创板相关指数,其中创业板指下跌27.8%,科创50下跌30.7%,科创100下跌25.6%。传统宽基指数中,中证500和中证1000指数均跌超17%,沪深300下跌12.5%,上证50小幅下跌5.56%,在主流宽基指数中表现相对平稳。 我们认为,虽然科技股出现回调,但AI科技浪潮并未停歇,仅细分方向有所切换。注意到3季度以来,海内外大模型企业同步上新、降价,API价格较上代近乎腰斩,模型竞争正式进入"单位成本最优"的价格战阶段。模型降价直接摊薄了终端智能化的边际成本,端侧应用的普及门槛显著降低。从产业节奏看,今年下半年至明年上半年,端侧芯片将迎来密集新品发布周期,新平台在NPU算力、功耗与成本上的迭代,将进一步打开端侧AI的场景空间,端侧芯片厂商盈利增长的概率较高。与此同时,模型降价也利好AI模型类企业加速渗透:调用成本下降推动大模型从示范场景走向规模化商用,头部模型厂商及垂直行业模型公司的商业化兑现节奏有望加快。沿着这一思路,可以进行战略布局。 本基金自2季度后半段起,操作相对保守,该思路延续至3季度。随着美联储加息预期升温,我们对大盘方向的判断由偏乐观调整为偏中性。整体上,我们仍维持超配成长相关因子与新质生产力相关行业,但在细分赛道规避了估值过高的个股,并顺着AI产业链发展方向,加大端侧AI资产的配置。同时,我们进一步重视个股阿尔法,头部个股集中度进一步提升。整体来看,投资组合的跟踪误差有所放大,并取得了一定积极成果。风格因子、行业及个股的暴露,均为本基金的超额收益贡献力量。 展望4季度,我们维持中性的市场判断:急跌可补仓,急涨可兑现。预期这一策略可能维持至2027年年中。风格因子方面,仍以长期有效的成长因子为主,同时兼顾红利和反转因子。行业层面,继续主动超配高景气行业,同时也不会忽视消费等处于底部的行业机会。我们希望通过量化结合主观的科学分析方法,力争持续获取相对基准的超额收益,为投资者创造稳健回报。
本文数据来源于博时智选量化多因子股票C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



