证券之星消息,日前中信建投双鑫债券C基金公布三季报,2026年三季度最新规模0.23亿元,季度净值涨幅为-0.78%。
从业绩表现来看,中信建投双鑫债券C基金过去一年净值涨幅为0.87%,同类基金过去一年净值涨幅中位数为0.12%。而基金过去一年的最大回撤为-1.57%,成立以来的最大回撤为-4.8%。

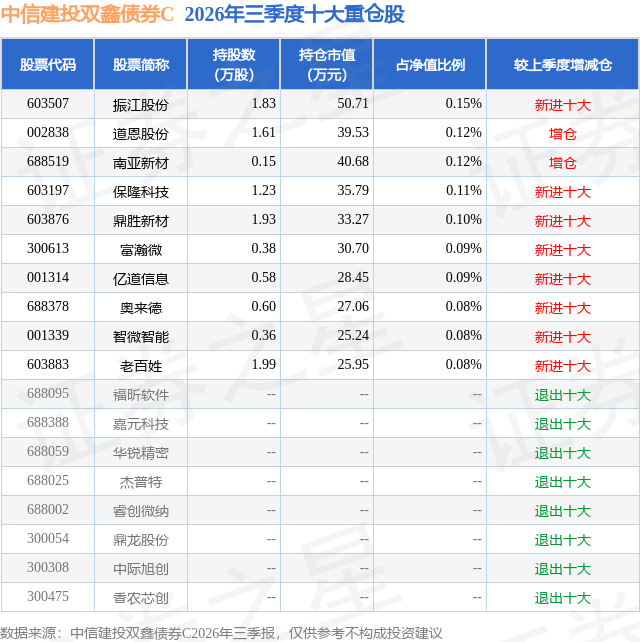
从基金规模来看,中信建投双鑫债券C基金2026年三季度公布的基金规模为0.23亿元,较上一期规模2994.55万元变化了-657.65万元,环比变化了-21.96%。该基金最新一期资产配置为:股票占净值比6.86%,债券占净值比91.54%,现金占净值比1.29%。从基金持仓来看,该基金当季前十大股票仓位达1.02%,第一大重仓股为振江股份(603507),持仓占比为0.15%。
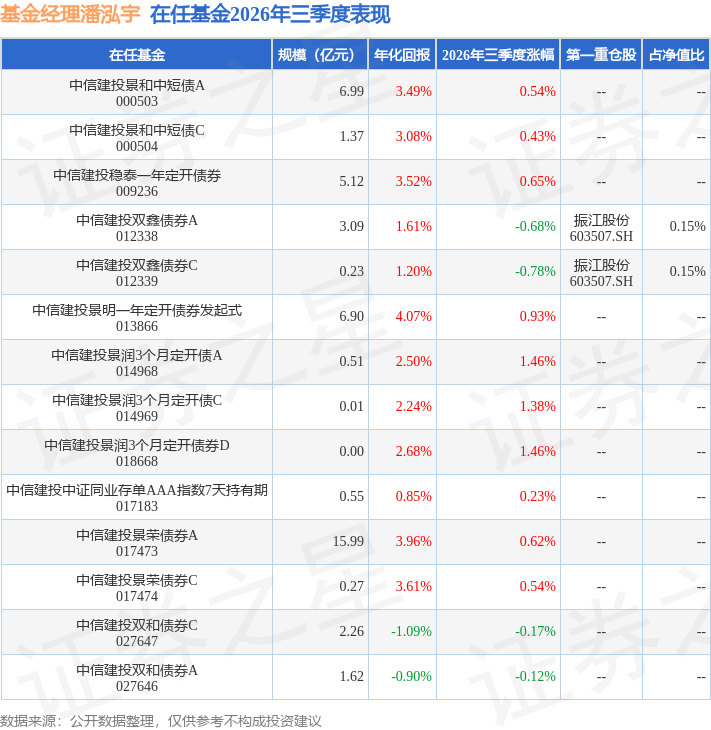
中信建投双鑫债券C现任基金经理为杨志武 潘泓宇。其中在任基金经理潘泓宇已从业5年又211天,2024年12月31日正式接手管理中信建投双鑫债券C,任职期间累计回报为3.68%。目前还管理着14只基金产品(包括A类和C类),其中本季度表现最佳的基金为中信建投景润3个月定开债A(014968),季度净值涨幅为1.46%。
对本季度基金运作,基金经理的观点如下:三季度海外通胀的矛盾并未如预期切向增速放缓,9月初美联储宣布加息25个基点,预计年内还将再加息一次;美伊冲突反复推动国际油价大幅上行,布伦特原油一度突破100美元/桶,美欧日央行9月同步加息,10年期美债收益率一度升破5%,全球流动性显著收紧。国内经济呈现"外需强劲、内需渐进修复"的特征。整体来看,三季度我国主要经济指标稳中向好,银行间流动性合理充裕,隔夜利率保持在政策利率附近窄幅波动,10年期国债收益率窄幅震荡,市场运行平稳。制造业PMI由7月的49.2%回升至9月的50.1%,重返扩张区间。外贸延续高增长,前8个月货物贸易出口增长14.6%,机电产品占出口总值的64%,AI硬件与新能源车出海仍是核心拉动。物价端分化延续,PPI同比涨幅持续扩大,输入性涨价与"反内卷"供给侧治理共同推动工业品价格回升,CPI维持1%左右的温和区间,价格向下游传导仍不畅。企业盈利改善明确,前8个月规模以上工业企业利润同比增长15.7%,盈利改善自上游向中下游扩散。政策端持续发力,专项债发行在三季度明显提速,新型政策性金融工具自9月起投放,个人住房贷款贴息政策出台并自10月起落地实施,三季度经济运行总体平稳、增速较二季度边际回升。同样需要关注需求"外强内弱"格局尚未根本扭转。 权益市场方面,与二季度末的乐观预期相比,三季度A股呈现"先抑后稳、深度分化"的结构性调整。7月上中旬,受海外AI算力过剩担忧、美伊冲突推高油价等因素冲击,交易高度拥挤的科技板块深度回调,7月17日上证指数单日下跌3.05%并跌破3800点;此后稳市政策密集出台,中国国新、中国诚通合计动用超600亿元增持A股,市场逐步企稳。8月以来AI产业链业绩兑现成为新支撑,中报全部A股盈利延续两位数增长,但股价层面出现"业绩兑现、估值收缩"的背离,说明在极端行情中拥挤度与估值的约束比景气本身更具决定性,这也是我们在三季度重新收紧估值容忍度的原因。截至9月末,上证指数三季度累计下跌约6%,创业板指下跌7.8%,科创50下跌30.7%,红利资产同期逆势走强,大幅跑赢成长风格,市场风格转向高切低与再平衡。 可转债方面,三季度转债市场与权益市场的风格切换同步,高价、高估值转债在7月随科技板块大幅回调,中低价及偏价值、偏红利的转债则表现出较强韧性。我们的量化策略持续关注价格、隐含波动率等估值因子,在回调前已降低高价转债的配置。当前转债市场估值已从高位回落,高价券的抱团明显缓解,价格与转股溢价率的性价比较二季度末改善。我们仍坚持合理估值的长期配置思路,在估值回到可接受区间后,于中低价区间内择优增配业绩确定性较强的科技成长与顺周期涨价品种,力争在控制回撤的前提下适度改善组合弹性。 展望2026年第四季度,海外地缘与美联储路径仍是主要扰动,年内或再加息一次,但加息节奏仍存在变数,油价自高位回落,外部流动性最紧的阶段或正逐步过去;国内专项债发行进入收官放量阶段,叠加新型政策性金融工具加快投放,四季度实物工作量有望集中显现,货币政策保持适度宽松,降准降息仍有空间,"十五五"规划重大项目进入集中开工期,"人工智能+"行动持续推进,高技术制造业景气度有望继续领先整体。在地产政策不断释放利好后,新房和二手房成交都有企稳迹象,叠加出口保持较强韧性,预期经济增速有望继续保持在合理稳定区间。权益市场核心矛盾将转向三季报业绩验证与政策落地效果,指数或以震荡整固为主,结构性机会依然丰富。对组合而言,我们将延续均衡配置的思路:一端保留高股息红利与顺周期涨价资产的底仓,另一端在科技成长估值回归合理区间、拥挤度明显下降后,逐步布局AI算力、半导体设备、光通信等业绩确定性较强的方向。风险方面,需警惕美联储加息超预期、地缘冲突再度推升油价、内需修复不及预期等扰动。我们对权益市场中长期走势保持乐观,市场有望在震荡中逐步夯实底部、积蓄力量。 本基金将继续秉持"长期可持续盈利"的投资理念,在复杂市场中积极寻找高性价比的资产。股票资产将从单纯的估值修复和预期驱动,逐步转向业绩验证与成长持续性的甄别方向,我们将维持中性偏积极的仓位。可转债资产方面,整体将以中低价格、高性价比的平衡型转债为核心,严格控制高价、高溢价品种的敞口。债券方面,在严控信用风险和流动性风险的前提下,择时调整久期和杠杆,为份额持有人谋取长期稳定的回报。
本文数据来源于中信建投双鑫债券C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




