证券之星消息,日前华泰紫金泰盈混合C基金公布三季报,2026年三季度最新规模5.11亿元,季度净值涨幅为-6.71%。
从业绩表现来看,华泰紫金泰盈混合C基金过去一年净值涨幅为-9.92%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-17.63%,成立以来的最大回撤为-43.26%。
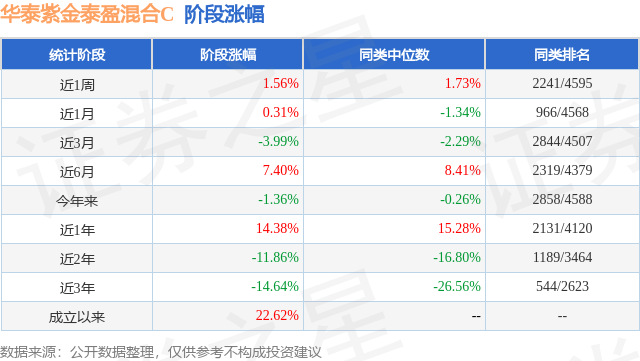
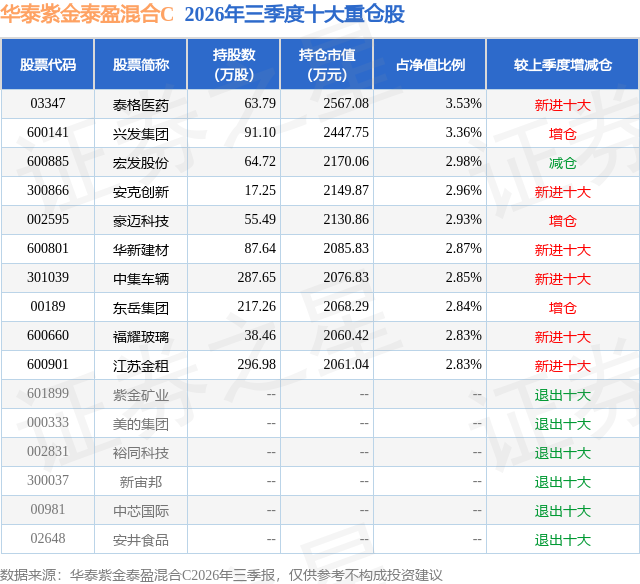
从基金规模来看,华泰紫金泰盈混合C基金2026年三季度公布的基金规模为5.11亿元,较上一期规模5.13亿元变化了-227.84万元,环比变化了-0.44%。该基金最新一期资产配置为:股票占净值比85.41%,债券占净值比5.2%,现金占净值比10.76%。从基金持仓来看,该基金当季前十大股票仓位达29.98%,第一大重仓股为泰格医药(03347),持仓占比为3.53%。
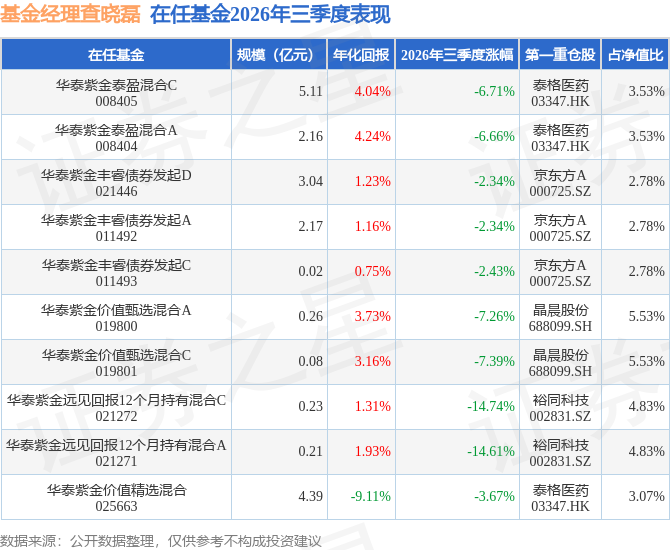
华泰紫金泰盈混合C现任基金经理为查晓磊。其中在任基金经理查晓磊已从业9年又289天,2023年6月19日正式接手管理华泰紫金泰盈混合C,任职期间累计回报为2.05%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,市场运行格局较二季度发生了深刻转变,整体呈现出"极致叙事退潮、高低估值收敛、回归基本面定价"的特征。 7月起,市场打破了此前三个月的单边分化格局。前期备受追捧的"AI宏大叙事"遭遇大幅快速抛售,多数热门标的在短时间内出现深度回调;与此同时,此前持续承压的低估值板块获得资金显著回流,单月修复明显。 从因子视角复盘,二季度的极端行情本质上更多由"动量与高Beta"驱动,而非单纯的"成长因子"定价。随着5-6月价值因子经历近乎历史极值的回撤后,7-8月价值因子快速修复并重回回撤起点附近。市场从"极致叙事与流动性扩张"回归到"更有效的基本面与估值定价",持续数月的分化反而使大批优质公司处于极具吸引力的价格水平,市场生态进入更加健康的状态。进入9月,受外部不确定性因素升温影响,市场整体风险偏好显著回落,指数表现弱于预期。一方面,AI投资步入平台震荡期,在缺乏基本面再加速催化的背景下,市场选择通过时间与空间"消化估值";另一方面,传统经济压力持续试探底线,但局部政策已开始释放边际积极信号。在此环境下,传统底部资产表现明显优于产业宏大叙事类资产,市场延续了二季度末以来的估值收敛交易。 组合的操作方面:前期滞涨、估值处于历史底部的优质价值与顺周期标的,开始展现出韧性与弹性,在7月和8月持续为组合带来了较为显著的正向收益贡献,有效支撑了组合净值的稳健表现。组合在化工材料、机械设备制造以及先进制造电子等方向继续保持较高配置比例。细节方面,我们在化工与机械行业内部进行了小幅度的结构优化,提升持仓标的的质地与盈利确定性。进入9月,结合市场风险偏好回落与估值消化的特征,组合适度减持了部分前期涨幅较大或景气度面临震荡的科技与传统大周期公司,转而挖掘并增配了一批"小而美"的细分周期成长类公司,力求以更具吸引力的估值获取确定性的个股成长收益。同时,组合也沿着"估值保护+边际改善"的脉络,稳步加大了对传统底部方向的布局力度。 展望四季度,我们认为"估值收敛与基本面有效性回归"的过程可能仍未结束。在操作思路上,我们坚持估值保护与产业趋势并重。经过前期的长期分化与三季度的初步收敛,仍有大量基本面扎实、现金流稳健的传统底部及优质公司处于极具吸引力的估值区间。伴随着局部政策的边际发力,这类资产具备较高的安全边际与配置价值。对AI产业趋势,密切跟踪云厂商资本开支及底层应用数据的拐点,力争在控制回撤的前提下捕捉局部阿尔法收益。
本文数据来源于华泰紫金泰盈混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



