证券之星消息,日前平安安享灵活配置混合A基金公布三季报,2026年三季度最新规模0.91亿元,季度净值涨幅为5.45%。
从业绩表现来看,平安安享灵活配置混合A基金过去一年净值涨幅为-10.2%,同类基金过去一年净值涨幅中位数为-6.17%。而基金过去一年的最大回撤为-20.23%,成立以来的最大回撤为-20.23%。
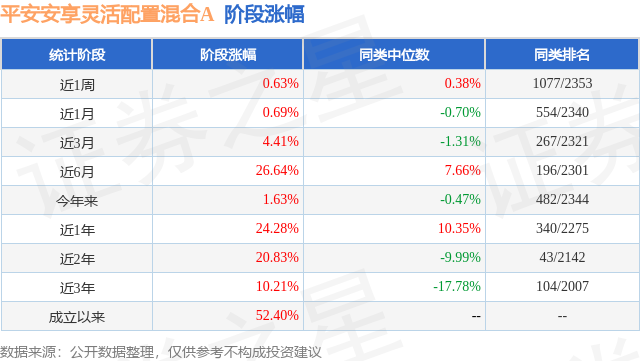
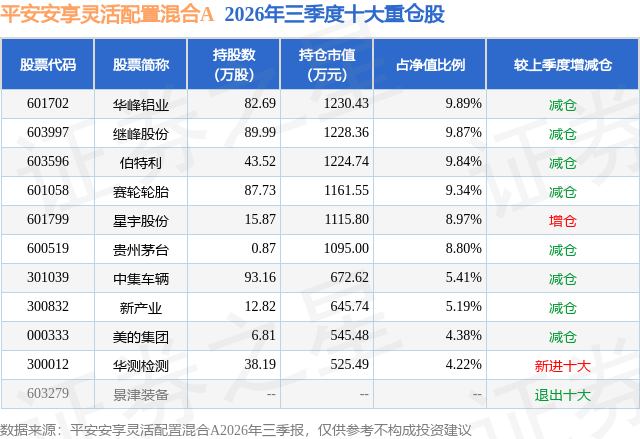
从基金规模来看,平安安享灵活配置混合A基金2026年三季度公布的基金规模为0.91亿元,较上一期规模1.05亿元变化了-1420.21万元,环比变化了-13.47%。该基金最新一期资产配置为:股票占净值比92.26%,债券占净值比8.51%,现金占净值比5.65%。从基金持仓来看,该基金当季前十大股票仓位达75.91%,第一大重仓股为华峰铝业(601702),持仓占比为9.89%。
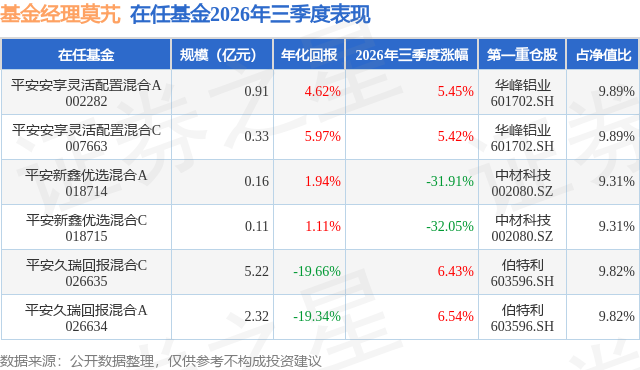
平安安享灵活配置混合A现任基金经理为莫艽。其中在任基金经理莫艽已从业2年又242天,2024年3月1日正式接手管理平安安享灵活配置混合A,任职期间累计回报为26.18%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为平安久瑞回报混合A(026634),季度净值涨幅为6.54%。
对本季度基金运作,基金经理的观点如下:2026年三季度,股票市场整体处于震荡之中。但是,尽管市场的主要指数在三季度出现了一些回撤,我们的基金却在本季度取得了一点绝对收益,所谓的盈亏同源也正是如此了,我们在三季度的相对收益,主要便是受益于我们未持有位置相对较高的AI相关标的。我们深信:不管面对什么样的市场,最重要的永远是言行一致,这样持有者才可以相信我们会做什么而不做什么,也才能真正放心的持有。报告期内,我们坚持着"基于深度研究和DCF思想计算预期收益率,并匹配以相应仓位"的投资策略。我们会在每次报告中,都以阐述DCF本质为开始,这样新的基金持有者也可以很快理解我们的投资,我们希望每个基金持有者都是出于对我们投资框架的认可而进行配置,我们也相信在这样的基础上大家可以一起走得更远。DCF的本质是追求内在价值的投资收益,而不是去赌下一天、下个月、下一年的股价上涨或者下跌,这就好像我们要去盘下家楼下的一个小卖部一样,什么样的价格你会愿意盘下这个小卖部你一定会考虑它1年下来的平均客流量、平均销售额、平均净利润,因为你是老板,这家小卖部赚取的利润就是进入你口袋的钱,你需要衡量的只是这个店的收购价格和未来每年赚的钱,你的收购价格除以每年赚的钱,就是PE的概念。你看,你愿意支付多少价格买下它,跟有没有其他人出价没有任何关系,所以类似的,一个公司值多少钱,跟股价是多少在本质上也没有关系。至于这家小卖部的人流量是否会随着周围道路改道而改变,旁边新开的另一家小卖部对它的利润有没有威胁——这些你需要分析的东西,和对一个公司所需要的分析其实并无二样,DCF就是如此朴素。这次我们想要分享的思考是:非永续经营的公司,其持续年限对估值的影响。之所以讨论这个话题,是因为它是我们投资中经常需要面对的:比如很多资源类属性的公司,其所拥有的矿产资源皆非永续,此时究竟应该如何探究其估值再比如很多短期景气度暴涨的公司,应该在什么样的合理估值就可以兑现收益立场其实这些思考并不困难,因为几乎所有价值投资的引申结论其第一性原理都是DCF,只要我们掌握了DCF最朴素的推导理念,剩下的所有东西都是数学公式的计算和变换而已,任何一位对价值投资很感兴趣的业余投资者,我们都提倡去了解一下DCF公式,它只需要高中程度的数学知识即可,只要理解这个公式,很多道理都是不言自明了,考虑现在AI工具也已经非常好用,所以在这里我们略去公式的繁琐推导,仅陈述结论。我们先假设一个最简单的模型:A公司100%分红,业绩0%增长,市场要求回报率是8%,以同样的业绩持续n年后业绩戛然归零。如果n=50,估值PE也就可以相当于n趋近无限时的PE的98%,这说明对于大多数公司其实也并不需要永续假设,你只要以当前业绩存活50年,也就和永续的估值差不太多了;如果n=5/10/20/30,对应的PE估值折价分别为32%/54%/79%/90%。我们再对这个模型进行一些复杂化:B公司业绩以g的复合增速增长,市场要求回报率是8%,假设ROE是15%,则分红比例为1-g/ROE(因为需要再投资以实现g的增长)。如果g=3%,n=5/10/20/30/50,对应的PE估值折价分别为22%/39%/62%/76%/91%。在上面的这2个例子中,业绩都是持续稳定或者持续增长的,那么如果换成短期业绩较高而未来稳态业绩下行,其实计算的原理都是一样的。资源品的公司和制造业的公司,其很大的差异在于:制造业公司购置设备去保持生产力,维持收入和业绩的稳定,是相对比较容易的,毕竟大多数的机械设备只会越来越好用、越来越凸显性价比,也很少会存在买不到新设备更新旧设备的情况;而资源品公司需要维持收入和业绩,都需要不断找新矿,新矿和旧矿之间很可能存在巨大的成本差异,这就导致其持续经营的假设上方始终会笼罩着一团乌云,估值折价也便理所当然了。投资的实践充满艰难,我们将不断完善投资框架,以在一以贯之的方法之下追求长期最好的正期望收益,在这一投资框架下,我们会孜孜寻觅股价低于其内在价值并且有着持久护城河的优秀公司,努力为持有人实现基金资产的稳健增值。
本文数据来源于平安安享灵活配置混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



