证券之星消息,日前创金合信资源股票发起式A基金公布三季报,2026年三季度最新规模3.49亿元,季度净值涨幅为1.7%。
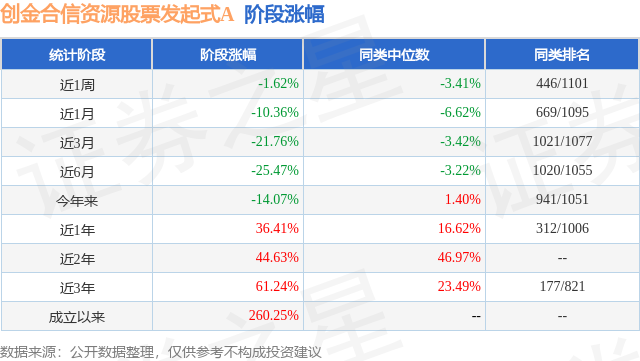
从业绩表现来看,创金合信资源股票发起式A基金过去一年净值涨幅为-10.43%,同类基金过去一年净值涨幅中位数为-10.56%。而基金过去一年的最大回撤为-39.53%,成立以来的最大回撤为-43.32%。
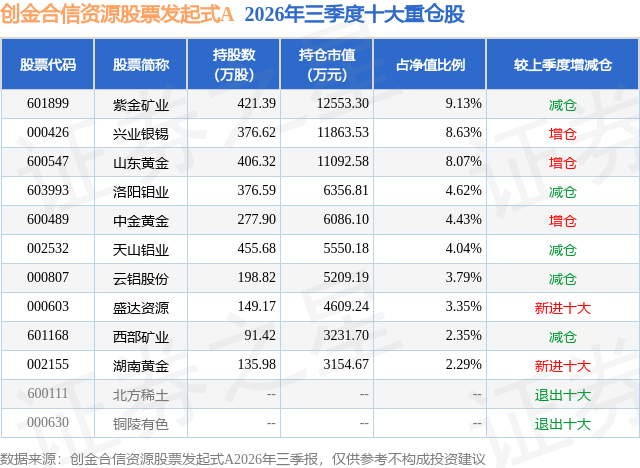
从基金规模来看,创金合信资源股票发起式A基金2026年三季度公布的基金规模为3.49亿元,较上一期规模5.18亿元变化了-1.69亿元,环比变化了-32.57%。该基金最新一期资产配置为:股票占净值比93.87%,无债券类资产,现金占净值比6.27%。从基金持仓来看,该基金当季前十大股票仓位达50.7%,第一大重仓股为紫金矿业(601899),持仓占比为9.13%。
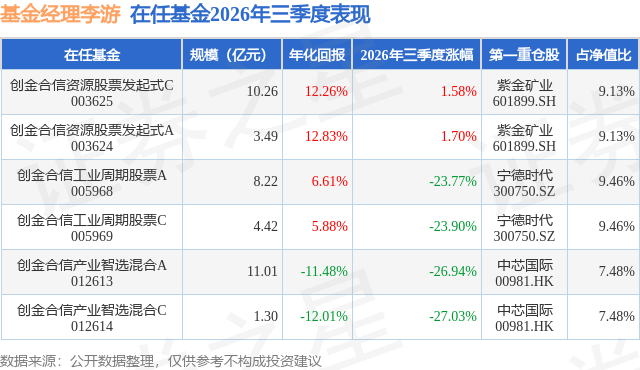
创金合信资源股票发起式A现任基金经理为李游 黄超。其中在任基金经理李游已从业9年又363天,2016年11月2日正式接手管理创金合信资源股票发起式A,任职期间累计回报为234.06%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为创金合信资源股票发起式A(003624),季度净值涨幅为1.7%。
对本季度基金运作,基金经理的观点如下:本基金三季度增加了贵金属的配置,美联储在9月如期开启加息,但金价上半年的大幅回调已经基本反映了这一预期,四季度美联储第二次加息后,本轮加息周期会进入后半段,届时加息放缓的预期甚至降息的预期会起来,金价也有望提前企稳回升。本基金三季度维持铜的重点配置,铜价三季度创出历史新高,但股价相对滞涨,主要因为市场担心美联储加息和美国铜关税政策的不确定性,预计四季度美联储第二次加息落地后铜板块有望企稳回升。本基金三季度适当增加了电解铝的配置,三季度铝板块估值在6-7倍,低估值反映的是市场对中资企业海外扩张产能的担忧,中资企业海外在建和规划产能近千万吨,不过7月国家ODI新规出台后,对高耗能行业产能出海的约束在加强,大量的规划产能审批将大概率放慢,预计未来几年海外电解铝产能释放在100万吨/年左右,略低于每年的需求增量,电解铝价格长期会维持在高位,板块估值会有较大的提升空间。本基金三季度进一步降低了锂行业的配置,因上半年价格大涨后会刺激国内外在建产能加速释放,价格面临下降风险。本基金三季度维持一定比例能源行业的配置,以对冲地缘的不确定性。
本文数据来源于创金合信资源股票发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




