证券之星消息,日前鹏华远见精选混合发起式C基金公布三季报,2026年三季度最新规模6.91亿元,季度净值涨幅为-34.94%。
从业绩表现来看,鹏华远见精选混合发起式C基金过去一年净值涨幅为-1.04%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-49.09%,成立以来的最大回撤为-49.09%。

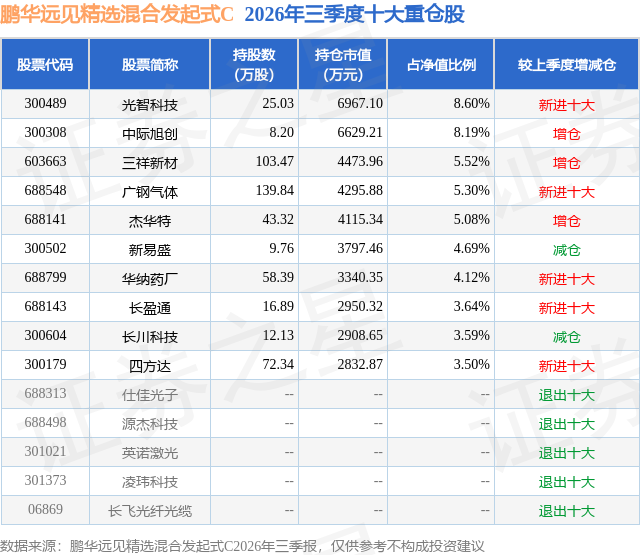
从基金规模来看,鹏华远见精选混合发起式C基金2026年三季度公布的基金规模为6.91亿元,较上一期规模7.45亿元变化了-5373.5万元,环比变化了-7.22%。该基金最新一期资产配置为:股票占净值比89.25%,无债券类资产,现金占净值比11.38%。从基金持仓来看,该基金当季前十大股票仓位达52.23%,第一大重仓股为光智科技(300489),持仓占比为8.6%。
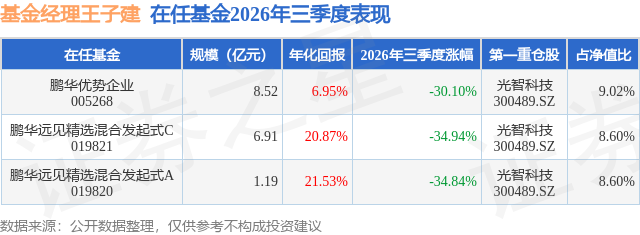
鹏华远见精选混合发起式C现任基金经理为王子建。其中在任基金经理王子建已从业4年又243天,2023年11月28日正式接手管理鹏华远见精选混合发起式C,任职期间累计回报为73.77%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场呈现指数震荡、结构剧变、科技退潮的显著特征,市场风格较二季度发生明显切换,成长板块经历了近年来较为剧烈的一次调整。(一)宏观情况国内经济运行总体平稳、动能向新,但供强需弱、结构分化的特征仍在。9月制造业PMI回升至50.1%,重返扩张区间,非制造业商务活动指数和综合PMI产出指数分别为50.2%和50.7%;前三季度进出口保持较高景气,三季度进出口同比增长22.3%,9月单月进出口首次突破5万亿元,机电产品出口同比增长29%。货币政策方面,央行延续适度宽松基调,三季度货币政策委员会例会强调加大逆周期调节力度、加强货币财政政策协同;9月底国常会部署后,央行下调抵押补充贷款(PSL)利率25个基点,并将六张网建设纳入支持范围,同时增加科技创新和技术改造再贷款、支农支小再贷款额度,政策对实体经济的支持力度进一步加大。海外方面,宏观环境发生了超出市场预期的变化。9月17日,美联储加息25个基点,将联邦基金利率目标区间上调至3.75%–4.00%,这是美联储时隔三年多重启加息,且为12名票委通过;9月美国CPI同比增长3.7%、核心CPI同比增长2.6%,均高于市场预期,市场进一步加大对年内继续加息的押注。国庆期间,10年期、30年期美债收益率盘中一度分别冲上5.36%和5.73%,创近20年以来新高。全球无风险利率的快速上行,对高估值成长资产形成了显著的估值压制。(二)市场表现回顾指数层面,三季度A股主要指数普遍调整,成长风格大幅跑输。上证指数季度下跌6.16%,沪深300累计下跌约5.9%,中证500指数下跌17.67%,创业板指、科创50指数三季度分别下跌27.8%、30.7%,均创下各自近年来单季度最大跌幅。相比之下,港股表现相对独立,恒生指数三季度上涨7.57%。成交方面,市场活跃度持续降温,三季度日均成交额约2.32万亿元,较二季度环比下降20.5%,且呈现逐月萎缩态势(7月2.70万亿元、8月2.25万亿元、9月1.88万亿元)。板块层面,市场出现极致的高低切换。申万一级行业中,煤炭(+19.29%)、石油石化(+15.32%)等资源红利板块领涨,农林牧渔、医药生物等低估值方向亦有超额表现;而前期强势的科技成长赛道集中回调,半导体材料、被动元件、分立器件等细分领域跌幅超过30%,通信、电子板块整体跌幅均超过35%。(三)组合运作回顾本基金在三季度承受了较大的回撤。回撤的直接原因,是本基金二季度末在AI硬件方向(尤其是光通信产业链)配置较为集中,而三季度该赛道成为市场调整的重灾区。7月以来,在美债利率持续上行、美联储9月重启加息、AI算力过剩担忧(Meta对外出租闲置算力)、头部大模型厂商ARR放缓等多重因素叠加下,前期涨幅较大、交易拥挤度较高的AI硬件板块出现集中的获利回吐与估值下杀。我们认为,本轮科技板块的调整,本质上是外部利率冲击+内部交易拥挤共同作用的结果,而非AI产业基本面的根本性逆转。在二季度组合取得较大超额收益后,在组合的均衡性与回撤管理上有需要改进之处。我们认识到,即便对产业趋势的长期判断正确,短期估值与交易结构的风险同样不可忽视。(四)对AI产业的再思考与后市展望尽管经历了大幅波动,我们对AI作为新一轮科技革命核心驱动力的长期判断并未改变。当前全球AI产业仍处于发展早期,企业级智能体(Agent)渗透、Token消耗增长、头部大模型厂商商业化兑现等基本面仍在持续推进。但我们也清醒地认识到,在美联储进入加息周期、美债利率高位运行的宏观环境下,高估值成长资产的估值弹性会受到持续抑制,板块将从上半年的估值驱动转向业绩驱动,只有业绩能够持续兑现、估值与增长相匹配的标的才能穿越波动。展望四季度,我们将在坚持产业趋势研究的同时,更加注重组合的风险管理与攻守平衡:一是优化持仓结构,降低高拥挤、高估值环节的集中度,向业绩确定性更高、供需格局更清晰的环节收敛;二是适度均衡配置,关注在市场调整中被错杀但基本面扎实的优质标的,以及受益于国内政策发力、估值处于低位的方向;三是密切跟踪美债利率走势、北美云厂商资本开支指引及AI产业链三季报业绩,以数据验证修正判断。短期的市场波动是对投资框架的压力测试。我们将在坚守长期产业认知的同时,以更严谨的风险管理和更均衡的组合构建,力争为持有人创造长期可持续的回报。
本文数据来源于鹏华远见精选混合发起式C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




