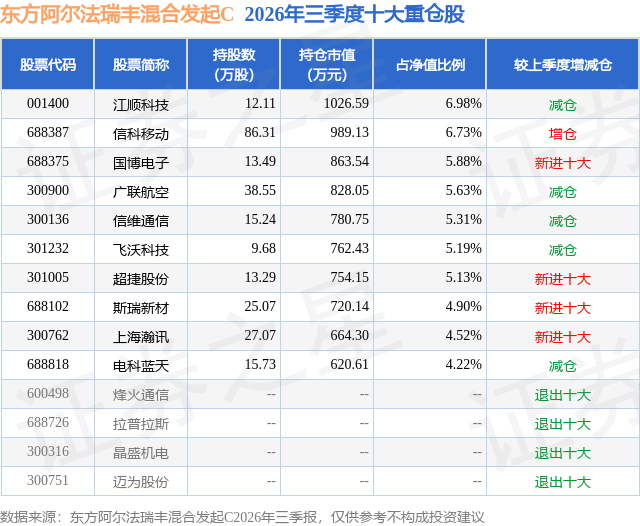
证券之星消息,日前东方阿尔法瑞丰混合发起C基金公布三季报,2026年三季度最新规模1.27亿元,季度净值涨幅为-42.53%。
从业绩表现来看,东方阿尔法瑞丰混合发起C基金过去一年净值涨幅为-45.09%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-57.45%,成立以来的最大回撤为-57.45%。

从基金规模来看,东方阿尔法瑞丰混合发起C基金2026年三季度公布的基金规模为1.27亿元,较上一期规模2.67亿元变化了-1.4亿元,环比变化了-52.34%。该基金最新一期资产配置为:股票占净值比90.94%,债券占净值比7.2%,现金占净值比4.07%。从基金持仓来看,该基金当季前十大股票仓位达54.49%,第一大重仓股为江顺科技(001400),持仓占比为6.98%。
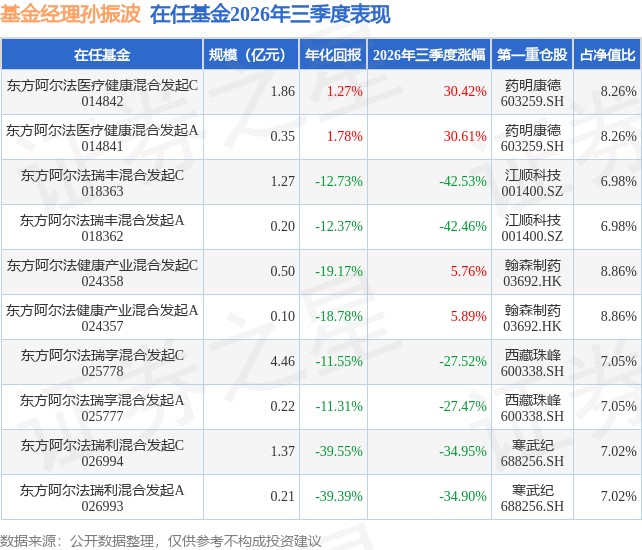
东方阿尔法瑞丰混合发起C现任基金经理为孙振波。其中在任基金经理孙振波已从业3年又171天,2023年5月12日正式接手管理东方阿尔法瑞丰混合发起C,任职期间累计回报为-41.42%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为东方阿尔法医疗健康混合发起A(014841),季度净值涨幅为30.61%。
对本季度基金运作,基金经理的观点如下:2026年三季度,商业航天产业延续加速兑现,但二级市场与产业基本面出现明显背离。产业端在可回收技术、批量组网、资本注入三条线上同时突破,板块估值却在成长股整体杀估值与前期主题热度降温的双重压力下大幅回撤。 产业端有三个标志性变化。一是可回收技术从"验证"走向"工程化"。7月,长征十号乙首飞并完成一子级海上网系捕获回收,为我国首次成功实施运载火箭可控回收;8月19日,朱雀三号遥二发射并实现一子级陆上软着陆回收,是国内民营火箭首次突破可回收,也是首次验证陆上着陆腿回收方案。二是民营火箭首次批量承担国家级星座组网。9月15日,朱雀二号改进型遥七以"一箭十星"方式将千帆极轨19组卫星送入预定轨道;9月16日,东方空间引力一号遥三在东海海域完成海上机动发射,一次送入8颗千帆组网卫星及1颗试验卫星,净载荷超3吨,创下国内单次海上发射载荷重量与轨道高度两项纪录。三是资本与政策同步加码。8月17日,垣信卫星完成69.76亿元增资、引入18家投资方,刷新国内商业卫星单轮融资纪录;工信部9月印发《信息通信行业发展"十五五"规划》,明确打造天地一体空间网络、推广手机直连卫星并适时启动6G商用。组网进度上,截至9月中旬千帆星座在轨248颗、中国星网在轨超过200颗,千帆计划2026年底完成一阶段324颗全球组网并启动商业化运营。 二级市场则明显滞后于产业。三季度上证指数下跌6.16%,深证成指下跌20.47%,创业板指下跌27.80%,科创50下跌30.70%,申万国防军工一级行业下跌12.59%。中航证券商业航天指数7月单月下跌26.64%,自1月12日高点回撤约40%。回撤的直接触发因素并非产业逻辑被破坏,而是"太空+算力"叙事降温、长十乙回收利好落地后的资金兑现、中报业绩不及预期,以及海外龙头上市后破发带来的情绪扰动。 基于上述判断,本基金在三季度维持了对商业航天方向的重点配置,持仓结构总体稳定,未作方向性调整,延续二季度确立的"太空能源与星地连接为主线、火箭发射配套为弹性、卫星应用为底仓"的配置框架。核心考虑是:可回收降本、星座批量组网、运营主体大额融资这三件事,指向的是产业从"技术验证"进入"规模部署"的实质性跃迁,属于中长期逻辑的强化而非削弱;季内的下跌主要来自估值与风险偏好的收缩,而非订单与产业节奏的逆转。 一是太空能源与算力基础设施,是组合的第一重仓方向。卫星批产与在轨算力部署对太阳翼面积、单位功率与轻量化提出更高要求,HJT、钙钛矿叠层等高效电池路线及配套设备、材料的产业权重随之上升;若太空算力按远期百GW级部署推进,太空光伏的市场空间有望从百亿级向千亿级跃升。但也需客观看待,该环节当前仍处于地面光伏需求下行、太空需求尚未规模放量的"青黄不接"期,相关公司中报收入与利润普遍承压,季内股价调整幅度较大,属于典型的"远期空间大、近期业绩弱"的资产。 二是星地连接环节,包括低轨终端相控阵天线、高频高速连接器与星间激光通信。全球低轨星座进入规模部署,地面终端需求先于运营收入释放,国内终端与器件企业已切入海外头部星座供应链并实现批量交付,是产业链中订单能见度相对较高的部分;但该类资产前期涨幅大、估值高,也是本季度回撤最明显的部分。 三是火箭发射及配套,包括紧固件、精密结构件、增材制造等。可回收带来的发射频次提升直接对应配套件的用量放量,是产业放量阶段弹性最大的环节,但短期业绩兑现节奏受发射排期与型号验证进度制约。四是卫星整星与数据应用,维持底仓配置,等待组网完成后的运营与数据服务收入放量。 总结来看,商业航天作为国家战略核心板块,正处于政策护航、技术破局、订单兑现的黄金拐点,迎来从"题材"到"真成长"的关键跃迁。本基金将持续关注国家航天强国战略,精选产业链核心资产,把握空天产业爆发红利。国家级星座组网驱动爆发式订单,2026年全年发射次数或将破百次,商业发射占比超60%,入轨航天器突破1000 颗,产业规模同比增长超 35%,进入高速增长期。管理人看好商业航天在通信、遥感、导航等领域的长期应用潜力,将持续跟踪技术进展与商业化节奏,努力为投资人布局未来。 在保持商业航天作为核心持仓的同时,也适度进行了组合的分散,寻找其他行业的投资机会。除商业航天外,管理人在跨行业比较中还重点跟踪两个方向,它们的产业逻辑与商业航天均处于供给格局重塑之后、由订单而非预期驱动的阶段,作为下一阶段的重点研究储备:一是碳酸锂;二是CXO,定价将从"预期博弈"转向"成本与订单",持续跟踪,择机纳入组合。
本文数据来源于东方阿尔法瑞丰混合发起C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



