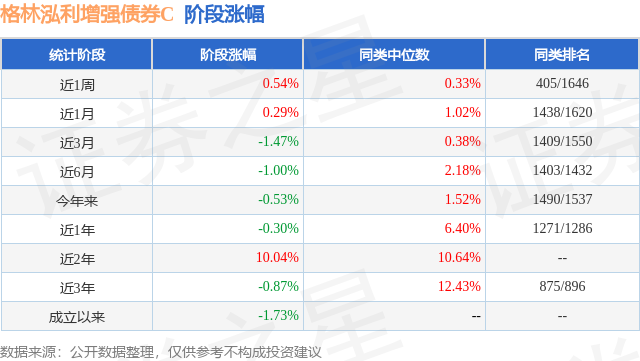
证券之星消息,日前格林泓利增强债券C基金公布三季报,2026年三季度最新规模0.0亿元,季度净值涨幅为-2.19%。
从业绩表现来看,格林泓利增强债券C基金过去一年净值涨幅为-3.7%,同类基金过去一年净值涨幅中位数为0.14%。而基金过去一年的最大回撤为-0.12%,成立以来的最大回撤为-17.75%。
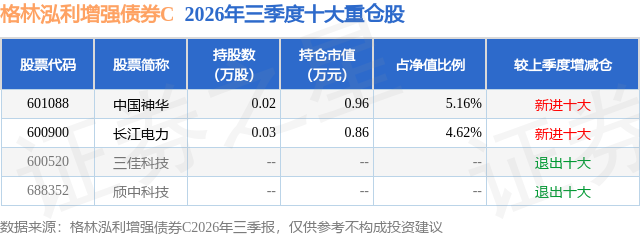
从基金规模来看,格林泓利增强债券C基金2026年三季度公布的基金规模为0.0亿元,较上一期规模1.27万元变化了5.72万元,环比变化了449.52%。该基金最新一期资产配置为:股票占净值比9.79%,债券占净值比72.93%,现金占净值比1.96%。从基金持仓来看,该基金当季前十大股票仓位达9.78%,第一大重仓股为中国神华(601088),持仓占比为5.16%。
格林泓利增强债券C现任基金经理为尹鲁晋。其中在任基金经理尹鲁晋已从业1年又69天,2025年8月21日正式接手管理格林泓利增强债券C,任职期间累计回报为-3.03%。目前还管理着19只基金产品(包括A类和C类),其中本季度表现最佳的基金为格林30天滚动持有债券A(021559),季度净值涨幅为3.04%。

对本季度基金运作,基金经理的观点如下:债券市场方面:2026年三季度国内宏观经济延续内需偏弱、出口向好分化特征,原油对PPI有较强的推动作用,7月、8月出口当月同比(以人民币计)分别录得17.7%、18.6%;内需修复节奏平缓,7月、8月社会消费品零售总额当月同比仅增0.6%、0.4%,固定资产投资累计同比降幅走阔至-6.7%、-7.2%,地产端持续拖累;生产端景气度环比回升,制造业PMI由7月的49.2逐月回升至9月的50.1,重回荣枯线上方。通胀维持温和区间,7月、8月CPI同比分别为0.5%、0.8%;PPI同比在原油的带动下回升至3.5%、3.8%。 货币政策维持适度宽松的总基调,三季度央行主要通过中长期流动性工具加码呵护:7月、8月、9月分别开展买断式逆回购2.4万亿元、1.5万亿元、1.0万亿元,全季合计4.9万亿元;MLF于7月、8月、9月分别操作5,000亿元、5,000亿元、8,000亿元,合计1.8万亿元。短期逆回购阶段性净回笼(7月、8月分别净回笼约2,495亿元、6,415亿元),长短期工具搭配下流动性整体合理充裕。 7月受税期扰动及政府部门债券缴款高峰影响,资金面自8月起明显转稳,7月DR007阶段性升至1.50%上方,随着央行加量续作中长期工具,8月、9月DR007整体回落。 三季度整体延续震荡偏强、波动收敛格局,长端利率整体下行:10年期国债收益率自6月末的1.73%回落至9月末的1.68%,7月初最高触及约1.75%附近之后整体震荡下行,两次比较明显收益率下行发生在7月下旬和9月下旬,7月底中央政治局会议部署下半年经济工作、提出"综合运用并适时调整货币政策工具",为后续宽松预留空间,市场做多情绪升温,长债利率出现一波较为明显的下行,9月叠加PSL利率下调等结构性举措落地,宽松预期进一步强化,长端收益率于9月末创出阶段新低。 权益市场方面:进入三季度后,上半年以科技成长极致占优的市场风格显著切换。三季度上证指数下跌6.16%、沪深300下跌12.49%、科创50下跌30.70%、创业板指下跌27.8%。结构上分化极致,以AI为核心驱动的申万电子及通信行业跌幅较大,而红利类资产逆势走强,申万煤炭行业、石油石化涨幅明显,中证红利指数三季度上涨9.38%,价值与防御风格全面占优。 报告期内,本基金债券部分进行了久期的降低,权益部分增加了科技板块,随着市场的波动及风格变化,权益部分增加了红利板块的比重。 展望四季度: 债市方面,国内经济预计延续温和修复格局,9月制造业PMI已重回荣枯线上方、外需维持韧性,但内需修复节奏平缓、地产拖累的格局短期难以根本扭转,国民经济修复的斜率与质量仍需观察稳增长政策效果的验证,通胀压力有限,但需要关注原油波动对债券的影响。 货币政策基调维持稳健适度宽松,央行将继续运用MLF、买断式逆回购等中长期工具对冲政府债供给压力。PSL利率下调已率先落地,总量层面降准降息的空间与节奏仍值得跟踪。外部约束方面,美联储9月议息会议时隔三年重启加息,但海外利率高位运行对国内债市的实质影响有限,综合来看四季度债券市场可能继续延续震荡偏强格局。 股市方面:经历三季度的大幅调整后,市场对科技成长的拥挤定价已有明显消化,目前科技板块的基本面并未发生实质性变化,四季度随着三季报业绩验证与海外紧缩压力的边际缓和,市场有望迎来修复窗口,因此四季度权益部分将组合将增加电子等成长行业的弹性敞口、同时继续保持一定比例红利资产配置,降低组合整体波动率。
本文数据来源于格林泓利增强债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



