证券之星消息,日前鹏华核心优势混合C基金公布三季报,2026年三季度最新规模10.29亿元,季度净值涨幅为-21.14%。
从业绩表现来看,鹏华核心优势混合C基金过去一年净值涨幅为32.53%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-39.04%,成立以来的最大回撤为-39.04%。

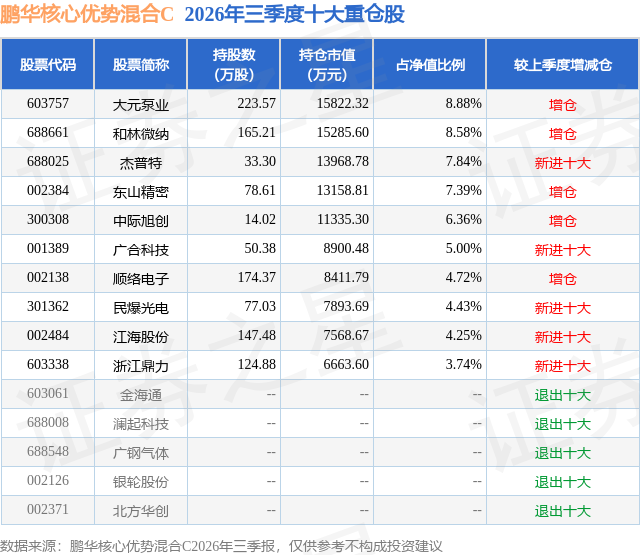
从基金规模来看,鹏华核心优势混合C基金2026年三季度公布的基金规模为10.29亿元,较上一期规模5.54亿元变化了4.75亿元,环比变化了85.76%。该基金最新一期资产配置为:股票占净值比90.12%,无债券类资产,现金占净值比11.56%。从基金持仓来看,该基金当季前十大股票仓位达61.19%,第一大重仓股为大元泵业(603757),持仓占比为8.88%。
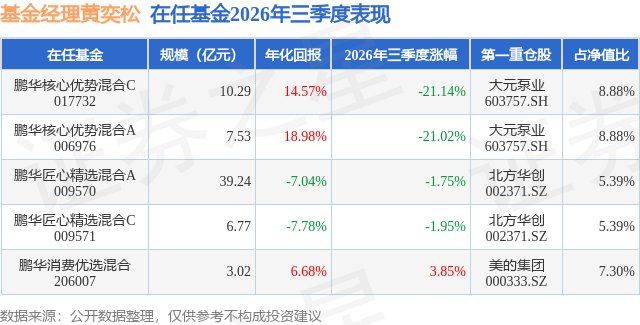
鹏华核心优势混合C现任基金经理为黄奕松。其中在任基金经理黄奕松已从业4年又316天,2023年1月13日正式接手管理鹏华核心优势混合C,任职期间累计回报为67.41%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为鹏华消费优选混合(206007),季度净值涨幅为3.85%。
对本季度基金运作,基金经理的观点如下:个人投资思路依然以年度维度为周期,根据宏观经济判断、中观行业比较的思路去构建组合,从近期公布的宏观数据和我们自身对于经济相关性较高产业的微观调研结果来看,大的方向上依然维持一季报对于全年弱经济但存在结构性亮点的判断,同时判断今年为流动性充裕估值扩张动力较强的一年。基于此判断,总体我们依然在全年维度看好三个结构性主线,第一个方向是通过市场化拉力下兑现自然高速成长的行业,成长性稀缺,估值可以进一步恢复到和成长性相匹配的水平;第二个方向是满足产业结构转型和科技自立自强的迫切需要,在政策推力下脱颖而出的行业,这些行业估值扩张的能力强;第三个方向是竞争格局清晰的稳健类资产,确定性强,可以作为组合压舱石,同时可以期待一个经济好转带来的向上期权。在组合投资的结构上依然是成长性资产作为主仓位做进攻,稳健类资产为辅做压舱石的组合,成长类资产主要配置在泛AI、出海、自主可控链上,稳健类资产以个股为主。回顾三季度,泛AI板块前期的乐观预期已经完全消化,主要指数基本回吐全年涨幅,非AI领域中具备基本面支撑、但前期被AI板块虹吸的方向也已经实现了预期回补,市场重新进入相对均衡的状态。站在当前,基于当前股价水平,我们需要重新审视哪些方向依然具备产业趋势支撑及成长持续性。我们认为在经济基本面中性偏弱、全球流动性相对宽松(不认为具备持续加息基础)、政策均大力发展科技的大背景下,对于泛AI硬件不应过度悲观,认为AI的中长期发展潜力和可持续性依然最强,目前对于北美大模型arr降速、tokens降价、开闭源差距缩窄,货币化空间不足等问题,都是单一代际模型能力发展和股价交易过程中的必经之路,而且每一轮ai技术突破后都会有一段时间的发展平台期,时间可长可短,我们认为agent这一代能力在各垂类企业端的渗透的过程会更慢一些,需要给产业一定时间来验证需求,而不是根据股价涨跌来做短期粗暴的悲观线性外推,基于此判断我们在6月中上旬减仓AI硬件的背景下,在Q3AI板块经历充分回调的过程中逐步回补了泛ai算力的仓位,其中具体围绕确定性、新技术、扩产三个细分线索进行布局。泛ai算力以外,我们认为出海方向是少有的具备结构性可持续成长的方向,我们优先配置了其中在全球渗透率较低,竞争对手主要为外资,具备产品全球化能力的制造业企业,这类企业当前的估值基本在15倍之内,有较高的安全边际,同时具备3年收入翻倍的潜在机会,向上的赔率远高于向下的安全边际。
本文数据来源于鹏华核心优势混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



