证券之星消息,日前恒生前海恒源天利债券A基金公布三季报,2026年三季度最新规模25.52亿元,季度净值涨幅为-6.65%。
从业绩表现来看,恒生前海恒源天利债券A基金过去一年净值涨幅为-6.98%,同类基金过去一年净值涨幅中位数为0.34%。而基金过去一年的最大回撤为-12.21%,成立以来的最大回撤为-15.06%。

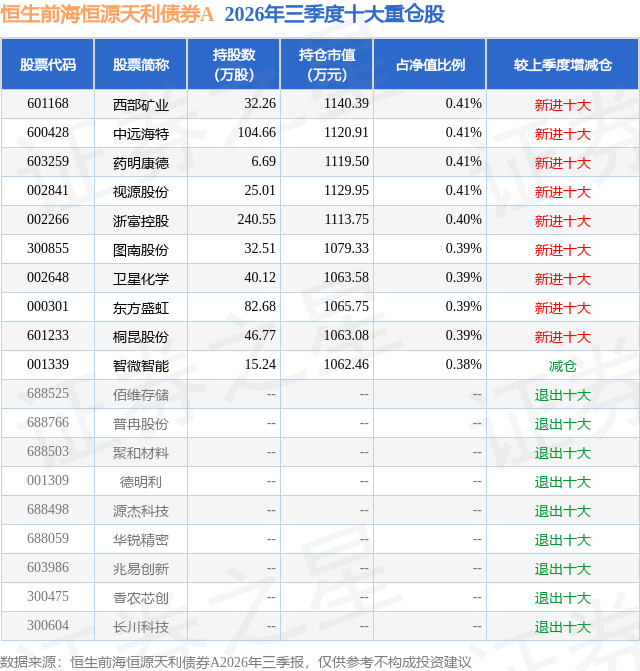
从基金规模来看,恒生前海恒源天利债券A基金2026年三季度公布的基金规模为25.52亿元,较上一期规模29.98亿元变化了-4.46亿元,环比变化了-14.88%。该基金最新一期资产配置为:股票占净值比19.51%,债券占净值比83.4%,现金占净值比0.29%。从基金持仓来看,该基金当季前十大股票仓位达3.98%,第一大重仓股为西部矿业(601168),持仓占比为0.41%。
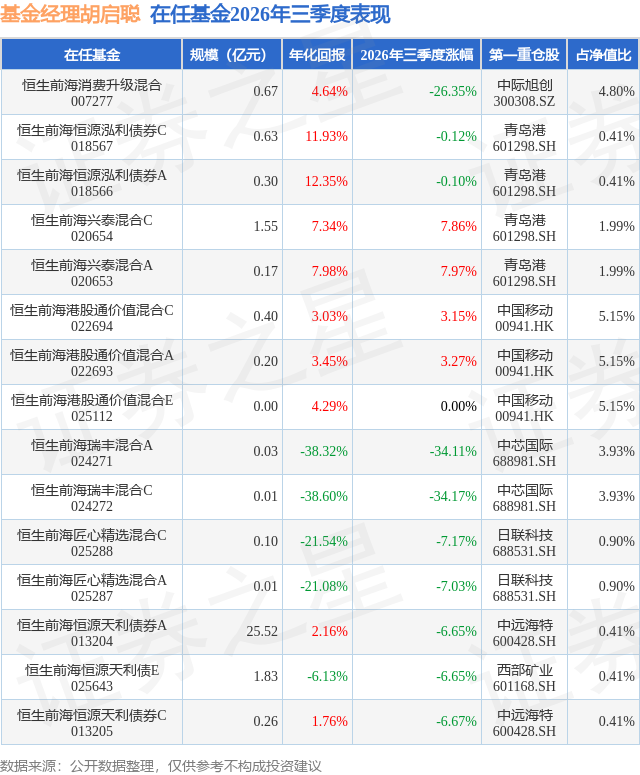
恒生前海恒源天利债券A现任基金经理为钟恩庚 胡启聪 周沐,本季度增聘基金经理周沐。其中在任基金经理胡启聪已从业5年又27天,2025年5月15日正式接手管理恒生前海恒源天利债券A,任职期间累计回报为4.77%。目前还管理着15只基金产品(包括A类和C类),其中本季度表现最佳的基金为恒生前海兴泰混合A(020653),季度净值涨幅为7.97%。
对本季度基金运作,基金经理的观点如下:三季度,国内经济仍处于弱修复阶段,结构上分化特征明显,生产强于需求、外需好于内需、科技相关行业景气度维持高位而地产等传统行业持续低迷。一是工业生产保持韧性,8月规模以上工业增加值同比增长5.2%,高技术制造业保持较快增长,新动能支撑明显;二是出口韧性超预期,8月出口(美元口径)同比增长25.0%,其中集成电路出口407亿美元首次站上400亿美元关口,高新技术产品出口增长56.88%,机电产品出口创下单月历史新高;三是内需修复偏慢,8月社会消费品零售总额同比仅增0.4%,1—8月固定资产投资累计同比下降7.2%,其中房地产开发投资下降19.9%,居民消费与企业投资意愿仍待提振。此外,受油价上涨影响国内价格水平呈现输入型回升特征,PPI涨幅明显,对应上游产业营收和利润改善,但受制于终端需求疲软,CPI温和上涨,价格传导不畅。 u3000u3000政策方面,随着内外环境日益复杂、经济修复压力有所增加,政策表态更为积极。9月28日,国常会提出针对当前经济运行中出现的问题,要加大宏观政策逆周期调节力度,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。明确要求加紧加力推动各项政策落地落实,存量政策要进一步增强实施效能,并提出推出一批务实管用的增量政策,增量政策设计财政、货币、结构性工具、稳定房地产、促进就业增收等方面。9月29日金融领域率先落地PSL降息并扩大支持范围以及财政贴息个人住房贷款。 u3000u3000债市方面,三季度以来债市总体偏强,特别是超长利率债收益率持续下行,其中9月全月,30年国债活跃券最多下行近8bp,30-10Y利差从7月初的53bp左右压缩至约44bp,来到全年低点;但短端受限于资金利率下行空间有限。同期,二永债、普信债收益率持续下行,利差压缩。总体上拉长久期的策略较为占优。 u3000u3000展望四季度,经济弱复苏和K行分化格局对债市偏有利,特别是传统经济持续筑底,融资需求维持低迷,表现为社融和信贷增速持续下行,价格水平温和回升情况下通胀影响可控。流动性方面,央行维持较为宽松的流动性,资金利率持续处于偏低状态。货币政策方面,虽然央行降准降息较为克制,但总体仍处于降息趋势中,即使是结构性工具降息,仍对债市偏有利。供需方面,今年以来政府债发行节奏偏慢,9月份以后发行虽较多,但在央行配合下目前对市场影响不大。展望明年,2万亿化债地方债今年已经发完,明年可能存在政府债供给缺口。而且,配置盘仍然面临一定的资产配置缺口、新的摊余成本法债基发行也将带来新的买盘力量。 u3000u3000综合来看,债市仍将继续处于较为有利的环境中,收益率向上的风险和幅度不大。但也要看到,当前收益率已经处于较低水平,利差极限压缩,虽无大幅调整风险,但阶段性扰动也许会存在,且收益率整体继续向下仍需要资金利率打开下限,超长端则仍存在利差压缩空间。
本文数据来源于恒生前海恒源天利债券A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



