证券之星消息,日前创金合信芯片产业股票发起C基金公布三季报,2026年三季度最新规模2.8亿元,季度净值涨幅为-33.52%。
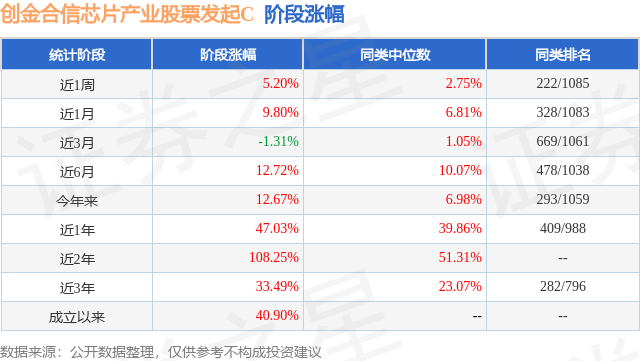
从业绩表现来看,创金合信芯片产业股票发起C基金过去一年净值涨幅为-4.62%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-47.53%,成立以来的最大回撤为-52.99%。
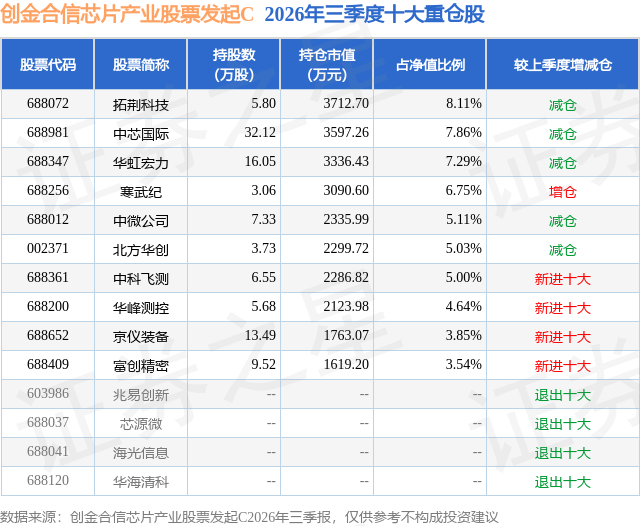
从基金规模来看,创金合信芯片产业股票发起C基金2026年三季度公布的基金规模为2.8亿元,较上一期规模5.13亿元变化了-2.34亿元,环比变化了-45.55%。该基金最新一期资产配置为:股票占净值比92.12%,债券占净值比6.39%,现金占净值比1.72%。从基金持仓来看,该基金当季前十大股票仓位达57.18%,第一大重仓股为拓荆科技(688072),持仓占比为8.11%。
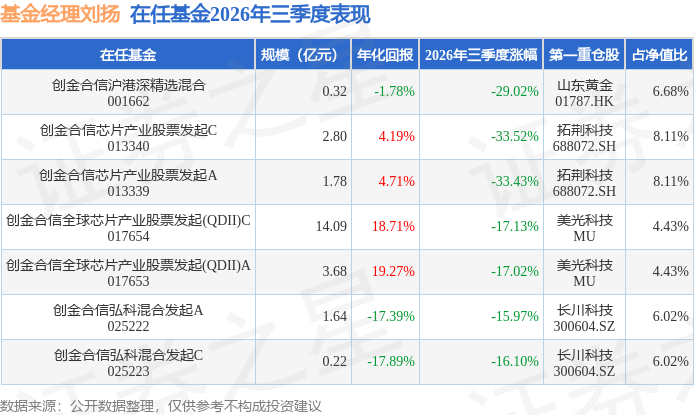
创金合信芯片产业股票发起C现任基金经理为刘扬。其中在任基金经理刘扬已从业5年又19天,2021年10月11日正式接手管理创金合信芯片产业股票发起C,任职期间累计回报为23.56%。目前还管理着7只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度全球科技创新迭代持续提速。国产大模型架构效率优势与商业闭环正式确立,推动国产AI增速显著领跑北美市场。行业完成代际跃迁,2026年全面迈入万亿参数MoE架构时代,实现百万级Token上下文与国产芯片全栈适配,Agent自主执行、长文本理解、复杂推理等高阶能力加速落地。海内外大模型均形成稳固商业闭环,华为芯片韬定律逻辑折叠新理论突破先进制程限制,为国产硬科技提供全新路径,抬升国产AI、芯片、半导体设备全产业链长期投资价值。 供给端,AI算力爆发式需求挤占全球高端晶圆、制造及封测核心产能,GPU租赁价格、DRAM与NAND合约价、云端算力服务价格均持续上行,结构性产能紧缺与芯片通胀从AI核心硬件向外扩散。全球头部存储厂商70%以上先进产能倾斜HBM,叠加高端封测产能利用率超95%、设备订单已排至2027年,紧张格局全面传导至模拟芯片、功率芯片及各类电子元器件等中下游全环节。国产芯片迎来替代加速窗口期,头部国产算力芯片企业营收、预付款项与合同负债大幅增长,2026年国产算力超节点进入规模放量元年;光模块从800G向1.6T迭代,测试环节国产化率较低、替代空间广阔。全球AI芯片产业正从"英伟达一家独大+台积电代工垄断"的单极格局,向"云厂商自研+大企自建+区域化产能"的多极格局加速演进。 今年A股科技板块整体"先扬后抑、冲高回落",7-8月迅速回落过程中结构性反弹,9月单月电子、通信分别下跌8.2%、5.5%;进入10月更遭遇FCC光模块限制、PCB剔除、Vicor 337调查三波情绪冲击,光模块龙头区间跌幅达10%-16%,同期费城半导体上涨6.33%,中美AI链背离达到极致。三季度科技板块核心矛盾已从分子端"景气度"转向分母端"估值中枢+流动性压制"。 运作上,我们认为A股科技股处于"强基本面+紧宏观+修复中情绪+分化估值"的组合,不支持全面牛市但支持结构性行情。7月应对回调部分减仓,把仓位向国产AI链特别是设备与材料聚集,同时增加港股硬科技;7月底开始加仓并调仓,增配跌幅较大的芯片设计和PCB,港股硬科技略减、加仓大模型;9月聚焦半导体设备、AI算力(超节点、液冷、MLCC缺货)与光通信CPO修复反弹三个方向,并判断AI投资从投资驱动转向需求拉动,越接近年底越可关注配置"模拟IC成长周期+消费电子底部复苏+软件互联网底部弱修复"三个中长期高赔率方向。 反思前三季度的基金运作,三季度对"宏观流动性、中美博弈冲击AI链、拥挤交易反转等风险"预判充分,但对利空压制的持续估计不足。科技板块拥挤度、成交额占比处历史极值区间,短期波动率大概率持续上行,宜逢调整布局、聚焦高景气优质细分赛道。三季报预告预喜率80.48%,AI算力链业绩兑现真实、可验证,但股价与业绩背离——市场定价的已不是当期业绩,而是远期估值中枢与宏观流动性。 四季度策略展望与投资主线: 四季度进入业绩验证期,基准情景预测为震荡分化、结构性阿尔法行情。宏观压制边际缓和但未解除,10月美联储大概率不加息、12月仍可能再加一次;三季报是"去伪存真"窗口;FCC短期落地而远期悬念未消;A股TMT两融余额较7月高点回落约20.5%,筹码出清接近尾声。策略上以安全边际换弹性、逢调整布局,聚焦五条主线,同时保留部分现金仓位等待反弹。 主线一:国产AI链(GPU、超节点、交换机等)。AI投资正从投资驱动转向需求拉动,2026年国产算力超节点进入规模放量元年,供需缺口与国产突破双重驱动,成长兑现度大幅增强,是中长期较核心的配置方向。 主线二:国产芯片扩产逻辑(晶圆厂、设备厂、封测厂)。AI算力挤占全球高端制造及封测核心产能,封测利用率超95%、设备订单已排至2027年,国产芯片迎来替代加速窗口期,扩产逻辑贯穿全产业链。 主线三:业绩优秀的超跌反弹(PCB、光模块等)。AI算力链业绩兑现真实但股价与业绩背离、板块超跌,随FCC即时风险消除与筹码出清,财报质量高且跌幅充分的标的具备修复弹性。 主线四:景气复苏向上(模拟芯片、功率半导体等)。产能紧张从AI核心硬件向外扩散、传导至中下游,国产替代叠加供需缺口驱动景气向上,模拟IC成长周期进入可配置区间。 主线五:布局未来的AI终端与应用。AI推理消耗、端侧AI和AI新应用是中长期高赔率趋势,虽前景尚不明朗,但越接近年底越可关注配置,作为前瞻布局。 在此基础上,可能保留部分经营现金流稳健+低估值+低历史分位的错杀标的(IDC/算力租赁、服务器、港股互联网平台)作为安全边际配置。 我们认为,产业界已进入AI时代,中美是全球两大核心参与者。中国AI在模型、芯片、agent应用和生态上进步巨大、综合性价比优势突出,国产AI和算力产业链投资价值将持续增强。我们将持续加强研究、合理布局,把握产业革命和国家发展的投资机遇。
本文数据来源于创金合信芯片产业股票发起C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




