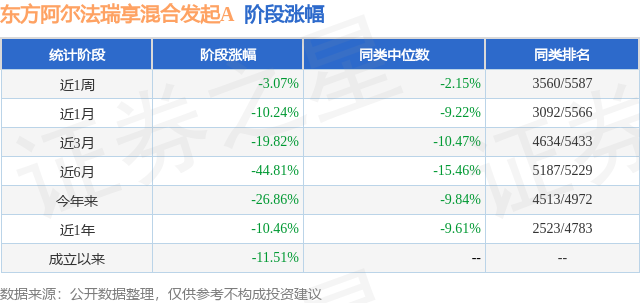
证券之星消息,日前东方阿尔法瑞享混合发起A基金公布三季报,2026年三季度最新规模0.22亿元,季度净值涨幅为-27.47%。
从业绩表现来看,东方阿尔法瑞享混合发起A基金过去一年净值涨幅为-10.46%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-51.13%,成立以来的最大回撤为-51.13%。
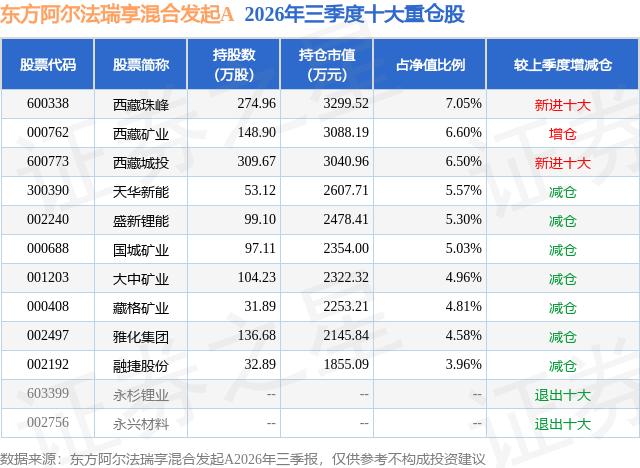
从基金规模来看,东方阿尔法瑞享混合发起A基金2026年三季度公布的基金规模为0.22亿元,较上一期规模3175.3万元变化了-996.3万元,环比变化了-31.38%。该基金最新一期资产配置为:股票占净值比91.86%,债券占净值比5.94%,现金占净值比2.31%。从基金持仓来看,该基金当季前十大股票仓位达54.36%,第一大重仓股为西藏珠峰(600338),持仓占比为7.05%。
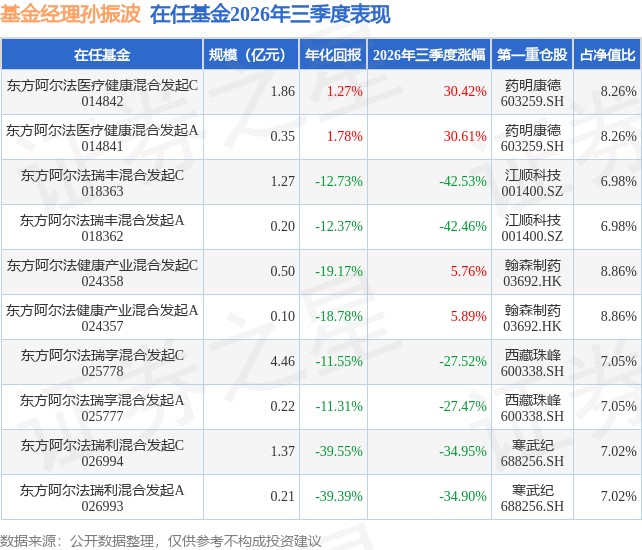
东方阿尔法瑞享混合发起A现任基金经理为孙振波。其中在任基金经理孙振波已从业3年又171天,2025年10月21日正式接手管理东方阿尔法瑞享混合发起A,任职期间累计回报为-12.62%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为东方阿尔法医疗健康混合发起A(014841),季度净值涨幅为30.61%。
对本季度基金运作,基金经理的观点如下:2026年三季度,锂电产业链呈现"需求强现实、价格弱预期"的典型背离格局。终端需求并未走弱,全球储能延续高增。三季度中国储能企业披露的储能系统订单约94GWh,其中海外签约67.8GWh、占比达93%,欧洲与中东分别约31.2GWh和21.3GWh,海外大客户开始以多年框架协议提前锁定供应链。但碳酸锂价格却在三季度大幅下移,期货主力合约由6月末的163,360元/吨(LC2609)跌至9月末的118,420元/吨(LC2701),累计下跌27.53%。 价格走势可分三段。7月,枧下窝矿复产推进快于预期、澳矿发运创历史新高、锂电池消费税落地三重利空叠加,主力合约自16.5万元/吨附近下行至13.78万元/吨,月跌幅16.3%。8月,年内最大规模夏季检修叠加下游"金九银十"备货,价格自13.87万元/吨反弹至16.10万元/吨,月涨幅16.08%;8月26日宜春撤销枧下窝矿环评受理公示,复产时点延后,远期供给担忧一度缓解。9月则冲高回落:三方机构调整库存统计口径,隐性库存担忧升温,叠加下游排产下修与动力、储能电池新建项目审批收紧的传闻,盘面加速下行,月末收于11.8万元/吨附近。 需要坦率说明的是,二季报中管理人对"碳酸锂价格中枢维17万—22万元/吨"的判断偏于乐观,实际运行明显低于该区间。复盘偏差来源,主要是三个超预期变量:一是供给释放节奏快于预期,澳矿发运创新高、进口锂精矿集中到港,抵消了江西云母换证停产的影响;二是9月1日起锂电池消费税按2%起征,压制了中远期需求预期;三是库存口径调整使隐性库存显性化,市场对"持续去库"的定价基础被动摇。 但供给端的实质性收缩并未逆转。江西锂云母主产区仍处于停产换证阶段,枧下窝矿截至9月初尚未复产,其他云母矿陆续进入换证停产,矿山审核趋严下26—27年供给均受影响;9月九岭丰城基地焙烧窑停产检修、川能动力李家沟锂辉石矿全厂检修,合计影响数千吨产量;海外方面,巴西Sigma锂矿因环保问题被法院强制执行、永久暂停采矿活动,津巴布韦将于2027年1月起全面禁止锂精矿出口。库存层面,SMM大样本库存自7月起连续14周去化至10.78万吨、8月末进一步降至7.88万吨;即便按调整后口径,全行业库存约15万吨,9—11月仍有望维持每月约2万吨的去库节奏,年内或降至8万吨、不足全行业半月用量。低库存意味着价格向上的弹性并未消失,只是被悲观预期暂时压制。 基于"供给刚性收缩、需求增速仍高于供给、库存处历史低位"的判断,本基金在三季度维持锂矿产业链核心重仓,持仓结构总体稳定,未作方向性调整,延续"低成本资源龙头为底仓、垂直一体化锂盐加工为重点、优质勘探开发为中长期布局"的三层框架。 一是继续坚守全球低成本锂资源龙头作为压舱石。在价格下行阶段,成本曲线位置决定了企业的生存质量与反攻弹性。我们优先选择资源自给率高、现金成本处于全球曲线左端、无大额有息负债、产能扩张路径清晰的标的,避免单纯以价格弹性作为选股依据。 二是维持垂直一体化锂盐加工的配置。具备"矿山—锂盐"全链条能力的企业可平滑原料波动、稳定获取加工溢价,长协锁料能力亦强化了与下游电池厂的黏性;在行业集中度提升过程中,这类企业的份额与议价能力同步改善。 三是保留优质锂资源勘探开发的长期仓位。全球电气化仍将抬升锂需求中枢,成熟矿山增量有限,位于矿业友好地区、资源禀赋已验证、开发路径清晰的平台具备资源接续与资产重估的期权价值。 在保持锂矿作为核心持仓的同时,也适度进行了组合的分散,寻找其他行业的投资机会。除锂矿外,管理人在跨行业比较中还重点跟踪两个方向,它们的产业逻辑与锂矿均处于供给格局重塑之后、由订单而非预期驱动的阶段,作为下一阶段的重点研究储备:一是商业航天;二是CXO,定价将从"预期博弈"转向"成本与订单",持续跟踪,择机纳入组合。
本文数据来源于东方阿尔法瑞享混合发起A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




