证券之星消息,日前东方阿尔法产业先锋混合C基金公布三季报,2026年三季度最新规模1.97亿元,季度净值涨幅为-28.85%。
从业绩表现来看,东方阿尔法产业先锋混合C基金过去一年净值涨幅为-32.95%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-48.71%,成立以来的最大回撤为-66.38%。

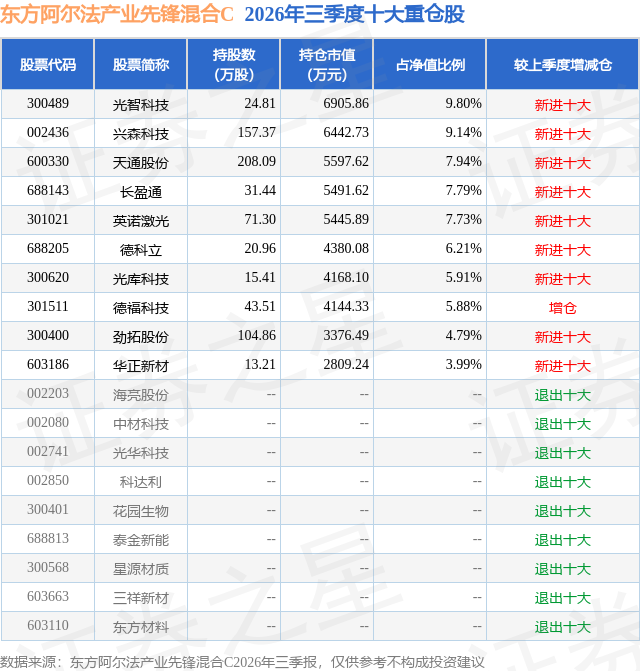
从基金规模来看,东方阿尔法产业先锋混合C基金2026年三季度公布的基金规模为1.97亿元,较上一期规模2.36亿元变化了-3863.4万元,环比变化了-16.39%。该基金最新一期资产配置为:股票占净值比89.25%,债券占净值比6.34%,现金占净值比4.44%。从基金持仓来看,该基金当季前十大股票仓位达69.18%,第一大重仓股为光智科技(300489),持仓占比为9.8%。
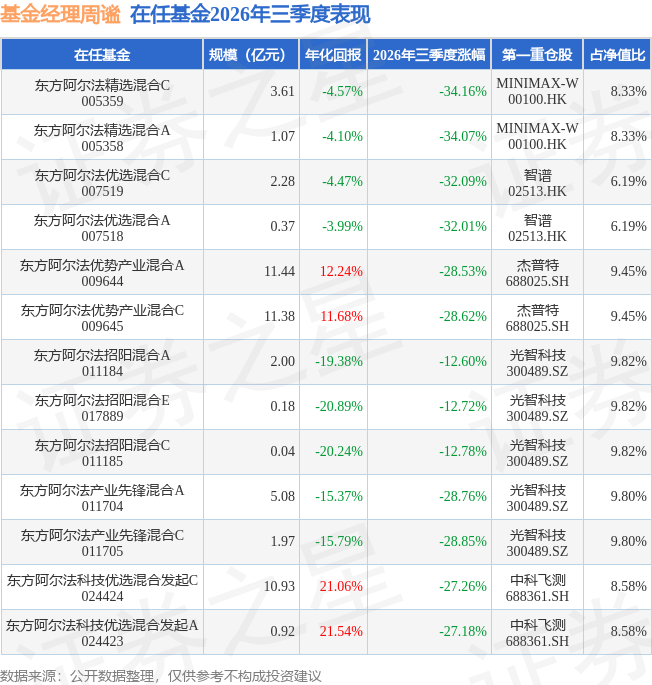
东方阿尔法产业先锋混合C现任基金经理为周谧。其中在任基金经理周谧已从业8年又51天,2025年7月1日正式接手管理东方阿尔法产业先锋混合C,任职期间累计回报为-11.53%。目前还管理着13只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:进入2026年三季度,国内经济延续结构性分化格局,内需修复节奏偏弱,AI硬件、高端制造维持高景气,传统制造业盈利修复节奏不及预期。货币政策维持稳健,财政政策持续托底实体经济,但政策传导效果边际放缓。海外层面,中东地缘冲突持续扰动能源价格,美联储降息节奏反复,全球权益市场波动放大;欧洲贸易保护政策持续加码,海外市场对国内新能源产品的贸易壁垒有所抬升,外部不确定性显著增加。 锂电产业链,在三季度遭遇多重现实扰动。9 月起电池消费税正式落地实施,传统锂离子电池开始征收消费税,行业告别普惠式政策扶持,进入扶优汰劣阶段;市场开始充分定价后续出口退税退坡预期,中长期挤压锂电出口产业链利润空间。供给端上游锂资源新增产能持续释放,碳酸锂价格自二季度高点显著回落,上游格局趋于恶化,价格波动加大,产业链盈利预期被反复修正。虽然储能订单依旧饱满,但国内新能源车消费偏弱,叠加海外贸易风险、税收政策变化,市场风险偏好下行,锂电板块整体迎来明显调整。 本基金侧重在科技行业和高端制造行业中寻找景气度改善的行业进行配置。基于产业调研情况,在二季度重点布局锂电铜箔及铜箔设备产业链,核心看好加工费上行周期叠加AI电子铜箔带来第二增长曲线的逻辑。进入三季度,单纯依靠量价修复的传统锂电环节,未来盈利不确定性在提升,行业景气度开始出现回落。而本基金又发现了一些新兴的行业随着AI设备的升级,景气度发现了较大变化。特别是磷化铟、薄膜铌酸锂、空心光纤、超快激光等方向。磷化铟作为高速光芯片核心衬底材料,伴随1.6T、3.2T光模块迭代,AI算力集群光互联需求爆发,行业供需缺口持续拉大,扩产周期长,是 AI 光通信产业链的关键卡脖子环节;薄膜铌酸锂具备超高带宽、低功耗优势,适配下一代高速光模块、CPO架构,是算力网络升级的核心材料,产业逐步从实验室走向规模化量产阶段新华网;空心光纤以空气作为传输介质,具备低时延、低色散特性,适配大规模AI算力集群内部高速互联,能够解决传统光纤的物理瓶颈,未来在超算、数据中心场景具备广阔应用前景新华网;超快激光在先进封装、光器件加工、新一代电池制备领域渗透率持续提升,同时受益于AI硬件、先进制造双重需求拉动,属于跨板块的通用高端设备平台。 展望2026年四季度,宏观层面国内稳增长政策有望持续发力,但内需修复仍需要时间。海外美联储政策、地缘冲突、海外贸易政策依旧是主要的不确定性来源。市场会继续分化,传统制造更多博弈需求与政策,而科技创新方向将由产业兑现度主导行情。 在AI硬科技方向,四季度我们重点关注技术迭代带来的订单落地拐点。磷化铟关注衬底国产厂商良率爬坡与头部客户订单落地节奏;薄膜铌酸锂重点跟踪调制器从送样到小规模量产的进展;空心光纤关注AI超算集群的测试与导入进度;超快激光看下游AI硬件、新型电池领域设备订单的释放。上述板块都处在技术突破的关键节点,四季度的产业验证将直接决定未来2-3年行业成长空间。 整体来看,本基金四季度将继续践行聚焦新质生产力的投资思路,一边持续深耕 AI 下一代硬科技,把握技术从0-1突破带来的投资机遇;另一边保留锂电内部新技术板块的跟踪关注,力争为投资者捕捉科技产业升级的成长利。
本文数据来源于东方阿尔法产业先锋混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



